


Previa de resultados de Boeing: Se espera que el flujo de caja pase a ser positivo, Wall Street prevé hasta $305
TradingKey - Se prevé que el gigante aeroespacial global Boeing (BA) publique sus resultados financieros del tercer trimestre del año fiscal 2026 antes de la apertura del mercado de Estados Unidos el martes 27 de octubre de 2026. Tras varios trimestres de cuellos de botella en la cadena de suministro, escrutinio regulatorio y restricciones de capacidad, la atención del mercado sobre el informe de resultados de este trimestre se ha desplazado por completo desde la anterior contención de pérdidas hacia el punto de inflexión de lograr un flujo de caja libre (FCF) positivo.
Los mercados se centran en el flujo de caja libre
En comparación con el mismo periodo del año anterior, las expectativas del mercado respecto al informe de resultados del Q3 de Boeing han mejorado, esperándose que los ingresos crezcan del +3% al +7% interanual, que las pérdidas se reduzcan significativamente y que el aspecto más destacado sea una mejora notable en el flujo de caja operativo. Las previsiones financieras específicas y el consenso del mercado son los siguientes:
Métricas clave | Estimaciones del mercado (Q3 2026) | Mismo periodo del año anterior (Q3 2025) |
Ingresos | 23.950 millones – 24.950 millones de dólares | 23.270 millones de dólares |
Beneficio por acción | -$0,20 a -$0,26 | -$7,47 |
Flujo de caja libre | Pasa a ser ligeramente positivo: rango de 1.000 a 2.000 millones de dólares | Flujo de salida negativo |
El mercado espera una recuperación en la estructura de rentabilidad de Boeing, debida principalmente al optimismo ante el repunte de las entregas de su división de Aviones Comerciales (BCA) y a la reducción de los elevados cargos por deterioro en su división de Defensa, Espacio y Seguridad (BDS), lo que se prevé que reduzca significativamente las pérdidas del Q3 en comparación con el año anterior. Además, a medida que las entregas alcancen su punto máximo en la segunda mitad del año y se libere capital de trabajo, el mercado prevé que el flujo de caja libre del Q3 logre un repunte positivo.
El precio objetivo más alcista de Wall Street se sitúa en $305
Con base en la cotización actual de Boeing de alrededor de 188 dólares, el precio objetivo medio del consenso de Wall Street se sitúa entre 252 y 267 dólares, lo que implica un potencial alcista de aproximadamente del +34% al +42%; el precio objetivo más alto se sitúa actualmente en 305 dólares, lo que representa una ganancia potencial de más del +62%.
Banco de inversión | Última recomendación | Último precio objetivo | Justificación principal |
Barclays | Comprar | $305 | Optimista respecto a los avances graduales en la certificación del 737-10, impulsados por la fuerte demanda de renovación de flotas por parte de las aerolíneas globales, lo que acelera el aumento de la producción a máxima velocidad. |
Bernstein | Comprar | $298 | Considera que el foso competitivo del duopolio es muy sólido, y que elevar la producción mensual de la serie 737 a 47 unidades actuará como el catalizador principal para la recuperación de la valoración. |
Goldman Sachs | Comprar | $253 | Ajustó el ritmo de recuperación de la cadena de suministro, pero subrayó que una abultada cartera de pedidos pendientes proporciona una visibilidad de ingresos excepcionalmente alta. |
Morgan Stanley | Mantener | $225 | Mantiene la cautela respecto a los cuellos de botella en la cadena de suministro, como los plazos de entrega de motores CFM y asientos, aunque el precio objetivo se mantiene por encima de la cotización actual. |
Aunque los precios objetivo se sitúan por lo general por encima de la cotización actual de las acciones, entidades como Morgan Stanley y TD Cowen advierten de que los retrasos en las entregas por parte de los proveedores de motores, la fabricación de fuselajes de Spirit AeroSystems y el equipamiento de asientos interiores aún podrían lastrar ligeramente los calendarios finales de entrega de los modelos 787 y 737. Además, a pesar de las mejoras en el flujo de caja, la carga de deuda neta de la compañía sigue siendo elevada y los gastos por intereses en un entorno de tipos de interés altos están frenando la eficiencia en la conversión del beneficio neto.
Análisis técnico de las acciones de Boeing: Desafiando el nivel de los 200 $
Desde una perspectiva alcista, si el flujo de caja libre de Boeing en el tercer trimestre pasa a terreno positivo según lo previsto y la directiva confirma que la producción mensual del 737 alcanza las 47 aeronaves, mientras que el calendario de certificación para los modelos 737-10/777X se mantiene sin cambios, se prevé que la acción rompa la resistencia de los 198-202 dólares con un fuerte volumen de negociación, iniciando un rally para cerrar el gap ex-dividendo y reparar su valoración hacia los 215 dólares o más.
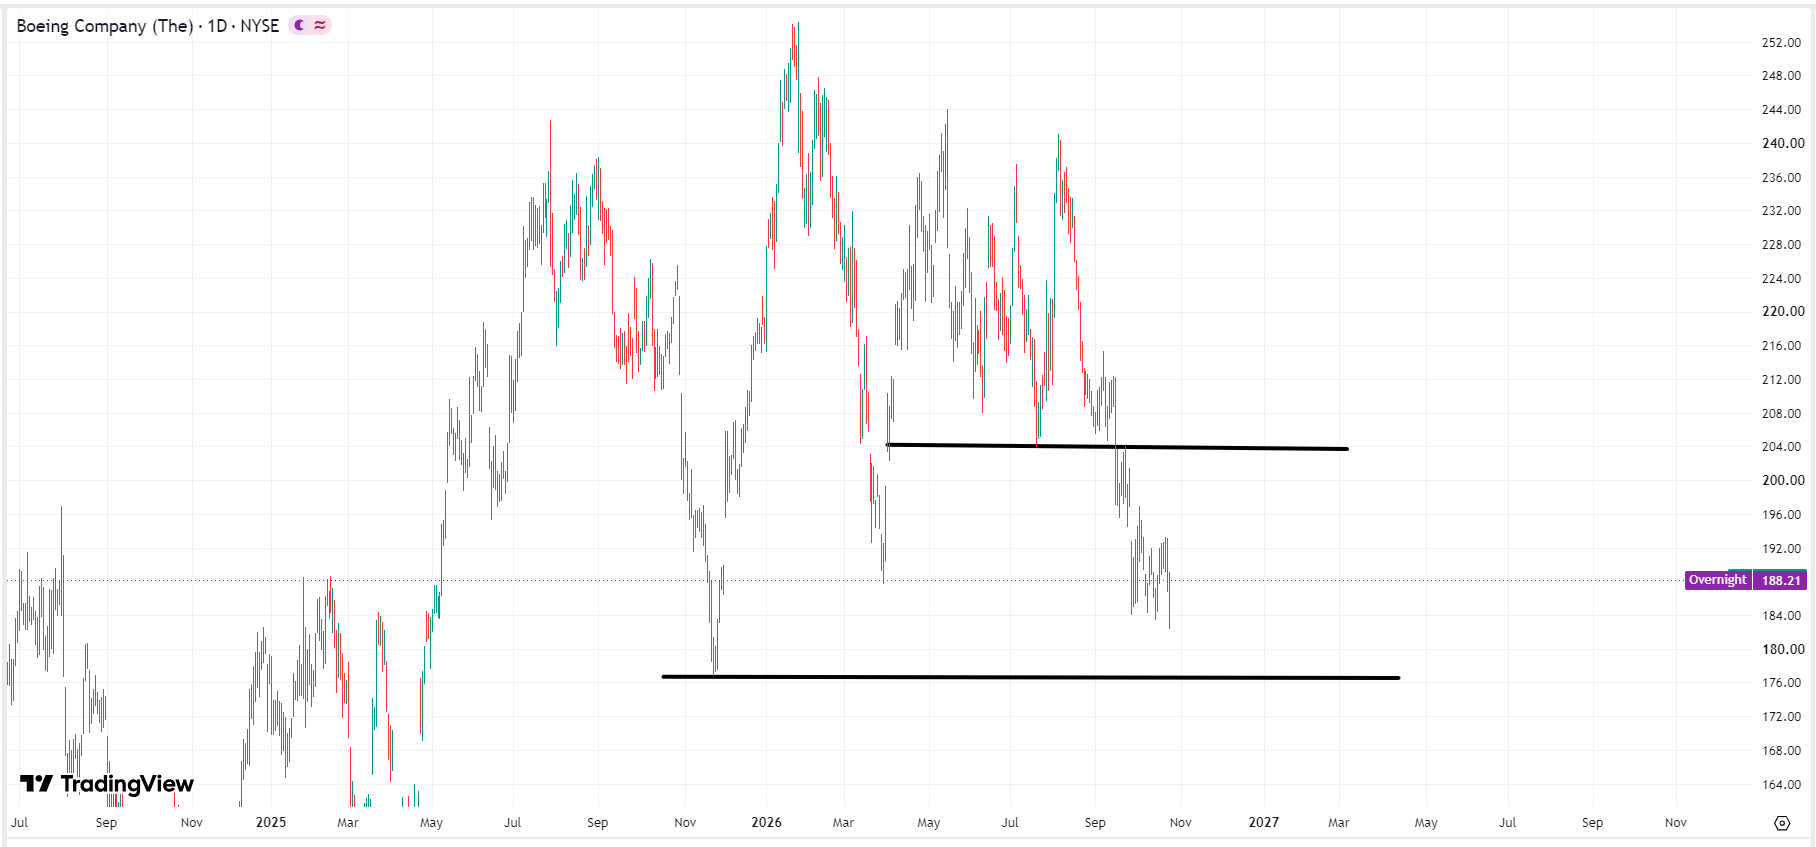 Gráfico de la cotización de Boeing, Fuente: TradingView
Sin embargo, si los plazos de entrega de la cadena de suministro para los motores CFM y los asientos de Rolls-Royce vuelven a lastrar las previsiones de entrega, es más probable que la acción busque soporte a la baja en los 172-176 dólares, nivel que representó el mínimo del repliegue de noviembre del año pasado. Si esta línea de defensa no logra mantenerse, no se puede descartar un segundo proceso de búsqueda de suelo hacia los 160 dólares.
Artículos Recomendados


