
库存预警下降!汽车经销商股大反弹,中升控股飙涨近26%

来源 财华社

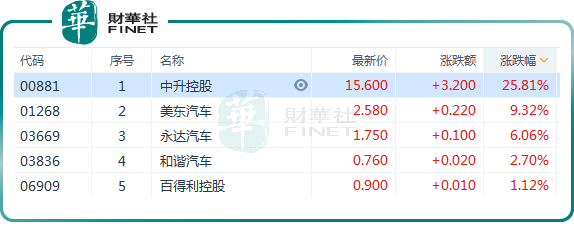
11月8日,汽车经销商概念延续涨势,板块指数飙升21.08%,录得5连涨。截至收盘,国内最大的汽车经销商中升控股(00881.HK)表现最为亮眼,涨幅达25.81%,美东汽车(01268.HK)涨9.32%,永达汽车(03669.HK)涨6.06%,和谐汽车(03836.HK)涨2.7%。
消息面上,随着年末的临近,在多项利好政策的助力以及促销活动的推动下,消费者的购车需求加速释放,经销商的库存压力也因此得到了一定程度的缓解。

近两个月,国家层面的汽车“以旧换新”政策、地方政府的置换补贴政策,以及消费贷款利率的降低等措施持续发酵,加之国内车企密集推出新车,共同拉动了汽车消费的显著增长。

据乘联会初步统计,10月,乘用车市场零售236.1万辆,同比增长16%,环比增长12%。而在批发端,10月,全国乘用车厂商批发277.4万辆,同比增长13%,环比增长11%。

中国汽车流通协会也预计,10月乘用车终端销量在225万辆左右,将实现同比和环比双增长。

销量的回暖不仅为车企带来了喜讯,也一定程度上减轻了经销商的库存压力。根据中国汽车流通协会发布的最新一期“中国汽车经销商库存预警指数调查”显示,10月份,中国汽车库存预警指数为50.5%,同比下滑8.1个百分点,环比下降3.5个百分点。这一指数已经达到了近两年来的最低点。对于经销商而言,这无疑是一个振奋人心的积极信号。

进入11月,车企及经销商继续保持冲刺状态,促销力度不减。有调查数据显示,71.5%的经销商在11月初开启“双11”购车活动,另外有18%的经销商在10月中下旬拉开促销序幕,抢跑“双11”。

此外,由于报废更新及各地的以旧换新政策大多将于12月底结束,为了确保在规定时间内完成购车及补贴申请手续,并为预订到提车预留充足时间,年前有置换需求的消费者将提前购车。

市场普遍预计,11月的汽车销量有望在10月的基础上进一步提升。这为汽车经销商板块注入强劲的上涨动力。

免责声明:仅供参考。 过去的表现并不预示未来的结果。
placeholder
美联储9月会议前瞻:3年来首次加息?黄金、美元市场迎巨震!美联储本周加息几乎已被市场定价, 关注焦点转向点阵图和沃什讲话。
作者  Alison Ho
9 月 14 日 周一
美联储本周加息几乎已被市场定价, 关注焦点转向点阵图和沃什讲话。
placeholder
黄金走势分析:多头陷两难、黄金4300美元岌岌可危!美8月核心CPI超预期、美联储货币政策转向或无可避免;黄金中期选举前或持续承压?黄金技术分析:短期震荡下行格局难改,关注11月3日前后时间窗口
作者  Insights
9 月 14 日 周一
美8月核心CPI超预期、美联储货币政策转向或无可避免;黄金中期选举前或持续承压?黄金技术分析:短期震荡下行格局难改,关注11月3日前后时间窗口
placeholder
【财经纵览】:10年期美债收益率触及5%!费半指数挫近6%,黄金跌破4300,WTI原油持稳100关口周一(9月15日)「全球资产定价之锚」美国10年期美债收益率突破5%心理大关,为2023年10月来首次。但30年期美债收益率小幅回落,凸显中东局势外溢效应扩大下市场押注主要央行将被迫收紧货币政策。与此同时,法国10年期债息一度涨穿4.53%,创2008年以来新高;英国2年期债息急涨6个基点至4.88%的2023年以来高位,同年期德债债息升5个基点至3.24%。花旗、高盛和摩根大通利率策略师上调债息预期,认为国债抛售潮还未结束,债息相应将继续攀升。
作者  Insights
昨日 01: 02
周一(9月15日)「全球资产定价之锚」美国10年期美债收益率突破5%心理大关,为2023年10月来首次。但30年期美债收益率小幅回落,凸显中东局势外溢效应扩大下市场押注主要央行将被迫收紧货币政策。与此同时,法国10年期债息一度涨穿4.53%,创2008年以来新高;英国2年期债息急涨6个基点至4.88%的2023年以来高位,同年期德债债息升5个基点至3.24%。花旗、高盛和摩根大通利率策略师上调债息预期,认为国债抛售潮还未结束,债息相应将继续攀升。
placeholder
标普500走势:30年期美债收益率突破5.40%,美股风险渐行渐近!若通胀冲击超预期,美联储开启新一轮加息周期,这势必加剧美国科技企业资本支出放缓、盈利下降的压力。更令人担忧的是,一旦美国债务问题发酵,投资者对美债寻求更高期限溢价,这或倒逼美联储加大升息幅度,并推升财政部的借贷需求,即“借新债还旧债”,而债务总量增加又降进一步要求更高利率。陷入“债务死亡螺旋”。届时或为美股提供进一步下行动力。
作者  Insights
18 小时前
若通胀冲击超预期,美联储开启新一轮加息周期,这势必加剧美国科技企业资本支出放缓、盈利下降的压力。更令人担忧的是,一旦美国债务问题发酵,投资者对美债寻求更高期限溢价,这或倒逼美联储加大升息幅度,并推升财政部的借贷需求,即“借新债还旧债”,而债务总量增加又降进一步要求更高利率。陷入“债务死亡螺旋”。届时或为美股提供进一步下行动力。
placeholder
【财经纵览】:WTI原油涨超3%,黄金两连跌!比特币、以太币双双下挫,美股全线下跌美国财政部周二(9月15日)拍卖一批总值130亿美元20年期国库券,中标利率报5.42%,创下2020年恢复发行以来最高位。美国10年期国债收益率升至5.041%,创2007年来最高水平,美国财政部长贝森特表示,债息上升是由于全球性问题造成,归咎于油价攀升,并称油价将会下降。
作者  Insights
4 小时前
美国财政部周二(9月15日)拍卖一批总值130亿美元20年期国库券,中标利率报5.42%,创下2020年恢复发行以来最高位。美国10年期国债收益率升至5.041%,创2007年来最高水平,美国财政部长贝森特表示,债息上升是由于全球性问题造成,归咎于油价攀升,并称油价将会下降。
goTop
quote