

【IPO追踪】晶存科技获备案 存储周期里最赚钱的一年
财华社10月26日讯,上周五,中国证监会出具《关于深圳市晶存科技股份有限公司境外发行上市及境内未上市股份“全流通”备案通知书》。晶存科技拟发行不超过13,053,800股境外上市普通股并在港交所上市,40名股东拟将所持合计102,160,000股境内未上市股份转为境外上市股份流通。
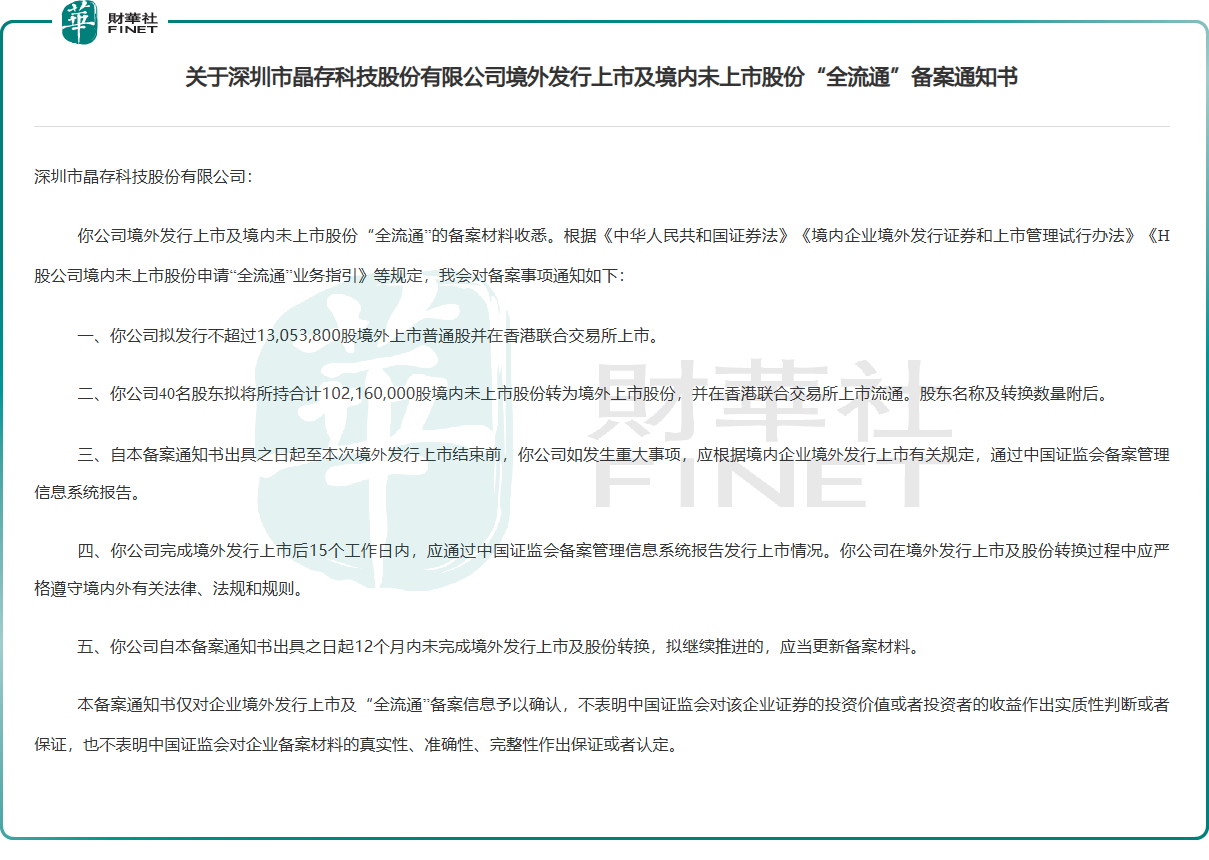
公司于今年3月31日向港交所递交了第二次的上市申请书;公司曾于2025年9月29日首次提交上市申请,但因6个月内未完成流程而自动失效。现如今,取得备案通知书后,其仍需获香港监管机构及港交所核准,方可进入发行阶段。
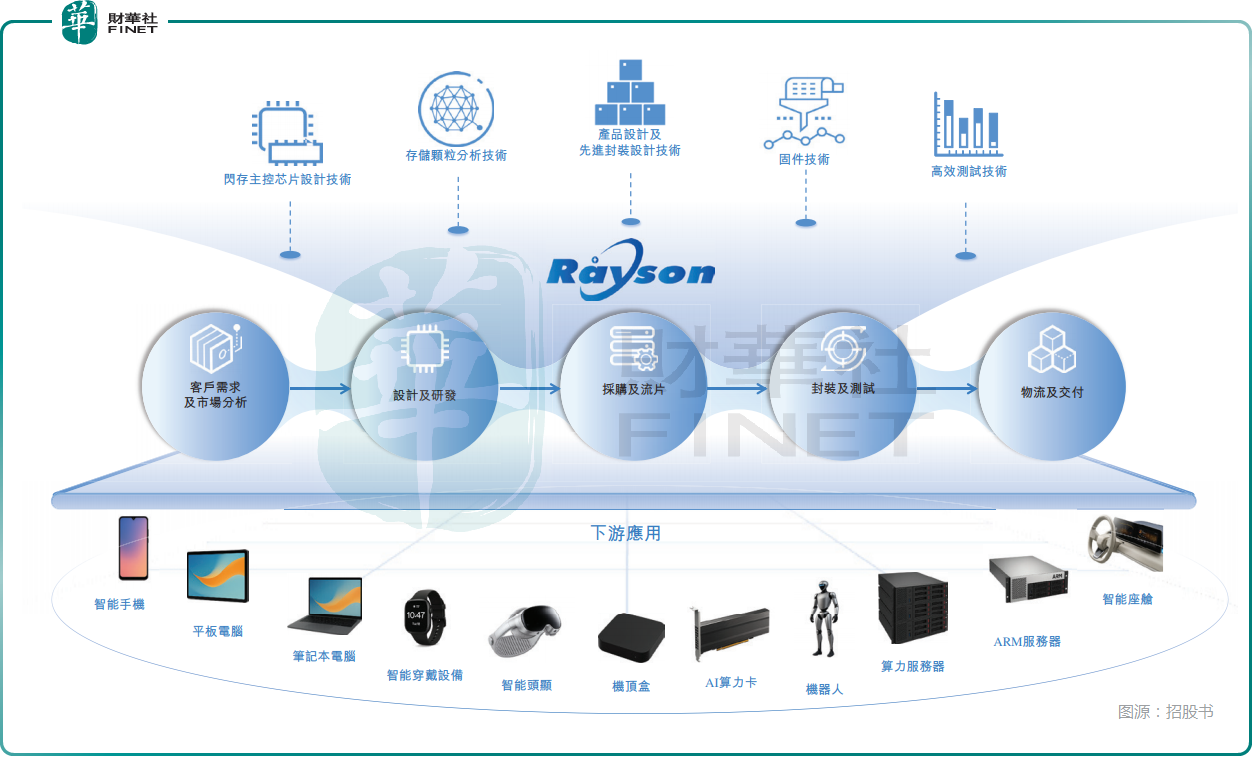
晶存科技是一家不拥有存储晶圆厂的独立存储器厂商,从外部采购晶圆,依托自身设计、固件与封测能力形成DDR、LPDDR、eMMC、UFS及eMCP等多芯片封装产品。
受益于存储周期上行,公司2025年的业绩显著放量。收入由2024年的37.14亿元跃升至59.19亿元,同比增长59.37%;净利润由0.89亿元跃升至8.80亿元,同比增长888.76%;毛利率由9.20%升至22.50%。仅从这一年的数据看,弹性相当可观。
然而,拉长周期审视,这份成绩单带有鲜明的周期烙印。2023年至2024年,公司毛利率仅8.90%与9.20%,盈利厚度有限;本轮高增长建立在行业景气反转与存储颗粒价格上涨之上,收入弹性与颗粒价格高度绑定。2026年存储芯片仍处于高景气度,晶存科技亮眼业绩或能得到延续。
公司的行业地位同样要放在周期里看。按2024年出货量计,公司在全球LPDDR市场的独立存储器厂商中排名第一;在全球嵌入式存储市场的独立厂商中排名第二、份额8.20%。
需要注意的是,公司经营活动现金流连续三年为负,扩产与备货占用较多资金;本次“全流通”名单中,员工持股平台以38,285,753股居首,达晨系、临芯系、中金资本相关机构及全志科技等亦在列,解禁节奏值得跟踪。
目前关键在于本轮存储涨价能否延续。若AI服务器与端侧需求能够消化新增供给,利润弹性有望延续;若供给释放快于需求复苏,利润修复的持续性仍需进一步观察。
推荐文章


