


美股收盘:纳指跌超2%,芯片股普跌,美光跌超5%,CoreWeave重挫近12%
TradingKey - 美东时间10月16日,美股周五走低,科技股及人工智能(AI)相关股票延续本周跌势。投资者对中国半导体竞争及AI基础设施举债扩张的担忧持续,油价上涨也令通胀前景受到关注。能源股逆势走强,部分缓和了道指的跌幅。
截至收盘,道琼斯指数跌0.34%,报52002.41点;纳斯达克综合指数跌2.14%,报26140.03点;标普500指数跌1.09%,报7659.44点。
科技股表现
CoreWeave(CRWV)续跌11.91%,报61.39美元,周内跌幅达25.21%。
CoreWeave的债券已连续三日在困境价位交易。其9.625%、2032年到期票据收益率收盘约14%,据路透报道,2031年票据收益率更超过16%——这一水平通常被视为困境信号。五年期CDS收于1117基点,隐含五年内违约概率约63%,与雷曼兄弟申请破产前数日的CDS水平相当。2032年票据自6月发行以来价格已跌破80美分,触及市场惯例定义的困境区间。
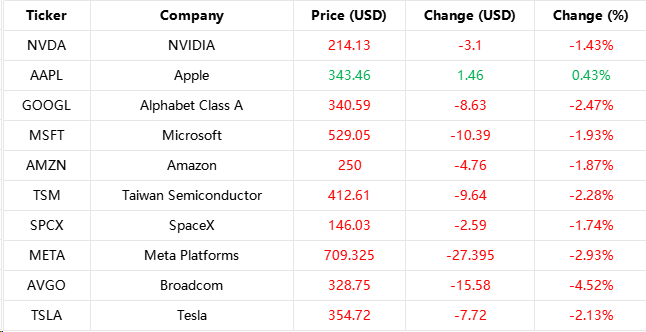
大型科技股在10月16日的表现如下图:
费城半导体指数跌3.83%,报11137.29点。30只成分股全线下挫。其中,Arm Holdings(ARM)跌6.94%,AMD(AMD)跌5.95%,英特尔(INTC)跌5.79%,美光科技(MU)跌5.63%,迈威尔科技(MRVL)跌5.56%,科磊(KLAC)跌5.00%。
记忆体股再度下跌,希捷科技(STX)跌7.50%,西部数据(WDC)跌6.86%,闪迪(SNDK)跌6.85%,SK海力士(SKHY)跌6.58%,美光科技(MU)跌5.63%。本周半导体板块持续承压。CNBC报道称,市场对中国厂商竞争的担忧是影响板块表现的因素之一。
公司消息
CoreWeave总债务超过510亿美元,AI扩张融资受关注
据CNBC报道,CoreWeave总债务已超过510亿美元。随着科技公司持续举债建设AI基础设施,投资者对债务规模及偿债能力的担忧升温。Angeles首席投资官Michael Rosen表示,债务发行增加值得关注,尤其需要警惕过度借贷,但他认为,目前距离形成系统性风险仍较远。
特斯拉发布第二代Roadster,摩根大通维持中性评级
特斯拉在SpaceX位于得克萨斯州McGregor的试验场发布第二代Roadster。据摩根大通报告,这款双座跑车由特斯拉与SpaceX合作开发,配备十个冷气推进器喷口、多模式底部吸力系统及主动空气动力学技术。摩根大通指出,此次发布主要展示车辆的工程能力,商业化计划披露有限,部分功能还可能面临监管限制。报告同时提及,管理层承认该车型并非以安全性为首要优化目标。该行维持特斯拉“中性”评级,以及9月28日设定的415美元目标价,未因本次发布作出调整。
古尔曼:iPhone Duo供货仍紧张,较充足供应或需等到11月
科技记者马克·古尔曼表示,苹果为尽早将iPhone Duo推向市场,在供货尚不充足的情况下提前发售。他认为,该产品可能至少要到11月才能获得较为充足的供应。古尔曼还指出,苹果尚未明确线下门店在发售首日是否提供现货,消费者到店排队后可能无法购得产品。
软银据悉考虑收购Allied Universal,潜在交易总额接近300亿美元
据彭博社援引知情人士报道,软银正考虑收购美国安保服务公司Allied Universal,潜在股权估值最高可达180亿美元;计入约120亿美元债务后,交易总额可能接近300亿美元。消息传出后,软银ADR一度下跌10%。报道称,孙正义希望借此推动AI机器人在安保行业的应用,未来可能以机器人承担部分人力安保工作。目前讨论仍处于初步阶段,尚未作出最终决定。
行业&宏观消息
沃什拒绝预告年内利率决定,重申价格稳定目标
美联储主席凯文·沃什当地时间周五在曼谷出席国际货币基金组织(IMF)会议时表示,9月加息以来,全球经济表现大体符合美联储预期,但他不会提前透露今年剩余两次议息会议的政策决定。对于其他官员近期释放的“本月不急于加息”信号,沃什未明确支持或反驳。他强调,美联储不再通过提前释放信息预告政策行动,并重申实现价格稳定的目标。
美议员提出跨党派法案,拟撤销俄罗斯能源交易许可
美国众议院外交事务委员会民主党首席议员Gregory W. Meeks提出一项跨党派法案,拟阻止特朗普政府与俄罗斯达成的柴油购买及进口安排。法案拟禁止美国国际开发金融公司投资俄罗斯能源领域,撤销美国财政部外国资产控制办公室已签发的相关一般许可证,并禁止未来签发此类许可,同时要求政府对俄罗斯能源领域实施制裁。Meeks批评,这项安排难以降低美国民众的生活成本,反而会为俄罗斯提供资金。目前该法案仍处于提案阶段,相关限制尚未生效。
美国2026财年财政赤字达1.99万亿美元,创五年新高
美国财政部10月16日公布的数据显示,截至9月30日的2026财年,美国财政赤字同比扩大2170亿美元,至1.99万亿美元,为2021财年以来最高水平。财政赤字占GDP的比重由上一财年的5.8%升至6.2%。全年财政收入同比增长3%,至5.40万亿美元;财政支出增长6%,至7.40万亿美元,均创历史新高。其中,债务偿付支出增长12%,达到1.36万亿美元。关税退款也影响了财政收入。美国最高法院此前裁决否定特朗普政府实施的大部分关税,2026财年退还关税1450亿美元,净关税收入同比下降11%,至约1730亿美元。
推荐文章


