


【百强透视】Q3干散货租金强劲!太平洋航运(02343.HK)股价大涨超5%
10月16日,太平洋航运(02343.HK)迎来反弹行情,截至发稿,涨幅为5.25%,报3.81港元/股。
消息面上,太平洋航运公布2026年第三季度运营数据。公司核心业务小灵便型、超灵便型干散货船按期租合约对等基准的日均收入分别按年增长37%及34%。其中,小灵便型船队日均收入,较现货市场指数(BHSI)高出1350美元或9%;而超灵便型船队则较现货市场指数(BSI)低300美元或2%。
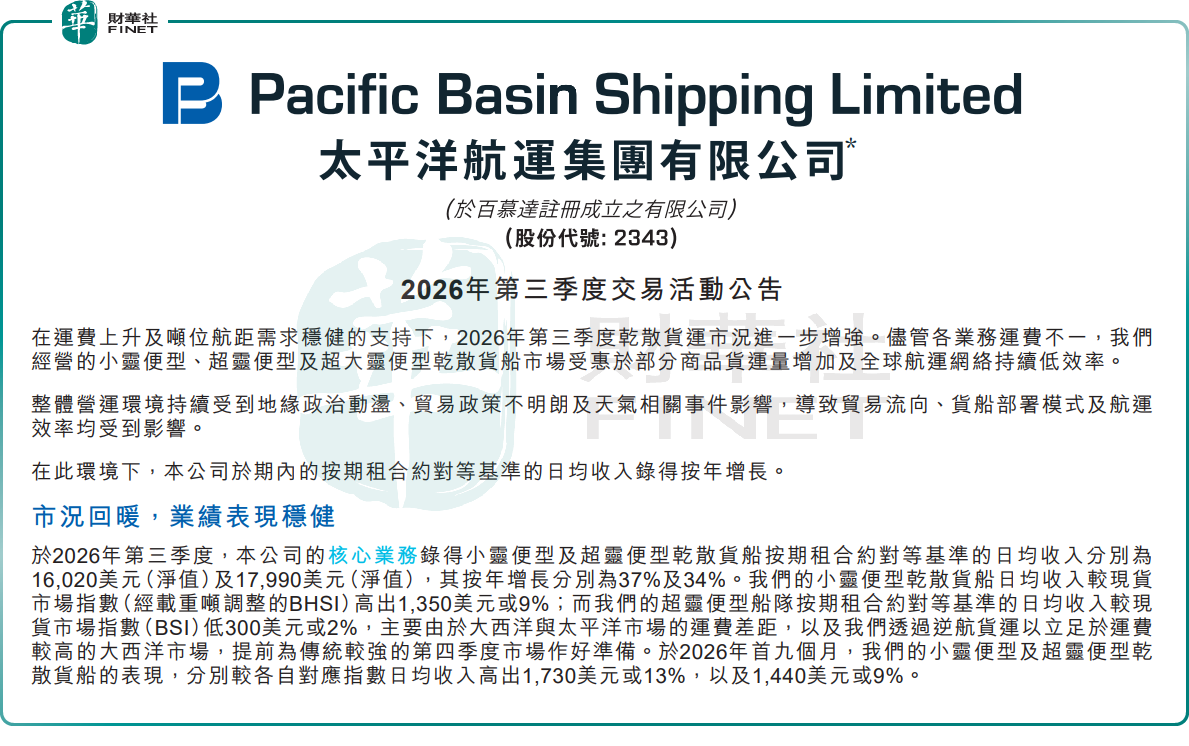
2026年前三季度,其灵便型船队和超灵便型船队均跑赢指数,其灵便型船队日均TCE较BHSI高1730美元或13%;而超灵便型船队较BSI高1440美元或9%。第四季度,核心灵便型和超灵便型船队,已分别按日均租金16480美元和18960美元锁定了65%和76%营运日收入。此外,公司于第三季度的营运活动约6610营运日数中录得日均利润2190美元。
公告显示,在运费上升及吨位航距需求稳健的支持下,2026年第三季度干散货运市况进一步增强。尽管各业务运费不一,公司经营的小灵便型、超灵便型及超大灵便型干散货船市场受惠于部分商品货运量增加及全球航运网络持续低效率。整体营运环境持续受到地缘政治动荡、贸易政策不明朗及天气相关事件影响,导致贸易流向、货船部署模式及航运效率均受到影响。
从行业基本面看,干散货航运市场正处于周期上行阶段。供给端,全球干散货船队增速放缓,新船订单占运力比例处于历史低位,环保政策加速老旧船舶淘汰,供给约束日益凸显;需求端,印度、东南亚等新兴经济体工业化进程加速,带动铁矿石、煤炭、粮食等大宗商品贸易量增长,叠加地缘政治导致的贸易流向重构增加运距,共同推动租金水平上行。
市场分析认为,太平洋航运专注于小灵便型和超灵便型船市场,在细分领域具备较强竞争力。小灵便型船由于吃水浅、停靠港口灵活,受益于全球港口拥堵和小型港口货运需求增长,租金弹性往往大于大型干散货船。若行业景气度持续上行,公司业绩弹性值得期待。
资金面上,近期航运板块整体受到资金关注,干散货、油运、集运等细分板块均有不同程度表现。太平洋航运作为港股干散货航运龙头,交投活跃度有所提升,机构关注度持续增加。
不过,需注意的是,干散货航运周期受全球经济增长、大宗商品需求、船队供给等多重因素影响,波动性较大。若全球经济复苏不及预期,或新船交付加速,可能导致租金水平回落,对公司业绩形成压力。投资者需密切关注运费指数变化和行业供需格局演变。
判断后续走势,核心在于三点:一是三季度业绩的具体数据,尤其是日均租金水平和盈利情况;二是四季度传统旺季需求能否持续超预期;三是行业供给端的收缩力度,若老旧船舶淘汰加速,将延长周期上行时间。
整体而言,太平洋航运三季度租金表现强劲,印证了干散货航运行业的周期复苏逻辑。公司专注细分赛道,经营效率突出,有望受益于行业景气度上行。但需警惕周期行业固有的波动性风险,投资者应结合自身风险偏好审慎决策。
另值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。太平洋航运作为港股干散货航运龙头,经营稳健、细分赛道竞争力强,冲击第十三届港股100强具备一定实力;不过公司所处航运行业具有强周期属性,业绩波动较大,在稳定性维度的评分可能弱于防御性行业龙头,也会成为参评过程中的制约因素。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


