

加拿大利率决策预览:加拿大央行预计将连续第六次会议维持利率不变

来源 Fxstreet
  • 预计加拿大央行(BoC)将维持其5.0%的政策利率。
  • 加元仍处于盘整区间。
  • 自去年12月以来,加拿大的通货膨胀一直在失去上行动力。
  • 投资者认为6月份降息的可能性为70%。

市场普遍预期,在周三即将召开的政策会议上,加拿大央行(BoC)将连续第六次维持5.0%的政策利率。一份新的货币政策报告(MPR)和最新的经济预测,以及新闻发布会,将伴随着央行的利率决定。

自新年伊始,加元(CAD)对美元(USD)一直在缓慢贬值,尽管自2月份以来,它似乎一直沉浸在更广泛的盘整主题中。

在今年的第二个月,消费者价格指数(CPI)在总体通货膨胀中持续下降,而加拿大银行(BoC)的核心CPI显示出一些粘性价格压力。从最近一次会议来看,加拿大央行的声明预计,今年上半年通胀率将徘徊在3%左右,然后才开始放缓,尽管速度是渐进的。
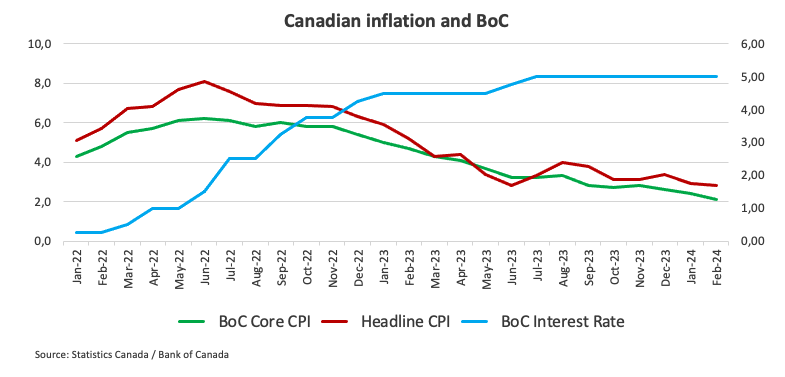
尽管预计加拿大央行将采取谨慎的立场,但鉴于国内通胀的持续下行轨迹,它也可能显示出一定的渗透性。美联储还重申,在做出有关利率的任何决定之前,评估更多即将到来的数据及其可持续性的重要性。这一观点与G10集团中大多数央行的观点一致,包括美联储(Fed)、欧洲央行(ECB)、英格兰银行(BoE)和澳大利亚储备银行(RBA)。

鸽派的惊喜?

鉴于目前加拿大通货膨胀率的下降趋势和劳动力市场的一些降温,不应完全排除加拿大央行会议上的温和基调以及加拿大央行行长麦克莱姆在随后的新闻发布会上发出的一些悲观信息,同时也不应完全排除加拿大央行在夏季某个时候与美联储、欧洲央行(或许还有英国央行)联手启动宽松周期的明显可能性。

此外,加拿大央行可能会修改其对通胀和GDP的预测,预计它们将在央行的时间范围内下降。

从加拿大银行4月1日发布的第一季度商业前景调查(BOS)来看,企业观察到商业环境略有改善,几乎所有地区、行业和企业规模都普遍出现增长。预计加拿大将在明年陷入衰退的企业比例从第四季度的38%降至27%。同样,40%的公司预计未来两年通胀率将维持在3%以上,低于去年第四季度的54%。此外,只有17%的公司认为通货膨胀率需要四年以上的时间才能恢复到2%,低于去年第四季度的27%。虽然工资增长仍然保持在高位,但大多数公司预计工资增长将放缓,74%的公司预计到2025年工资增长将正常化。

关于通货膨胀,加拿大央行行长麦克莱姆在3月份的新闻发布会上表示,“我们正在见证对抗通货膨胀的战斗取得进展,我们预计会取得更大的进展。”然而,如果核心通胀指标仍然停滞不前,那么我们对整体通胀下降的预测可能不会实现。”麦克勒姆坚持认为,与通胀前景相关的风险是合理平衡的。通胀预期保持稳定的事实无疑有助于央行控制通胀。

加拿大央行什么时候公布货币政策决定?对美元/加元有何影响?

加拿大央行将于周三格林尼治标准时间13:45公布其政策决定,同时公布货币政策报告(MPR)。麦克勒姆州长的新闻发布会定于格林尼治时间14:30举行。

排除任何潜在的意外,预计对加拿大货币的影响可以忽略不计,如果有的话。选择谨慎的方法来维持目前的情况可能会导致短期内美元/加元货币对的反射性下跌,尽管在持续时间或规模上不太可能大幅下跌。值得注意的是,今年即期汇率的上升很大一部分要归功于美元的动态。

FXStreet.com的高级分析师Pablo Piovano表示,“美元/加元自年初以来的逐渐上升趋势似乎因最近突破了关键的200日移动均线(1.3506)而得到加强。然而,到目前为止,这一趋势在1.3650附近的年内迄今峰值附近遇到了相当可观的障碍。如果能持续突破该区域,可能会促使该货币对向2023年11月的顶部1.3898(11月1日)进发。”

Pablo补充道:“如果卖方重新占据上风,在3月底部1.3419(3月8日)之前,200日移动均线应该会提供可观的竞争。从这里开始的额外疲软可能会打开向周低点1.3358(1月31日)移动的大门。”

经济指标

加拿大央行货币政策报告

加拿大银行货币政策报告是对加拿大经济健康状况的季度诊断性审查,是对加拿大经济的研究,包括对所有关键指标的预测,以及对未来风险的评估。本报告中的任何变化都可能影响加拿大元(CAD)的波动。如果加拿大央行表现出强硬的前景,则被视为加元看涨,而温和的前景则被视为看跌。

阅读更多。
下次发布:2024年4月10日星期三14:00

频率:每月一次

共识:-

前值:-

来源: 加拿大央行

免责声明:仅供参考。 过去的表现并不预示未来的结果。
placeholder
【财经纵览】:美国9月CPI创五个月最大涨幅!黄金重挫逾1%,纳指重挫近2%,CoreWeave跌超15%美债收益率全线冲高回落,其中10年期美债收益率一度升至5.329%,但其后下跌14个基点至5.19%,连续两日下跌。究其原因,尽管美国9月核心通胀连续第二个月超出预期,但CPI走高主要受汽油价格驱动,这视乎并不足以令美联储下定决心加速收紧货币政策。周三(10月14日)美国旧金山联储银行总裁戴利表示,美联储很可能还需要进一步加息,但暗示没有必要在10月会议上采取行动,因为加息并无紧迫性。芝加哥联储主席古尔思比虽然称9月CPI“令人沮丧”,但倾向于等待更多数据再决定是否加息。
作者  Insights
10 月 15 日 周四
美债收益率全线冲高回落,其中10年期美债收益率一度升至5.329%,但其后下跌14个基点至5.19%,连续两日下跌。究其原因,尽管美国9月核心通胀连续第二个月超出预期,但CPI走高主要受汽油价格驱动,这视乎并不足以令美联储下定决心加速收紧货币政策。周三(10月14日)美国旧金山联储银行总裁戴利表示,美联储很可能还需要进一步加息,但暗示没有必要在10月会议上采取行动,因为加息并无紧迫性。芝加哥联储主席古尔思比虽然称9月CPI“令人沮丧”,但倾向于等待更多数据再决定是否加息。
placeholder
美CPI强劲提振加息预期,黄金价格跌破4100美元,未来走势如何?接下来关注美联储主席沃什谈话,若其释放鹰派信号,金价或跌破4000美元/盎司。
作者  Alison Ho
10 月 15 日 周四
接下来关注美联储主席沃什谈话,若其释放鹰派信号,金价或跌破4000美元/盎司。
placeholder
黄金走势:美国9月CPI“利空落地”,金价反弹行情或开启!周四(10月15日)黄金时段内大涨61美元至高位4161美元,一举收复隔夜美国9月CPI数据公布后的全部跌幅。值得留意的是,黄金自9月28日重挫4%以来逾两周时间内反复考验4100美元支撑,但均未出现日线收盘跌破,表明黄金多头蓄势待发。而在美国CPI公布后,不排除黄金多头借“利空落地”正式开启反弹行情可能。
作者  Insights
10 月 15 日 周四
周四(10月15日)黄金时段内大涨61美元至高位4161美元,一举收复隔夜美国9月CPI数据公布后的全部跌幅。值得留意的是,黄金自9月28日重挫4%以来逾两周时间内反复考验4100美元支撑,但均未出现日线收盘跌破,表明黄金多头蓄势待发。而在美国CPI公布后,不排除黄金多头借“利空落地”正式开启反弹行情可能。
placeholder
【财经纵览】:WTI原油六连涨!黄金、美债走强,美国三大股指转涨,费半指数七连跌!周四(10月15日)投资者对通胀威胁及人工智能(AI)基础设施投资背后的债务风险的担忧主导市场走势,资金流入美债、黄金寻求避险。10年期美债收益率跌16个基点最低至5.039%,逼近5%水平;30年期美债收益率跌14个基点,最低至5.38%;黄金涨1.57%至4169美元,一举收复美国9月CPI数据以来全部跌幅。
作者  Insights
昨日 00: 23
周四(10月15日)投资者对通胀威胁及人工智能(AI)基础设施投资背后的债务风险的担忧主导市场走势,资金流入美债、黄金寻求避险。10年期美债收益率跌16个基点最低至5.039%,逼近5%水平;30年期美债收益率跌14个基点,最低至5.38%;黄金涨1.57%至4169美元,一举收复美国9月CPI数据以来全部跌幅。
placeholder
黄金走势:10年期美债收益率回探5%、黄金上攻4200,市场信号如何解读?10年期美债收益率或透过房贷、汽车贷款、企业投资与生活成本传导至选民身上,成为中期选举的重要政治风险。不排除美债、黄金开启阶段性上涨。 但对于反弹空间而言,投资者需从美联储政策路径、能源价格、财政赤字以及海外投资者需求四个方面考量。若在此过程中美国经济衰退风险加剧,不排除10年期美债收益率击穿5%心理关口,并进一步回落考验4.75%水平甚至4.3%水平。
作者  Insights
21 小时前
10年期美债收益率或透过房贷、汽车贷款、企业投资与生活成本传导至选民身上,成为中期选举的重要政治风险。不排除美债、黄金开启阶段性上涨。 但对于反弹空间而言,投资者需从美联储政策路径、能源价格、财政赤字以及海外投资者需求四个方面考量。若在此过程中美国经济衰退风险加剧,不排除10年期美债收益率击穿5%心理关口,并进一步回落考验4.75%水平甚至4.3%水平。
goTop
quote