

美元指数接近101.80,因债券收益率持续上扬
- 随着美国国债收益率持续飙升,美元兑其竞争货币走高。
- 能源价格上涨以及美联储“更长期维持更高利率”的叙事正在推动美国债券收益率上升。
- 美联储威廉姆斯表示,通胀是央行的一大担忧。
由于市场坚定预期美联储(Fed)近期将进一步加息,美国国债收益率持续攀升,美元继续跑赢其竞争货币。
截至发稿,衡量美元兑六种主要货币价值的美元指数(DXY)交投于周四创下的八周高点 101.30 附近。与此同时,10年期美国国债收益率接近周四创下的19年高点 5.23%。
CME FedWatch 工具显示,美联储在今年剩余的两次政策会议上加息的概率接近 58%。
美联储“更长期维持更高利率”的预期推动美国收益率升至 5% 上方
荷兰国际集团(ING)分析师指出,随着市场对“高企的能源价格以及美联储准备收紧政策并将利率维持在更高水平更长时间”的反应,美国借贷成本已攀升。他们指出,在“政府财政赤字大幅扩大以及对债务可持续性的担忧”的背景下,期限更长的美国国债收益率已“升至 5% 上方”。
美联储官员最近的言论表明,他们对高通胀高度担忧,并且对劳动力市场状况改善的信心正在增强。
在美联储语气依然明显偏鹰之际,威廉姆斯指出韧性和通胀风险
美联储威廉姆斯传递出一则明显偏强硬的信息,FXS Speechtracker 评分为 7.2/10,高于 6.2/10 的历史平均水平,凸显出相较既定基准更偏鹰派的语气。对美国经济“显著韧性”的强调、实现最大就业的下行风险减弱、与人工智能相关的强劲需求,以及年底前再次加息的“合理”可能性,都表明美联储仍专注于遏制通胀,尽管明确的前瞻指引有所收敛,并且也承认对更高收益率持续性的担忧。强劲需求、通胀担忧以及对进一步收紧政策的开放态度共同利好美元,而从僵化指引转向更灵活的表述,则为外汇定价注入了更多利率路径不确定性。
FXS 美联储情绪指数下滑 0.18 点至 148.63,虽略有回落,但该指标仍深处鹰派区间,远高于中性 100 关口。尽管小幅下降,但这一高位指数与高于平均水平的 FXS Speechtracker 评分相互印证,确认美联储沟通整体仍对美元构成支撑,尽管市场正在重新评估高收益率的持续性。
美元指数技术分析
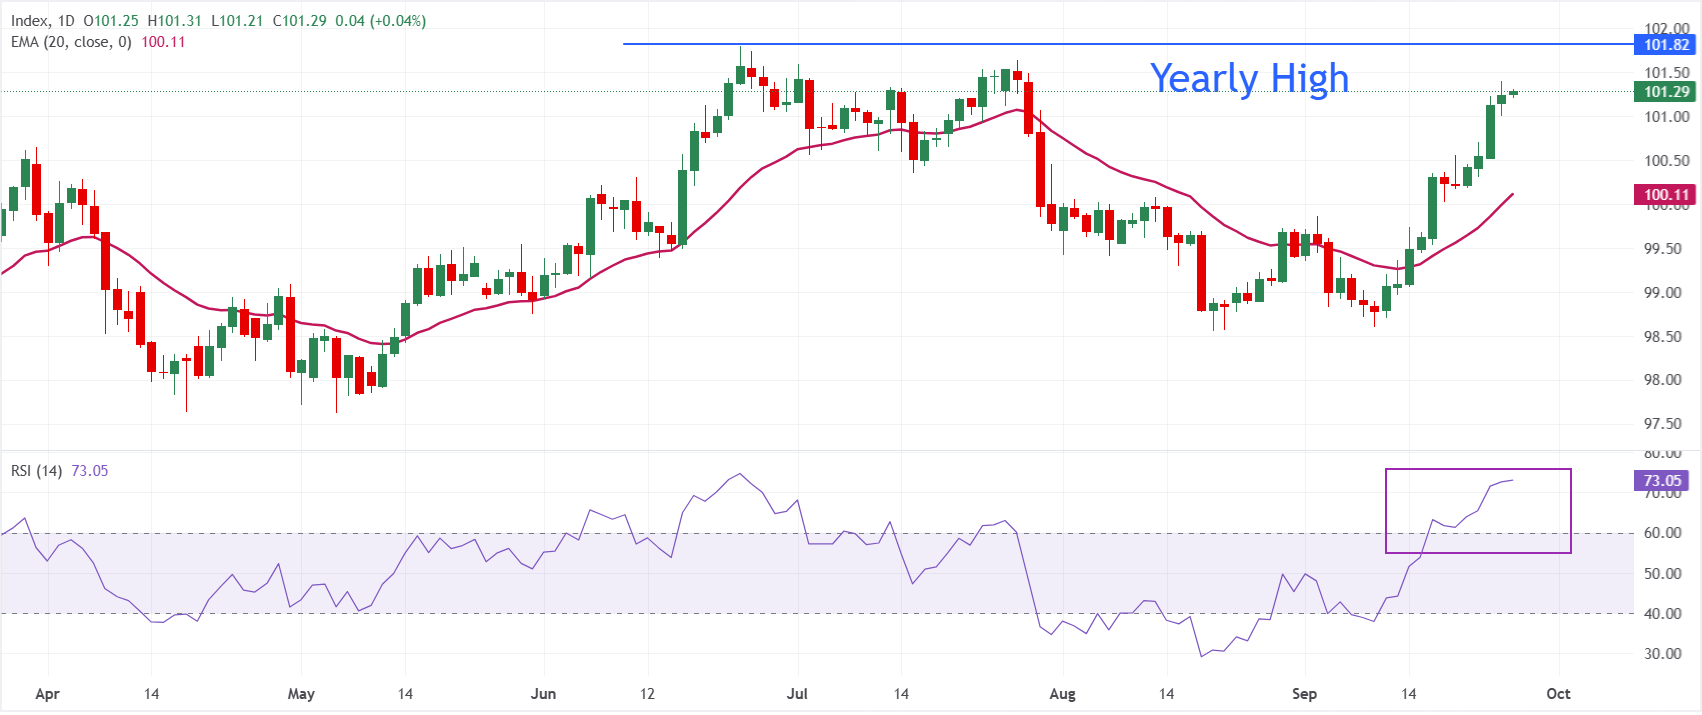
在日线图上,美元指数现货报 101.29。短期偏向看涨,因为价格仍守在 20 日指数移动平均线(EMA)100.11 上方,在近期自 99.00 下方水平反弹后,进一步强化了积极基调。然而,相对强弱指数(14)位于 73.05,已进入超买区域,表明上行动能强劲,但在未来几个交易日可能面临回调停顿或盘整的风险。
下行方面,当前枢轴区域 101.29 附近被视为即时支撑,而 20 日 EMA 100.11 附近则可能出现更强的潜在买盘,买家或尝试守住更广泛的反弹结构。上行方面,DXY 的持续反弹可能在年内高点 101.80 附近遇阻
(本报道的技术分析由人工智能工具协助撰写。了解更多。)
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。
推荐文章


