

欧元在英国预算成为焦点之际兑英镑反弹
- 欧元/英镑小幅反弹,因投资者在英国预算案公布前减少英镑敞口。
- 预计英国央行将在 11 月加息,而欧洲央行预计将在周四按兵不动。
- 技术前景仍然看跌,不过超卖的 RSI 状况表明卖压可能缓解。
周三,欧元/英镑空头稍作喘息,在英国秋季预算案于 GMT12:30 公布前,交易员削减英镑敞口,该货币对结束了连续两日的跌势。发稿时,该交叉盘交投于 0.8375 附近,日内上涨 0.17%,但仍接近 2025 年 5 月以来的最低水平。
英国预算案被视为英镑和英国国债的关键驱动因素
Brown Brothers Harriman 的策略师强调,“英镑和英国国债将以今天的英国预算案为指引”,市场关注的焦点在于政府是否“维持计划中的财政紧缩,并控制英国国债发行规模”。他们认为,“维持或加大财政紧缩应有助于英国国债,因为这会缓解通胀压力,并抑制英国央行加息预期。”不过,对于英镑而言,他们警告称,“更强的财政可信度将与较低利率支撑相竞争,并限制上行空间”,而“财政失控和更大规模的英国国债发行则可能推高英国国债收益率,并打压英镑。”
英国央行将于 11 月 5 日公布利率决议,交易员已完全计入 25 个基点的加息。由于政策制定者认为能源成本上升向更广泛的价格和工资传导的迹象有限,该央行今年迄今一直维持利率不变。然而,最新的通胀上升,加上劳动力市场和增长数据保持稳健,强化了加息预期。
欧元方面,对法国公共财政的担忧令市场情绪依然脆弱。另一方面,市场注意力转向欧洲央行(ECB)周四的政策决议。鉴于今年已累计加息 50 个基点以应对能源成本上升带来的通胀压力,欧洲央行预计将把存款利率维持在 2.50% 不变。交易员将寻找政策制定者是否倾向于在 12 月再次加息的线索。
技术分析
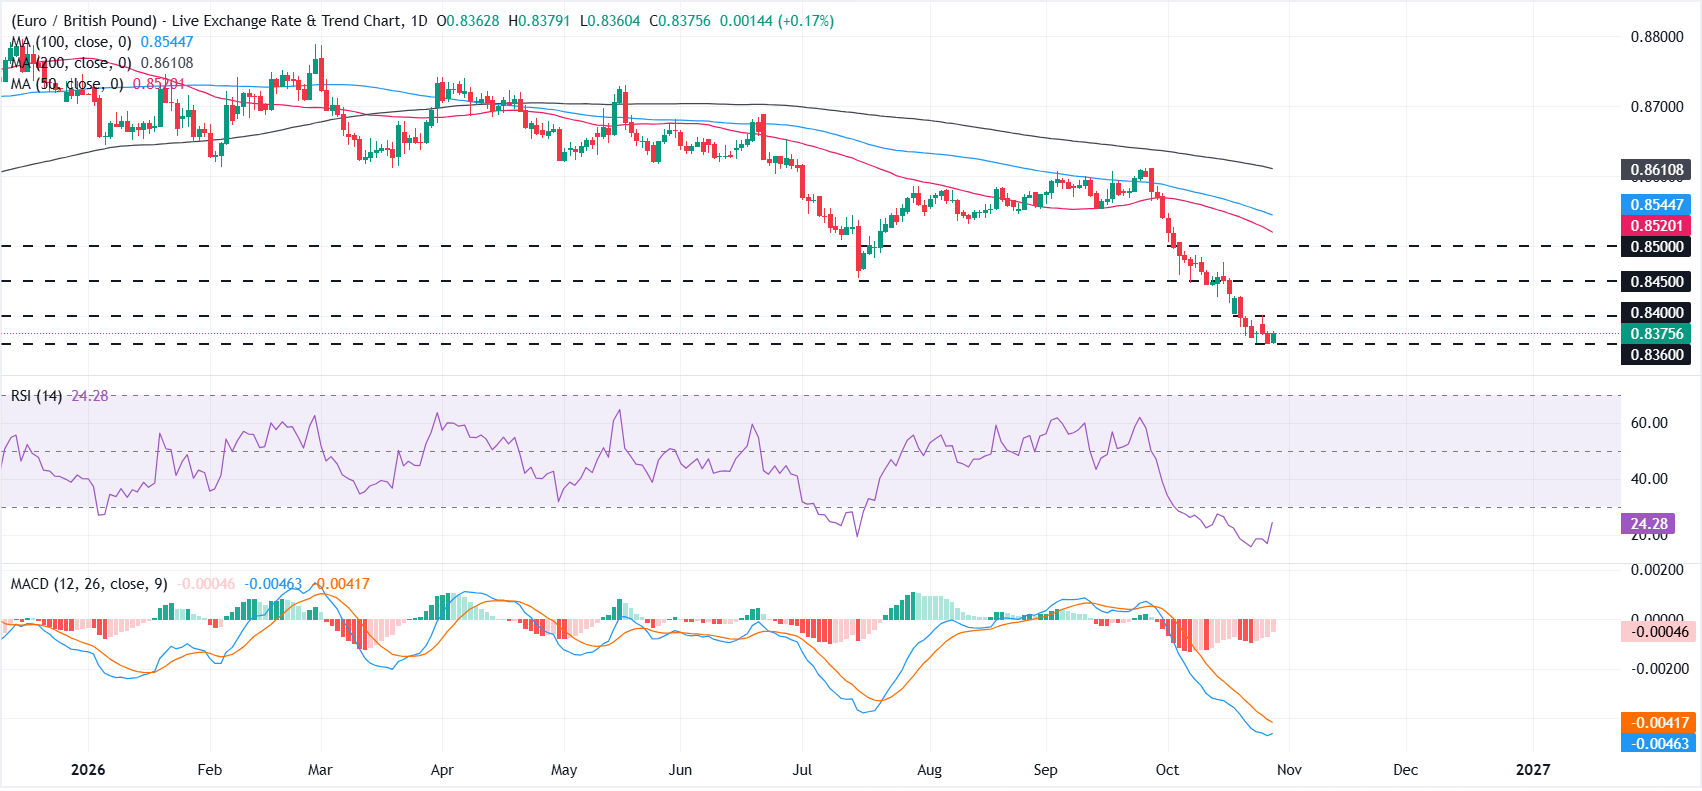
从日线图来看,欧元/英镑延续看跌倾向,现货价格明显低于 50 日、100 日和 200 日简单移动平均线(SMA),这些均线密集聚集在约 0.8520 至 0.8611 区间。该货币对受到这一密集上方供应区的压制,而相对强弱指数(RSI)在 24 附近,显示超卖状况,可能会放缓短线下行,但负值的移动平均趋同背离(MACD)柱状图仍暗示卖压持续存在。
上行方面,初步阻力位于附近的 0.8400 水平,其后是 0.8450 和 0.8500,随后是位于 0.8520 的 50 日 SMA 和位于 0.8545 的 100 日 SMA,而位于 0.8611 的 200 日 SMA 则构成更远的阻力上限。
下行方面,直接支撑位于 0.8360 水平线。若明确跌破这一底部,将为跌势延续打开空间,而若守住该水平上方,则可能推动汇价向上述阻力带展开修正性反弹。
(本故事的技术分析由 AI 工具协助撰写。 了解更多。)
下表显示了 英镑 (GBP) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.07% | 0.12% | -0.05% | -0.15% | -0.14% | 1.19% | 0.04% | |
| EUR | 0.07% | 0.19% | 0.00% | -0.08% | -0.07% | 1.25% | 0.12% | |
| GBP | -0.12% | -0.19% | -0.17% | -0.26% | -0.26% | 1.07% | -0.08% | |
| JPY | 0.05% | 0.00% | 0.17% | -0.10% | -0.10% | 1.23% | 0.08% | |
| CAD | 0.15% | 0.08% | 0.26% | 0.10% | 0.00% | 1.33% | 0.19% | |
| AUD | 0.14% | 0.07% | 0.26% | 0.10% | 0.00% | 1.33% | 0.19% | |
| NZD | -1.19% | -1.25% | -1.07% | -1.23% | -1.33% | -1.33% | -1.12% | |
| CHF | -0.04% | -0.12% | 0.08% | -0.08% | -0.19% | -0.19% | 1.12% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 英镑 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 GBP (基数)/ USD (报价)。
推荐文章


