

纽元延续跌势,美元触及年内高点
- 纽元/美元跌破 0.5600 继续下滑,创下自 2025 年 11 月以来最低水平,因美元触及年度高点。
- 有望录得连续第六周下跌,较 8 月下旬略低于 0.6000 的水平回落。
- 纽储行现金利率为 2.75%,较 2025 年 11 月上次降息后的 2.25% 上升。
连续五周下跌,并且第六周大部分时间也在下跌,已将纽元/美元推至新西兰央行(RBNZ)上次降息、即 2025 年 11 月以来的最低水平。此后,纽储行已两次加息至 2.75%,交易员已加大对 10 月 28 日第三次加息的押注。纽元/美元目前交投于 0.5600 略上方,已连续第三个交易日下跌。
美联储的区间回到 2025 年 11 月时的水平,纽元也是如此
美联储在 9 月 16 日加息后,利率区间为 3.75%-4.00%,与 2025 年 11 月时相同。新西兰央行(RBNZ)的官方现金利率(OCR)比其在 2025 年 11 月降息前的水平高出 25 个基点。两大政策利率之间的差距,比纽元/美元上次跌至如此低位时更窄。
变化在于美国长期借贷成本,10 年期美债收益率周四升至 2002 年以来最高水平。RBNZ 仍可能在 10 月 28 日第三次加息,而此前的两次加息并未改变纽元的起点。
疲软的美国数据仍不足以提振纽元
北京时间周五 12:30 公布的美国非农就业数据将是纽元/美元下一个预定考验,市场预计新增就业 9 万个,低于 8 月的 16.2 万个。新西兰下一项数据是新西兰经济研究所(NZIER)公布的第三季度商业信心指数,定于北京时间周一 21:00 发布,前值为 8%。中国是新西兰最大的出口市场,将休市至 10 月 7 日。
周三公布的美国通胀数据走软,并未阻止纽元/美元当日下跌。9 万个的非农就业预期本身就已反映出就业市场放缓,因此若实际数据疲弱,更多只是符合预期,而非意外消息。
纽元的关键水平与偏向
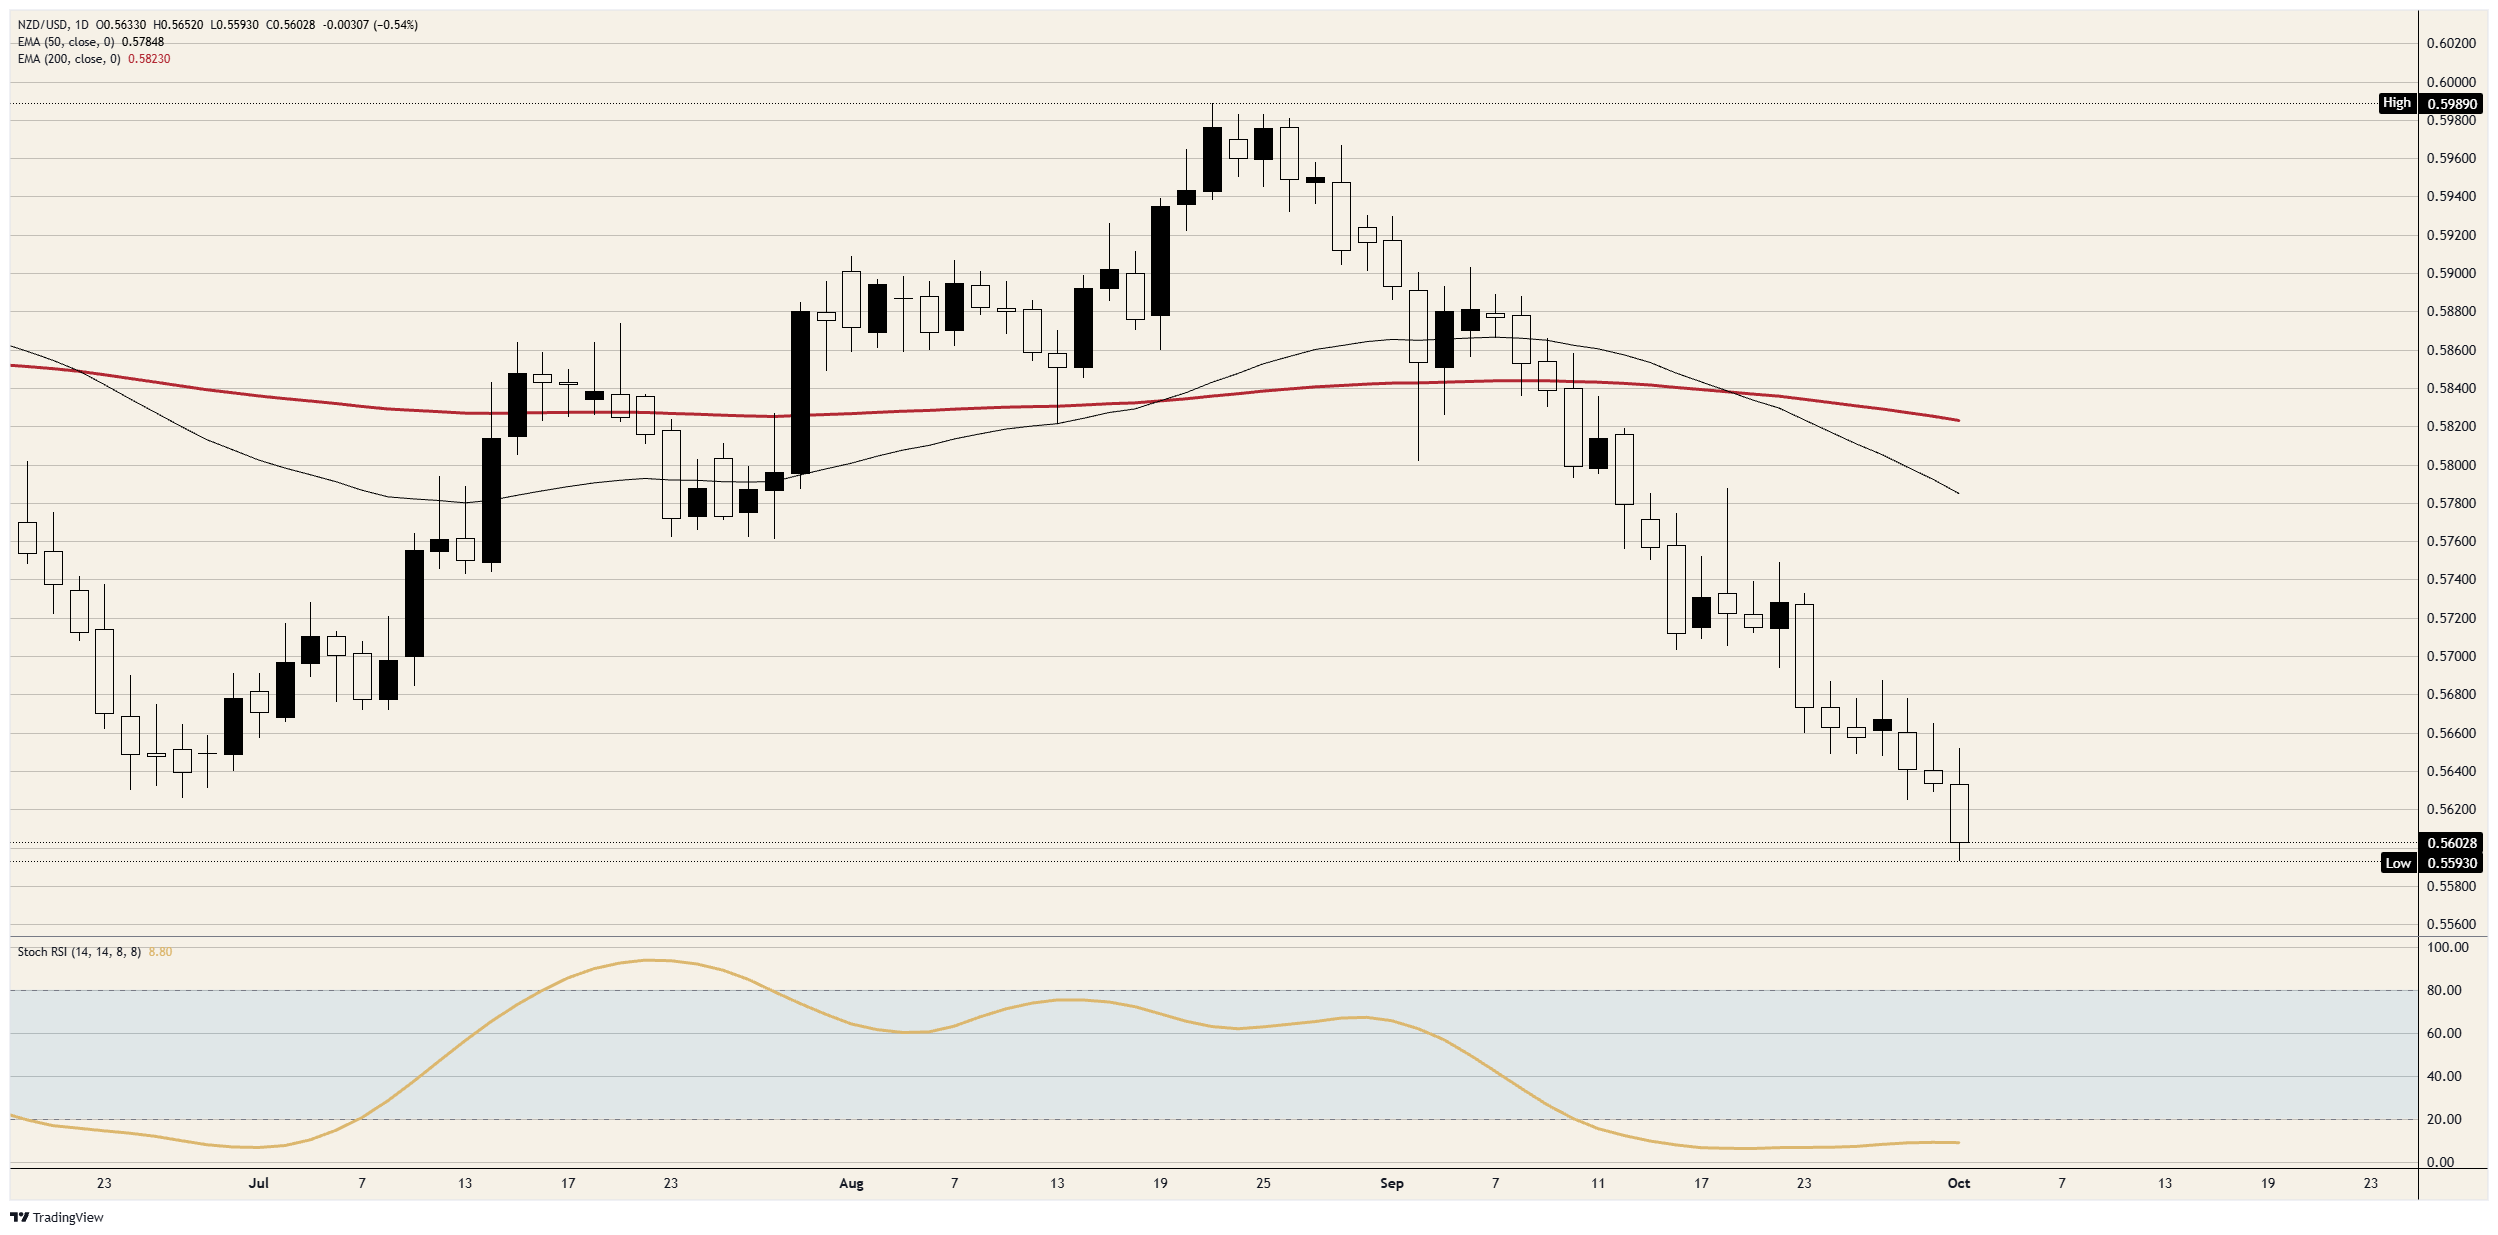
阻力:0.5650 令周二和周三的日收盘价都低于该水平,接近本周开盘位置,自 9 月 23 日以来的每个交易日高点都未能突破 0.5700。
支撑:跌破 0.5600 后,周四低点成为首个参考位,其后是 0.5550 和 0.5500。
偏向:在收盘基础上,走势仍受压于 0.5650 下方,0.5550 为首个目标,0.5500 为第二目标。日线随机相对强弱指数(Stoch RSI)接近 9,大致与 9 月中旬以来的水平相当,因此此次下跌已持续较久,但尚未真正扭转。日收盘站上 0.5700 将取消该空头观点。
纽元/美元日线图
新西兰元(纽元)常见问题(FAQ)
新西兰元(NZD),也被称为Kiwi,是投资者中众所周知的交易货币。它的价值大体上取决于新西兰经济的健康状况和该国央行的政策。不过,也有一些独特的因素会影响纽元的走势。中国经济的表现往往会影响新西兰元,因为中国是新西兰最大的贸易伙伴。对中国经济来说,坏消息可能意味着新西兰对中国的出口减少,从而打击中国经济和人民币。另一个影响纽元的因素是奶制品价格,因为奶制品是新西兰的主要出口产品。高乳制品价格增加了出口收入,对经济和新西兰元都有积极的贡献。
新西兰储备银行(RBNZ)的目标是在中期实现并维持1%至3%的通货膨胀率,重点是将其保持在2%的中点附近。为此,银行设定了一个适当的利率水平。当通货膨胀过高时,新西兰央行会提高利率来给经济降温,但此举也会提高债券收益率,增加投资者对该国投资的吸引力,从而提振纽元。相反,低利率往往会削弱纽元。所谓的利率差异,即新西兰的利率与美联储设定的利率相比如何,也可能在纽元/美元货币对的走势中发挥关键作用。
新西兰发布的宏观经济数据是评估经济状况的关键,并可能影响新西兰元(NZD)估值。基于高经济增长、低失业率和高信心的强劲经济对纽元有利。高增长的经济吸引外国投资,并可能鼓励新西兰储备银行提高利率,如果这种经济实力与高通胀一起出现。相反,如果经济数据疲软,纽元可能会贬值。
新西兰元(NZD)倾向于在风险偏好时期走强,或者当投资者认为更广泛的市场风险较低并对经济增长持乐观态度时。这往往会给大宗商品和新西兰元等所谓的“大宗商品货币”带来更有利的前景。相反,在市场动荡或经济不确定时,纽元往往会走弱,因为投资者倾向于出售高风险资产,逃往更稳定的避风港。
推荐文章


