
澳元/美元价格预测:从0.6960小幅反弹后持稳

来源 Fxstreet
  • 澳元/美元从盘中低点 0.6960 小幅回升至 0.6972 附近。
  • 澳大利亚 8 月份火热的 CPI 数据为澳元提供支撑。
  • 投资者等待美国 8 月份 PCE 通胀数据。

周三欧洲早盘时段,澳元(AUD)兑美元(USD)延续反弹,回升至 0.6972 附近,较当日低点 0.6960 有所回升。不过,这一澳元货币对仍较周二收盘价 0.6985 下跌 0.18%。

澳元在澳大利亚 8 月份消费者物价指数(CPI)数据公布后获得支撑,该数据表明价格压力进一步加速。同比(YoY)CPI 数据录得 4%,符合预期,高于 7 月份的 3.5%。按月来看,通胀数据增速放缓至 0.4%,与预期一致,前值为 1%。

澳大利亚通胀压力进一步加速的迹象,提升了市场对澳储行(RBA)今年将进一步加息的预期。周二,澳储行行长米歇尔·布洛克(Michele Bullock)表示,今年进一步加息的大门仍然敞开。到目前为止,2026 年澳储行已将官方现金利率(OCR)四次上调至 4.6%。

三菱日联金融集团(MUFG)会后指出,澳储行重申将“继续采取其认为必要的措施,以可持续地使通胀回到目标水平,包括在必要时进一步上调现金利率目标”。

在美元方面,美国 8 月份个人消费支出(PCE)价格指数数据将于 GMT12:30 公布。

澳元/美元技术分析
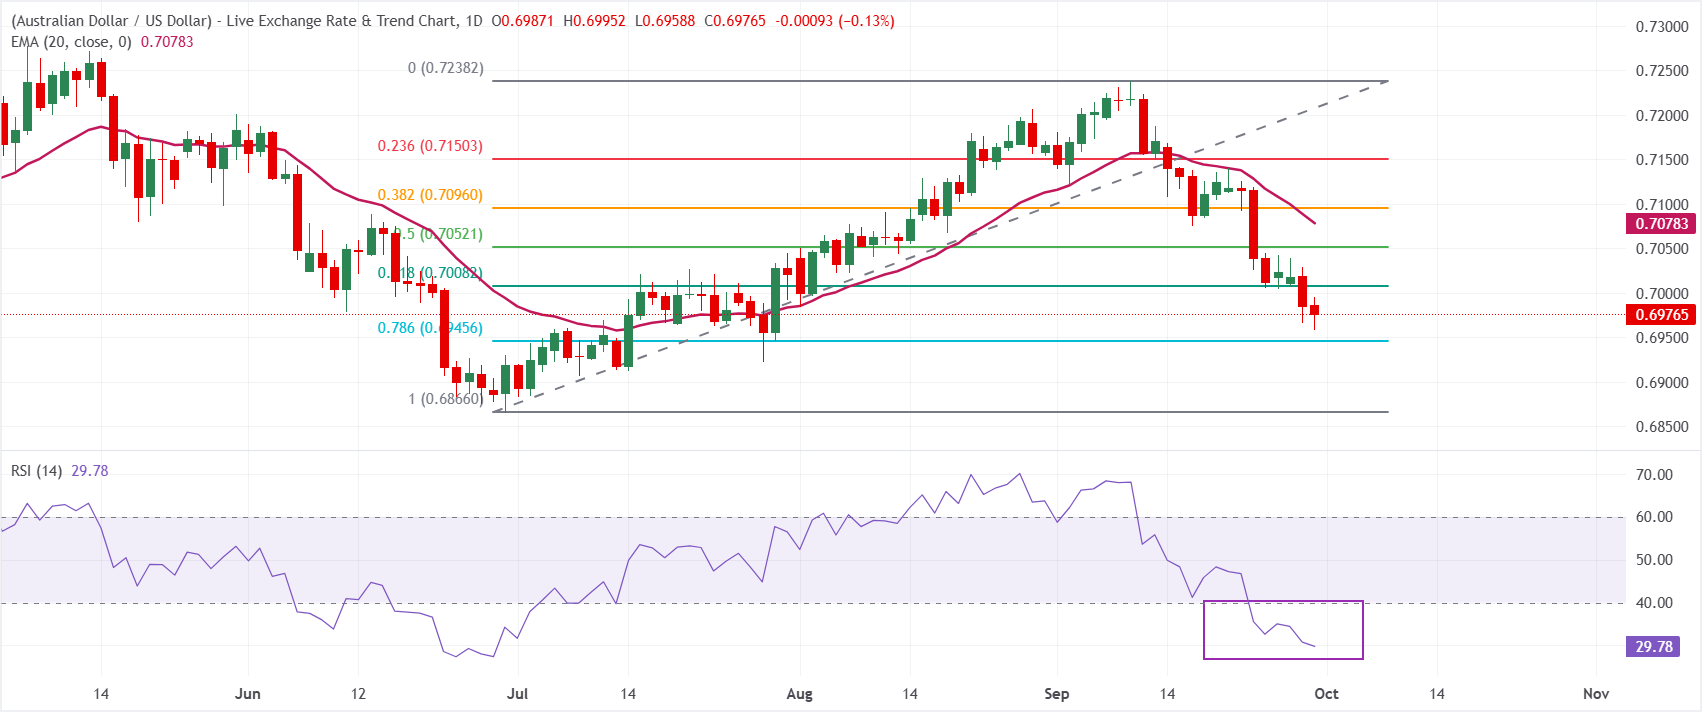
在日线图上,澳元/美元报 0.6977,延续跌势,跌破 0.7078 的 20 日指数移动平均线(EMA),并使短期偏向明显转为看跌。该货币对在未能守住上方回撤区间附近的涨幅后,已回落至 0.7008 的 61.8% 斐波那契回撤位下方,而相对强弱指数(14)在 29 附近,显示超卖状况可能会放缓下行,但不足以抵消上方移动均线和斐波那契阻力带来的持续压力。

上行方面,初步阻力位现位于 0.7008 的 61.8% 回撤位,其后是 0.7052 的 50% 水平和 0.7078 的 20 日 EMA,进一步阻力位于 0.7096 的 38.2% 回撤位和 0.7150 的 23.6% 回撤位,之后是接近 0.7238 的结构性锚点。下行方面,初步支撑位于 0.6946 附近的 78.6% 回撤位,随后是由 0.6866 的 100% 回撤位标示的近期波动低点区域;若超卖信号持续,卖方可能开始获利了结。

(本报道的技术分析由 AI 工具协助撰写。 了解更多。)

经济指标

消费者物价指数(同比)

消费者物价指数(CPI)由澳大利亚统计局每月发布,衡量家庭消费者所购买的综合商品和服务篮子价格的变化。该指标是头条通货膨胀的主要衡量标准,采用了新的方法论,将数据从季度转为月度,从2024年4月起适用。同比读数将参考月份的价格与一年前同月的价格进行比较。高读数被视为对澳元(AUD)看涨,而低读数则被视为看跌。

阅读更多

上次发布时间: 周三 9月 30, 2026 01:30

频率: 每月

实际值: 4%

预期值: 4%

前值: 3.5%

来源: Australian Bureau of Statistics

免责声明:仅供参考。 过去的表现并不预示未来的结果。
placeholder
【财经纵览】:美伊谈判获进展?WTI原油巨震、黄金重挫近4%,美股全线下挫周一(9月28日)特朗普于上周末拒绝伊朗重开霍尔木兹海峡的最新提案,通胀担忧升温引发全球债券市场动荡加剧,VIX恐慌指数与MOVE指数双双走高。美国10年期债息一度升9.2个基点,报5.279%,创2007年以来新高;30年期债息升见2004年以来高位,报5.581%;对利率更为敏感的2年期美债息率升8.7个基点,至4.951%。德国10年期债息升上2009年以来高,日本、澳洲及南韩债息亦向上。
作者  Insights
9 月 29 日 周二
周一(9月28日)特朗普于上周末拒绝伊朗重开霍尔木兹海峡的最新提案,通胀担忧升温引发全球债券市场动荡加剧,VIX恐慌指数与MOVE指数双双走高。美国10年期债息一度升9.2个基点,报5.279%,创2007年以来新高;30年期债息升见2004年以来高位,报5.581%;对利率更为敏感的2年期美债息率升8.7个基点,至4.951%。德国10年期债息升上2009年以来高,日本、澳洲及南韩债息亦向上。
placeholder
【财经纵览】:30年期美债息率创2002年新高,WTI原油重挫逾4%,跌穿90关口!黄金反攻4200周二(9月29日)市场对美联储10月加息的预期概率从约70%回落至50%左右。美国30年期债息一度突破5.6%,最高触及5.62%,创2002年以来新高,但其后辗转回落至5.6%下方,录得连续六日上涨。美国2年期国债收益率回落至4.9%下方。
作者  Insights
9 月 30 日 周三
周二(9月29日)市场对美联储10月加息的预期概率从约70%回落至50%左右。美国30年期债息一度突破5.6%,最高触及5.62%,创2002年以来新高,但其后辗转回落至5.6%下方,录得连续六日上涨。美国2年期国债收益率回落至4.9%下方。
placeholder
欧元汇率创一年多新低!能源危机叠加强势美元,未来继续跌?在美联储加息预期升温、欧洲能源危机叠加政治风险下,欧元/美元持续承压。
作者  Alison Ho
9 月 30 日 周三
在美联储加息预期升温、欧洲能源危机叠加政治风险下,欧元/美元持续承压。
placeholder
黄金跌至接近4,150美元,因美国国债收益率和油价上涨盖过了疲软的PCE通胀数据周四亚洲早盘时段,金价(黄金/美元)暴跌至4150美元附近,受美国国债收益率走高拖累。交易员们正等待周五晚些时候公布的美国9月就业数据,以寻求新的推动力。
作者  FXStreet
10 月 01 日 周四
周四亚洲早盘时段,金价(黄金/美元)暴跌至4150美元附近,受美国国债收益率走高拖累。交易员们正等待周五晚些时候公布的美国9月就业数据,以寻求新的推动力。
placeholder
美国9月非农前瞻:就业增速或降温,美股、美元及黄金如何反应?美东时间10月2日(周五),美国将公布9月非农就业报告,市场将重点关注就业增长能否延续8月的反弹,以及数据是否会改变美联储后续加息预期。目前市场普遍预计,美国就业增长将较8月明显放缓。据路透调查预计,9月新增非农就业约10万人,失业率可能由8月的4.1%升至4.2%;部分机构的预测则集中在9万人附近。作为对比,8月美国新增非农达到16.2万人,为五个月来最大增幅。就业或温
作者  TradingKey
10 月 01 日 周四
美东时间10月2日(周五),美国将公布9月非农就业报告,市场将重点关注就业增长能否延续8月的反弹,以及数据是否会改变美联储后续加息预期。目前市场普遍预计,美国就业增长将较8月明显放缓。据路透调查预计,9月新增非农就业约10万人,失业率可能由8月的4.1%升至4.2%;部分机构的预测则集中在9万人附近。作为对比,8月美国新增非农达到16.2万人,为五个月来最大增幅。就业或温
goTop
quote