

Baker Hughes Co(BKR)股票10月28日盘中下跌5.76%:释放什么信号?
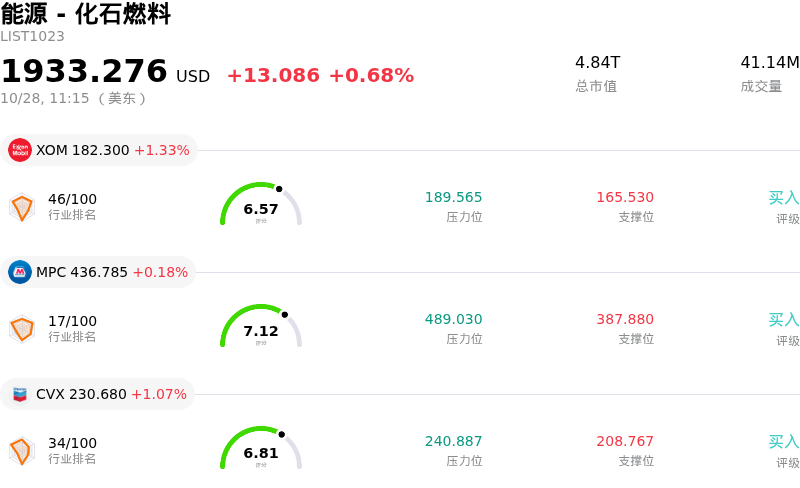
Baker Hughes Co (BKR) 盘中下跌5.76%, 所属行业能源 - 化石燃料上涨0.68% ,公司涨幅跑输行业涨幅,行业成交额前三股票 埃克森美孚 (XOM) 上涨 1.33%;马拉松原油 (MPC) 上涨 0.18%;雪佛龙 (CVX) 上涨 1.02%。
今日是什么导致了Baker Hughes Co(BKR)股价下跌?
在发布第三季度业绩报告后,贝克休斯在交易时段走低。尽管这家能源科技服务商经调整后的营收和净利润均超出华尔街预期,但按通用会计准则(GAAP)计算的净利润大幅萎缩,加上市场对其收购查特工业所引发的杠杆率和整合成本存在持续担忧,拖累了市场情绪。投资者在很大程度上忽视了超预期的头条业绩,转而关注近期的运营磨合与资产负债表压力。
经调整后盈利能力与 GAAP 指标之间的分化是导致股价走弱的主要催化剂。尽管得益于工业与能源技术部门的稳健执行力以及油田服务活动的复苏,经调整后的收益和营收有所增长,但 GAAP 净利润却同比大幅下滑。这一下滑反映了将查特工业纳入业务组合产生的巨额交易、重组和交割费用。这些整合负担再加上攀升的债务水平,重燃了投资者对短期自由现金流转化效率及营业利润率扩张时间表的怀疑。
尽管市场反应负面,但其基本面商业势头依然完好。受天然气基础设施、液化天然气项目以及针对高密度人工智能数据中心电力解决方案的广泛需求推动,该公司技术部门的新增订单强劲,积压订单创下历史新高。管理层因此上调了技术部门的全年订单预期。然而,偏高的估值倍数和对近期利润率稀释的担忧促使市场参与者规避风险,掩盖了长期结构性增长驱动因素。
Baker Hughes Co(BKR)技术分析
Baker Hughes Co (BKR) 技术面来看,MACD(12,26,9)数值0.570,处于中性状态,RSI数值46.221处于中性状态,Williams%R数值55.846处于卖出状态,注意关注。
Baker Hughes Co(BKR)基本面分析
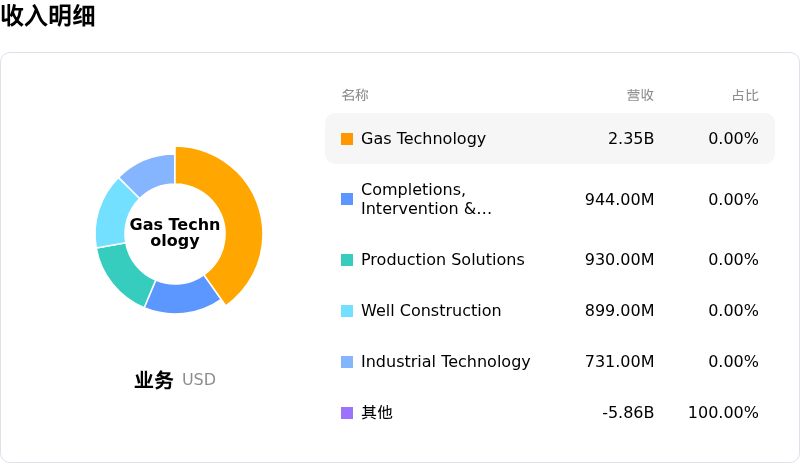
Baker Hughes Co (BKR) 处于能源 - 化石燃料行业,最新年度营业收入$27.73B,处于行业8,净利润$2.59B,处于行业10。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$71.43,最高价为$85.00,最低价为$51.00。
关于Baker Hughes Co(BKR)的更多详情
公司特定风险:
- GAAP净利润缩减:受巨额交易、重组及整合费用的拖累,贝克休斯公布2026财年第三季度GAAP净利润同比下降33%至4.11亿美元(GAAP稀释后每股收益为0.41美元)。
- 收购后债务杠杆上升:在完成对查特工业的全现金收购后,其长期债务激增至174.8亿美元,引发机构对财务杠杆上升及资产负债表去杠杆进度的担忧。
- 整合成本增加与并购协同效应滞后:查特工业的整合费用及无形资产非现金摊销使短期利润率承压,而较长的产品交付周期则推迟了营收协同效应的显现。
- 供应链瓶颈与地缘政治脆弱性:航改型设备的物流问题给运营带来执行风险,同时中东地缘政治紧张局势威胁到油田服务与设备(OFSE)及工业与能源技术(IET)部门的业务活跃度。
推荐文章


