

ASE Technology Holding Co Ltd(ASX)股票10月26日盘中上涨3.66%:关键驱动因素揭晓
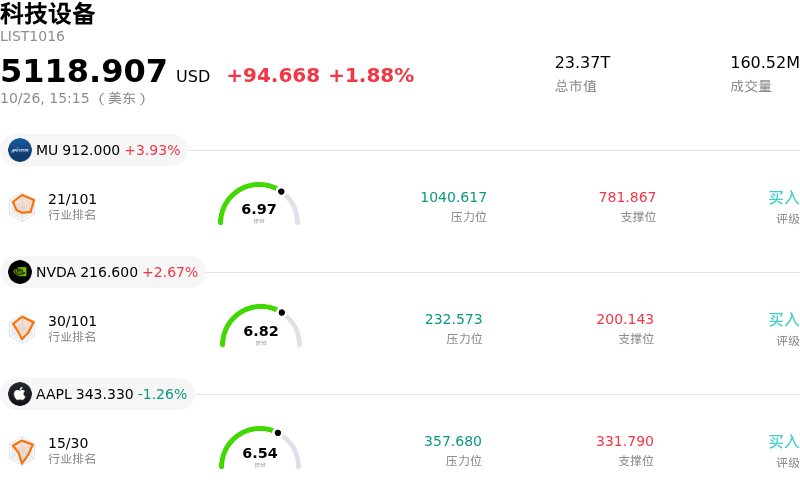
ASE Technology Holding Co Ltd (ASX) 盘中上涨3.66%, 所属行业科技设备上涨1.88% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 3.93%;英伟达 (NVDA) 上涨 2.67%;苹果 (AAPL) 下跌 1.26%。
今日是什么导致了ASE Technology Holding Co Ltd(ASX)股价上涨?
在日月光投控即将发布第三季度财报之际,机构投资者纷纷重新调整投资组合,推动该公司股价展现上行走势。在本月早些时候半导体封测与硬件板块经历全行业整固之后,此次上涨标志着股价迎来显著复苏,市场参与者也再次将焦点锁定在人工智能基础设施的基本面优势上。
支撑此次走势的基本面因素在于委外半导体封测(OSAT)业务拥有强劲的营收前景。市场对先进封装解决方案的需求急剧增加,特别是在高性能计算与复杂 Chiplet(小芯片)集成领域,持续推动产能利用率维持高位。该公司近期公布的营收趋势凸显出核心封测业务的持续强劲,进一步强化了市场对其毛利率扩张以及季度业绩稳健执行的预期。
在先进封装能力方面的战略投资进一步巩固了投资者的长期信心。管理层追加资本支出承诺以扩大前沿先进封装基础设施规模,表明来自主要无晶圆厂(Fabless)芯片设计客户及晶圆代工合作伙伴的订单确定性极强。此外,在企业计算需求企稳和有利定价条件的推动下,电子制造服务部门呈现互补性增长势头,为资产负债表提供了额外的支撑。
虽然随着交易员评估宏观借贷成本和板块估值倍数,盘中股价走势反映出波动加剧,但 AI 芯片封装领域的结构性顺风依然对潜在的市场情绪形成支撑。随着人工智能硬件需求规模不断扩大,日月光投控依然处于全球半导体供应链的关键节点,持续吸引着机构资金流入。
ASE Technology Holding Co Ltd(ASX)技术分析
ASE Technology Holding Co Ltd (ASX) 技术面来看,MACD(12,26,9)数值-1.748,处于中性状态,RSI数值44.499处于中性状态,Williams%R数值73.235处于卖出状态,注意关注。
ASE Technology Holding Co Ltd(ASX)基本面分析
ASE Technology Holding Co Ltd (ASX) 处于科技设备行业,最新年度营业收入$20.71B,处于行业13,净利润$1.30B,处于行业17。「公司简介」
近一月多位分析师给出公司评级为强力买入。目标价预测平均价为$50.02,最高价为$58.00,最低价为$42.04。
关于ASE Technology Holding Co Ltd(ASX)的更多详情
公司特定风险:
- 板块AI资本支出审查与波动性:市场对企业AI资本支出可持续性的重新评估,引发半导体封测板块个股广泛获利回吐,在即将发布的季度财报前加剧了盘中波动。
- 资本支出与利润率挤压风险:管理层将2026年资本支出计划增加20亿美元至105亿美元,带来了近期利润率压力;若营收增长放缓,居高不下的产能建设与折旧费用恐将侵蚀毛利率。
- 估值溢价与执行敏感性:该股票相对于历史基本面指标(GF Value)存在大幅溢价,若第三季度毛利率扩张未能达到分析师的偏高预期,股价对估值倍数的急剧压缩将高度敏感。
- 内部人士套现与机构谨慎:美国证监会(SEC)Form 4披露及机构跟踪数据显示,公司内部人士持续减持——过去一年累计抛售3.697亿美元且买入为零——表明高管对当前价格水平下的上涨空间持谨慎态度。
推荐文章


