

迪士尼股價逼近多年歷史高點126美元:強勁財報與技術面顯示有望突破四年震盪區間
TradingKey - 迪士尼(DIS)公布 2026 會計年度第四季財報後,股價接近 126 美元的多年高點。支撐市場信心的,是串流媒體獲利擴大、主題樂園與體育業務同步成長,以及公司對下一會計年度獲利和股東回報的積極展望。
截至 10 月 3 日的第四季,迪士尼營收 259.47 億美元,年增 16%,高於市場預期的 251.8 億美元;調整後每股盈餘 1.77 美元,年增 59%,同樣超過預期。部門營業利益合計 49.70 億美元,年增 43%,高於公司先前 49 億美元的指引。
獲利改善也反映在現金流上,單季自由現金流年增 89% 至 48.37 億美元,為後續內容投入、業務擴張及股票回購提供支持。
Disney+ 與 Hulu 所在的訂閱隨選視訊業務,是本季最突出的獲利成長來源。該業務營收年增 19% 至 60.50 億美元,營業利益成長 105% 至 8.24 億美元,利潤率由 7.9% 升至 13.6%。其背後的關鍵變化,是營收成長快於成本成長。訂閱營收受用戶擴張和有效收費提高推動,年增 22%;同期業務成本費用僅成長 12%,使內容及平台投入得以由更大的營收規模分攤。
股東回報是另一項支撐。公司計劃 2027 會計年度回購 90 億美元股票,並將年度股息上調 33% 至每股 2 美元。在獲利成長之外,回購減少流通股份數量,也有望進一步支撐每股盈餘。
對接近多年高點的股價而言,這份財報提供了兩方面依據:現有業務的利潤和現金流正在改善,公司也願意透過更大規模回購與配息向股東返還資金。下一階段,串流媒體獲利擴張能否持續,以及新增內容和樂園投入能否帶來相應回報,將影響市場願意給予的估值。
從技術面看,迪士尼週線修復持續推進,正逼近 124.61—126.48 美元的多年壓力帶。
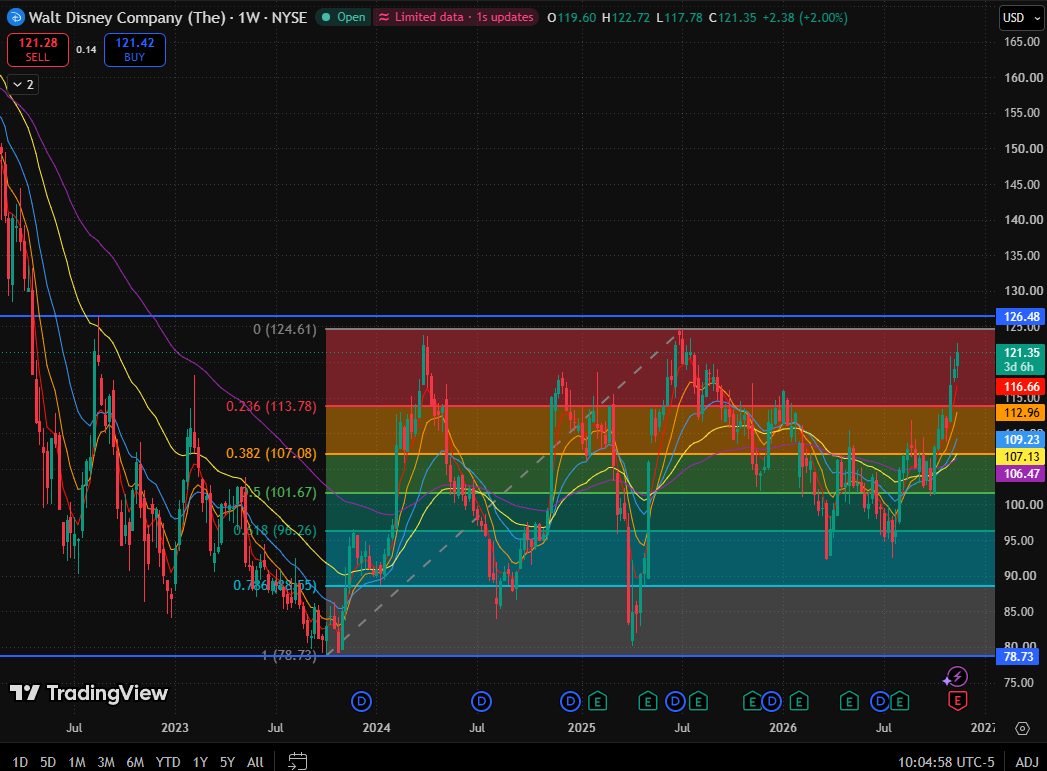
迪士尼股價週線圖,來源:TradingView
從趨勢與結構看,2024 年和 2025 年的兩次上攻均在 125 美元附近遇阻,隨後出現明顯回檔。本波上漲已重新接近同一區域,判斷重點因此從低檔修復轉向前高檢驗。近期走強改善了區間內的位置,但長期震盪格局尚未被打破。
後續若週線收盤站穩 126.48 美元,隨後回測 124.61—126.48 美元區域又獲得承接,才有助於確認長期區間突破。
若週線跌破 113.78 美元,反彈又無法收復,則本波向前高推進的結構明顯轉弱。下方主要支撐位在 106.47—109.23 美元區間。
推薦文章


