

投資慧眼Insights -
聯准會加息預期「高燒不退」,美元連漲三周
上週五(11月13日)美元指數企穩103.0並進一步攀升至103.4,刷新自2025年4月7日以來近20個月新高,錄得連續四日上漲及連續三周上漲。
究其原因,上週五(11月13日)公佈的美國10月份生產物價指數(PPI)按年增長加快至6.5%,創2022年來最快增速。而11月10日公佈的美國10月消費物價指數(CPI)按月升0.4%,高於市場預期的漲0.3%。核心CPI按月升0.3%,預期為漲0.2%。
CPI數據顯示,儘管汽油價格漲勢放緩,但食品、住房及服務價格持續上漲,10月美國物價上漲的驅動力更加分散。這引發市場對通脹是否已向更廣泛的領域蔓延,以及當前的貨幣政策是否具有限制性的擔憂。
實際上,聯准會於9月利率決議宣佈加息25個基點,將聯邦基金利率目標區間從3.5%–3.75%上調至 3.75%–4.00%,為2023年7月以來的首次加息操作。儘管其後10月利率決議暫停升息,但市場普遍認為這更多因中期選舉影響因素所致。而美元指數於9月初企穩98.5以來累計上漲近5%,顯示出明確上升趨勢。
與此同時,聯准會官員持續釋放鷹派信號,聯准會理事沃勒稱12月會議應考慮加息50個基點。美國達拉斯聯儲銀行總裁洛根表示,為防止物價上漲壓力進一步擴散並根深蒂固,央行或許需要加快加息步伐。
聯准會芝加哥聯儲主席古爾斯比表示,他原本希望隨著關稅影響逐漸消退、油價回落,美國通脹能夠明顯降溫,但這一預期尚未實現。10月CPI超預期,為連續第二個月上漲,古爾斯比稱美國正處於通脹形勢的「危險時刻」,應保持審慎,防止通脹進一步惡化。
筆者認為,從聯准會的雙重目標來看,目前美國勞動力市場保持韌性,同時美股風險階段性釋放,聯准會大概率將保持鷹派基調,繼續收緊金融條件以控制通脹。甚至不能排除加速升息的可能性。另外,當前美元與美債殖利率齊漲,並推動美元/日元反彈觸及160心理關口,投資者需警惕美債拋售風險重臨,若美債殖利率持續大幅上漲,市場波動料將進一步加劇。
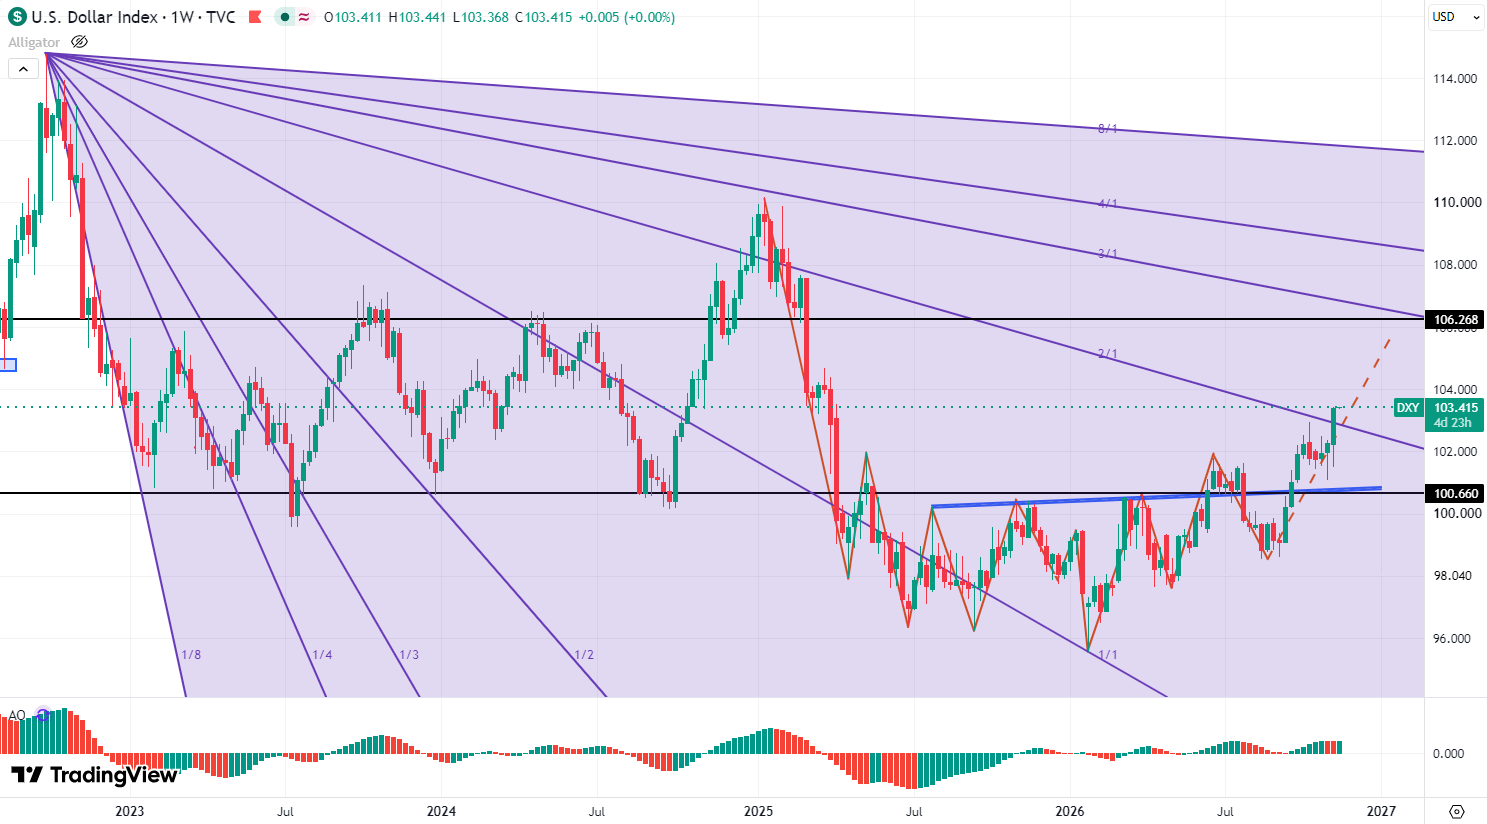
美元指數周線突破江恩2/1線水準103.0,進一步上行可期
高盛外匯策略團隊在《2027全球外匯展望》報告中指出,美元短期內仍有上行空間,尤其若美國金融條件收緊的外溢效應進一步暴露歐洲脆弱性。不過,告訴預計2027年美元將迎來實質性逆轉。因美元表現與AI相關股票表現高度掛鉤。而當前在外國資本流入美國的結構中,私人購買美國企業股票的比例已飆升至40年曆史區間的頂端。
高盛認為,通脹最終將趨於溫和,聯准會實際收緊幅度將遠小於市場當前定價,屆時美元將承壓。
美元指數周線圖:
圖片來源於:tradingview
周線圖顯示,目前美元指數突破江恩2/1線103.0水準,暗示美元指數中期轉折向上可能性上升。若美元指數有效企穩103.0,後市料將進一步反彈挑戰104.3甚至106.0水準。投資者可重點關注12月中旬時間窗口。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


