

【百強透視】無人駕駛礦卡商業化加速,易控智駕(07687.HK)否極泰來?
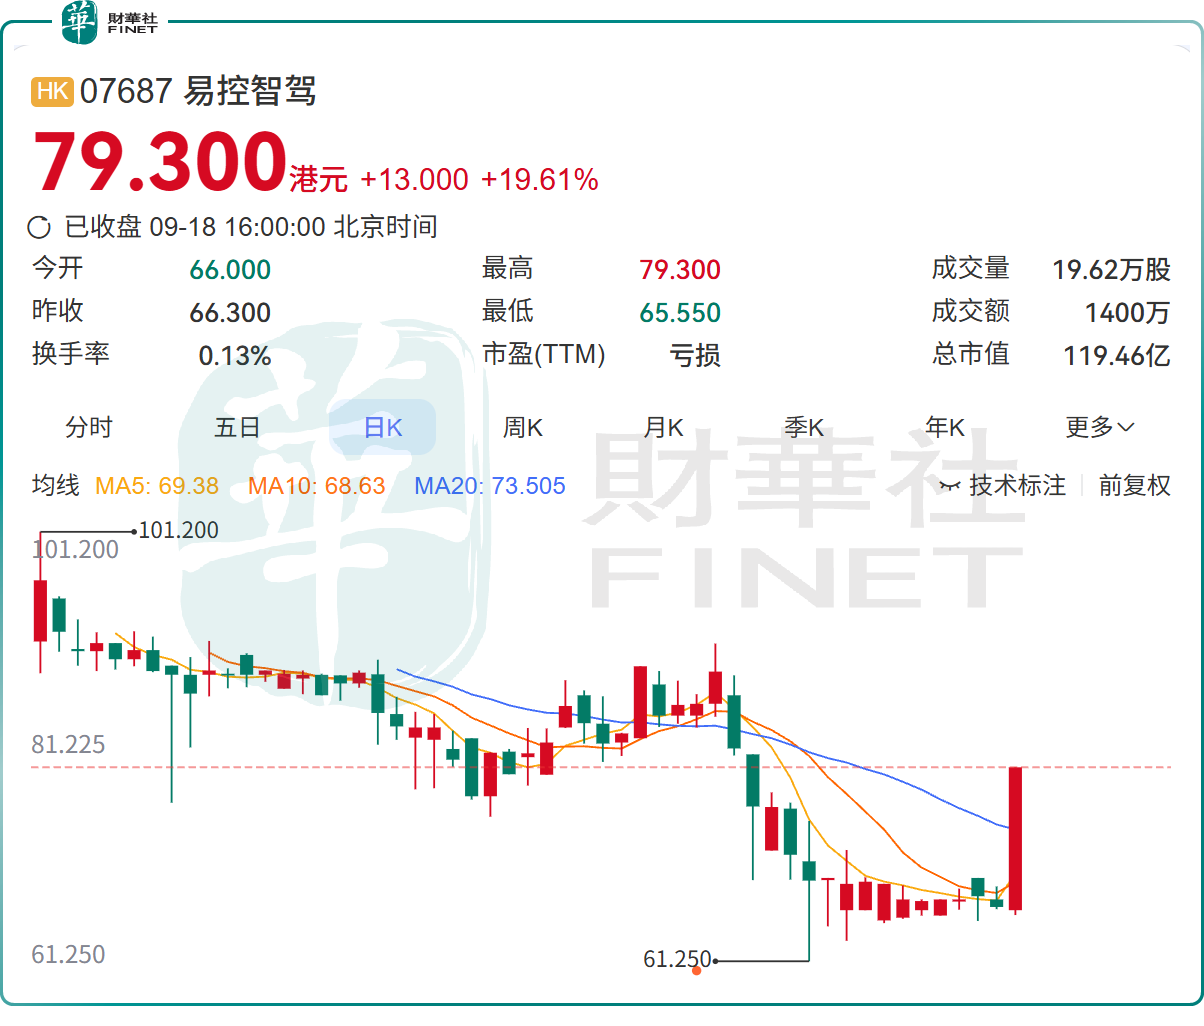
9月18日,礦區無人駕駛解決方案提供商易控智駕(07687.HK)股價午後強勢反彈,當日收盤大漲19.61%,報收79.3港元,總市值約119.5億港元,該漲幅為公司2026年7月8日上市以來的最大單日漲幅。
上市後截至本次反彈前,易控智駕股價持續下行,長期處於破發狀態,股價曾於9月3日創下上市以來新低61.25港元,較87.92港元/股的發行價跌幅達30.3%,18日股價正式迎來觸底反彈。
有分析指出,當前國內礦山無人駕駛行業歷經多年試點示範,國內無人礦卡行業正式告別實驗工程階段,邁向規模化商用期。頭部的無人駕駛技術綜合效率已經達到了人工的85%-95%,甚至有一些場景已經超過了人工效率的100%。
基本面方面,易控智駕是國內礦區無人駕駛龍頭,無人礦卡已經從概念走向落地,無疑對產業鏈上市公司業績形成實質拉動。
數據顯示,2026上半年易控智駕交出了不俗的成績單,上半年營收5.49億元人民幣,同比下滑17.3%;毛利1.04億元,同比大增844.3%,毛利率由去年同期1.7%提升至18.9%;淨虧損1.89億元,同比收窄20.2%。
盈利改善核心來自業務模式切換,客戶提供車隊(ATaaS)輕資產模式收入占比提升至65.6%,該模式無需自行購置礦卡,以輸出智駕系統+運營服務為主,毛利率顯著高於自購車隊模式,是公司利潤彈性的核心來源。
運營規模上,截至6月30日,公司投入運行的無人駕駛礦卡超3100台,同比接近翻倍,在手待交付訂單超1000台,國內市場份額超53%,穩居行業前列,已落地38座礦山,並且成功突破高難度金屬礦場景,在紫金礦業巨龍銅礦等高海拔複雜工況實現規模化落地;海外西澳項目也正式投產,打開全球化增長空間。
機構層面,東吳證券最新研報看好礦山物理AI賽道,認為智駕板塊估值處於底部區間,易控智駕具備場景深耕與大模型落地能力,成長確定性較強。
國金證券汽車首席分析師徐慧雄表示,在安全性剛需及多重激勵政策的催化下,無人駕駛礦卡商業化落地加速。目前無人駕駛礦卡已跨過市場導入期,2026年正處於從10%滲透率向上的規模化快速增長階段。
不過,公司雖今日大幅反彈,但仍處於破發狀態。市場上存在一些看空的邏輯認為,公司目前仍處於虧損狀態,持續的研發投入帶來現金流消耗,盈利轉正時點存在不確定性。礦山項目資本開支大、交付週期偏長,下游礦業資本開支波動會影響訂單釋放節奏。此外,該行業競爭逐步加劇,礦卡整車廠入局做自研無人駕駛方案,後續公司或存在訂單分流風險。
值得一提的是,作為全球礦山無人駕駛賽道標桿企業,易控智駕能否獲得港股100強研究中心認可,入圍第十三屆港股100強候選名單,同樣值得市場持續跟蹤。據了解,第十三屆港股100強評選現已進入籌備階段。
推薦文章


