

【IPO追蹤】主動叫停!四方精創(300468.SZ)暫緩H股上市,究竟為何?
9月17日晚間,港交所披露公告,A股金融科技服務商四方精創(300468.SZ)宣佈延遲H股全球發售及上市進程,原定9月22日完成A+H兩地掛牌的計劃戛然而止。
值得注意的是,本次併非徹底終止IPO,公司措辭為「延遲發售」,國際承銷協議將不予訂立,香港公開發售承銷協議因此不會成為無條件;香港公開發售的所有認購款項含各項交易規費不計利息全額退還,暫未披露重啟發行的明確時間表。
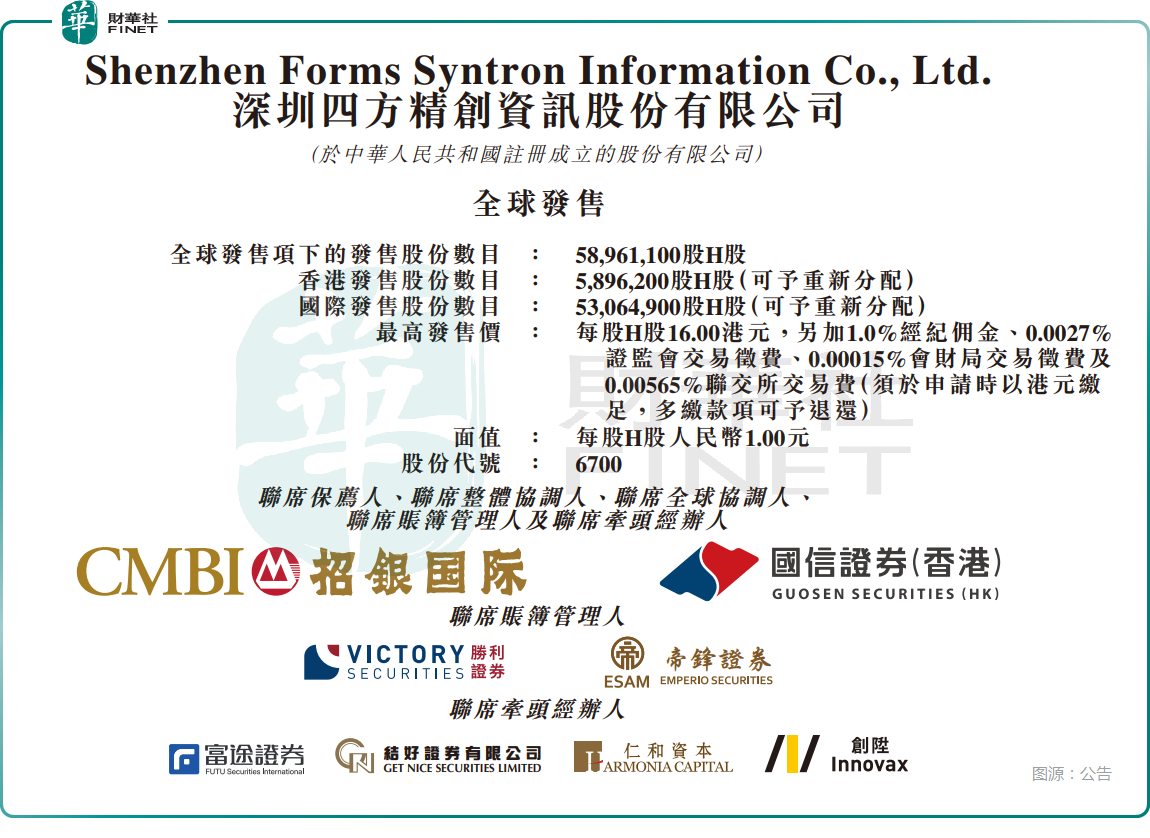
從時間線來看,四方精創H股之路跨度接近一年。公司於2025年12月向港交所首次遞交H股申請材料,但六個月申請有效期屆滿後該次上市申請失效,隨後於2026年7月5日重新遞交申請,併成功於9月6日通過港交所聆訊。9月14日啟動公開招股,計劃發行5896.1萬股H股,最高發售價16港元,淨募資上限約8.69億港元。招股週期僅4天,9月17日為招股最後截止日,市場原本靜待定價結果,等來的卻是上市擱置公告。
官方給出的核心理由為「當前市場狀況」,這也是港股IPO暫緩案例中最常見的公開表述,但結合公司近期消息面、基本面以及港股一級市場環境來看,叫停背後或是多重現實約束疊加的結果,併非單一因素驅動。
業務層面,四方精創是紮根大灣區的金融科技服務商,核心服務中銀香港等港澳金融機構,業務版圖延伸至東南亞,境外收入佔比接近八成,香港是其核心收入陣地,H股上市的初衷,一方面匹配自身業務屬地,方便對接海外機構投資者,另一方面也為海外業務擴張儲備資本金。
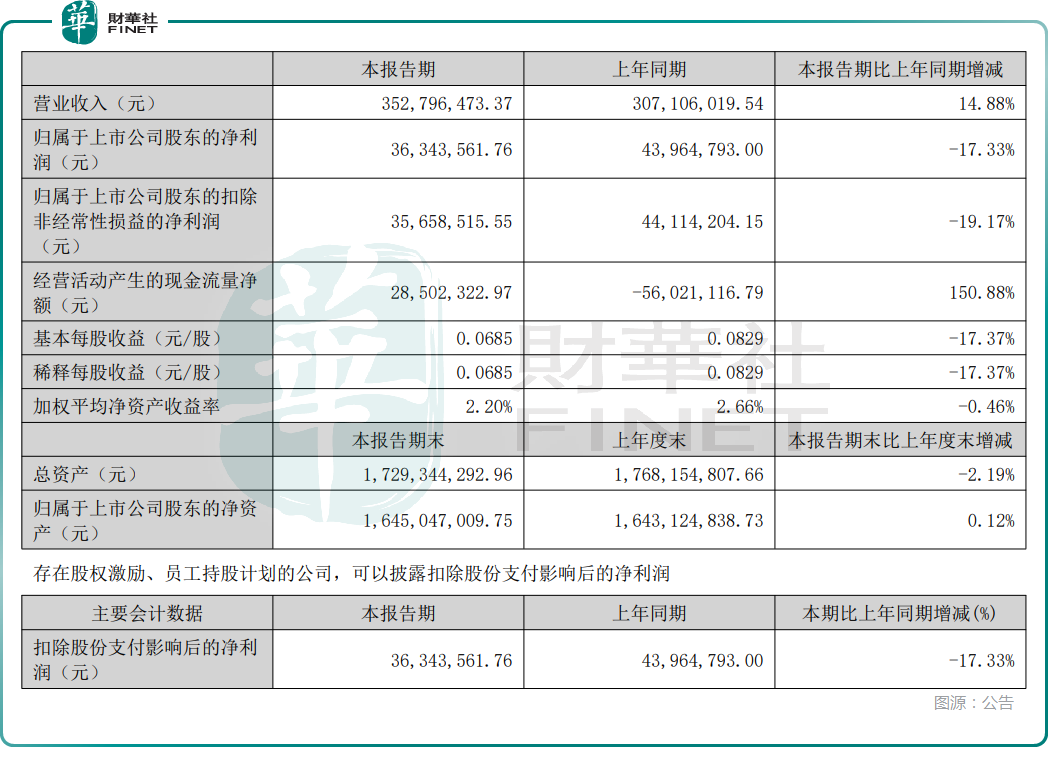
根據A股半年報,2026年上半年,公司營收實現雙位數增長,但出現明顯的增收不增利,毛利率同比下滑,海外擴張帶來人力、銷售費用擡升,盈利端承壓,這種「收入向上、利潤承壓」的基本面,在港股市場容易遭遇估值折價考驗。
放在大環境觀察,2026年下半年港股新股市場分化加劇。具備高確定性盈利、稀缺賽道標的能夠獲得資金追捧;而不少TMT、軟件服務類企業,即便有A股平台背書,赴港發行也時常遇到機構出價分歧。部分A+H企業出現認購冷熱分化,發行方在招股末期權衡市場反饋,選擇暫緩發行的案例有所增多。
對於A+H架構企業,H股發行併非生存剛需,公司本身在A股具備融資渠道,現金流保持穩健,併非必須依靠H股募資續命,擁有「擇時撤退」的緩衝空間,這也是四方精創敢於在招股收官階段叫停的重要前提。
公告中特意強調,本次延遲上市不會幹擾日常經營,公司將繼續推進業務擴張,會同聯席協調人評估後續發行窗口。這句話釋放了兩層信號:第一,本次是資本市場動作調整,不改變公司深耕港澳、東南亞金融科技的經營戰略;第二,H股上市大門併未關閉,只是等待更合適的市場時點,未來不排除擇機重啟IPO。
但暫緩不等於風險消解,事件留下的現實挑戰同樣客觀存在。其一,IPO 進程的中斷或將對保薦機構協作、市場投資者信心形成一定消耗,後續重啟發行時,需要重新說服機構認可自身估值邏輯;其二,公司境外業務佔比極高,港幣結算帶來匯率波動風險,疊加行業人力成本持續上行,盈利改善進度,將是決定未來H股發行能否順利落地的核心變量;其三,A+H兩套資本市場預期存在差異,A股投資者看重區塊鏈、數字金融題材彈性,港股機構更看重穩定盈利、現金流回報,兩種估值體系如何調和,始終是繞不開的命題。
放眼行業,四方精創案例也為一眾計劃A+H的內地科技企業提供了樣本。港股市場不再是「只要遞交招股書就能完成上市」,即便擁有A股上市主體背書,發行成敗依舊取決於市場情緒、盈利質量、估值匹配度等多重條件。當市場環境不足以給出滿意定價,主動按下暫停鍵,正在成為越來越多企業的選項。
截至目前,四方精創尚未披露重啟H股發售的時間規劃,後續兩大觀察點值得跟蹤:一是公司後續季度盈利、毛利率能否修復;二是港股新股市場情緒回暖節點。未來若重啟IPO,市場將重點觀察,公司是否調整募資規模、發行估值以及業務叙事邏輯。
推薦文章


