

為什麼比特幣超過30%的反彈並不意味著熊市週期已經結束
比特幣(BTC)在 7 月跌至 57,800 美元的年度低點後強勁反彈,漲幅接近 33%,並在 7 月和 8 月連續兩個月錄得上漲。
但儘管出現反彈,比特幣仍較其歷史高點(ATH)低約 40%,這給交易員留下了一個關鍵問題:這是新一輪看漲階段的開始,還是更廣泛熊市週期中的又一次反彈?
本報告將從比特幣的市場結構、機構需求、宏觀背景和鏈上指標入手,評估當前反彈能否發展為持續的上升趨勢。
熊市持續時間
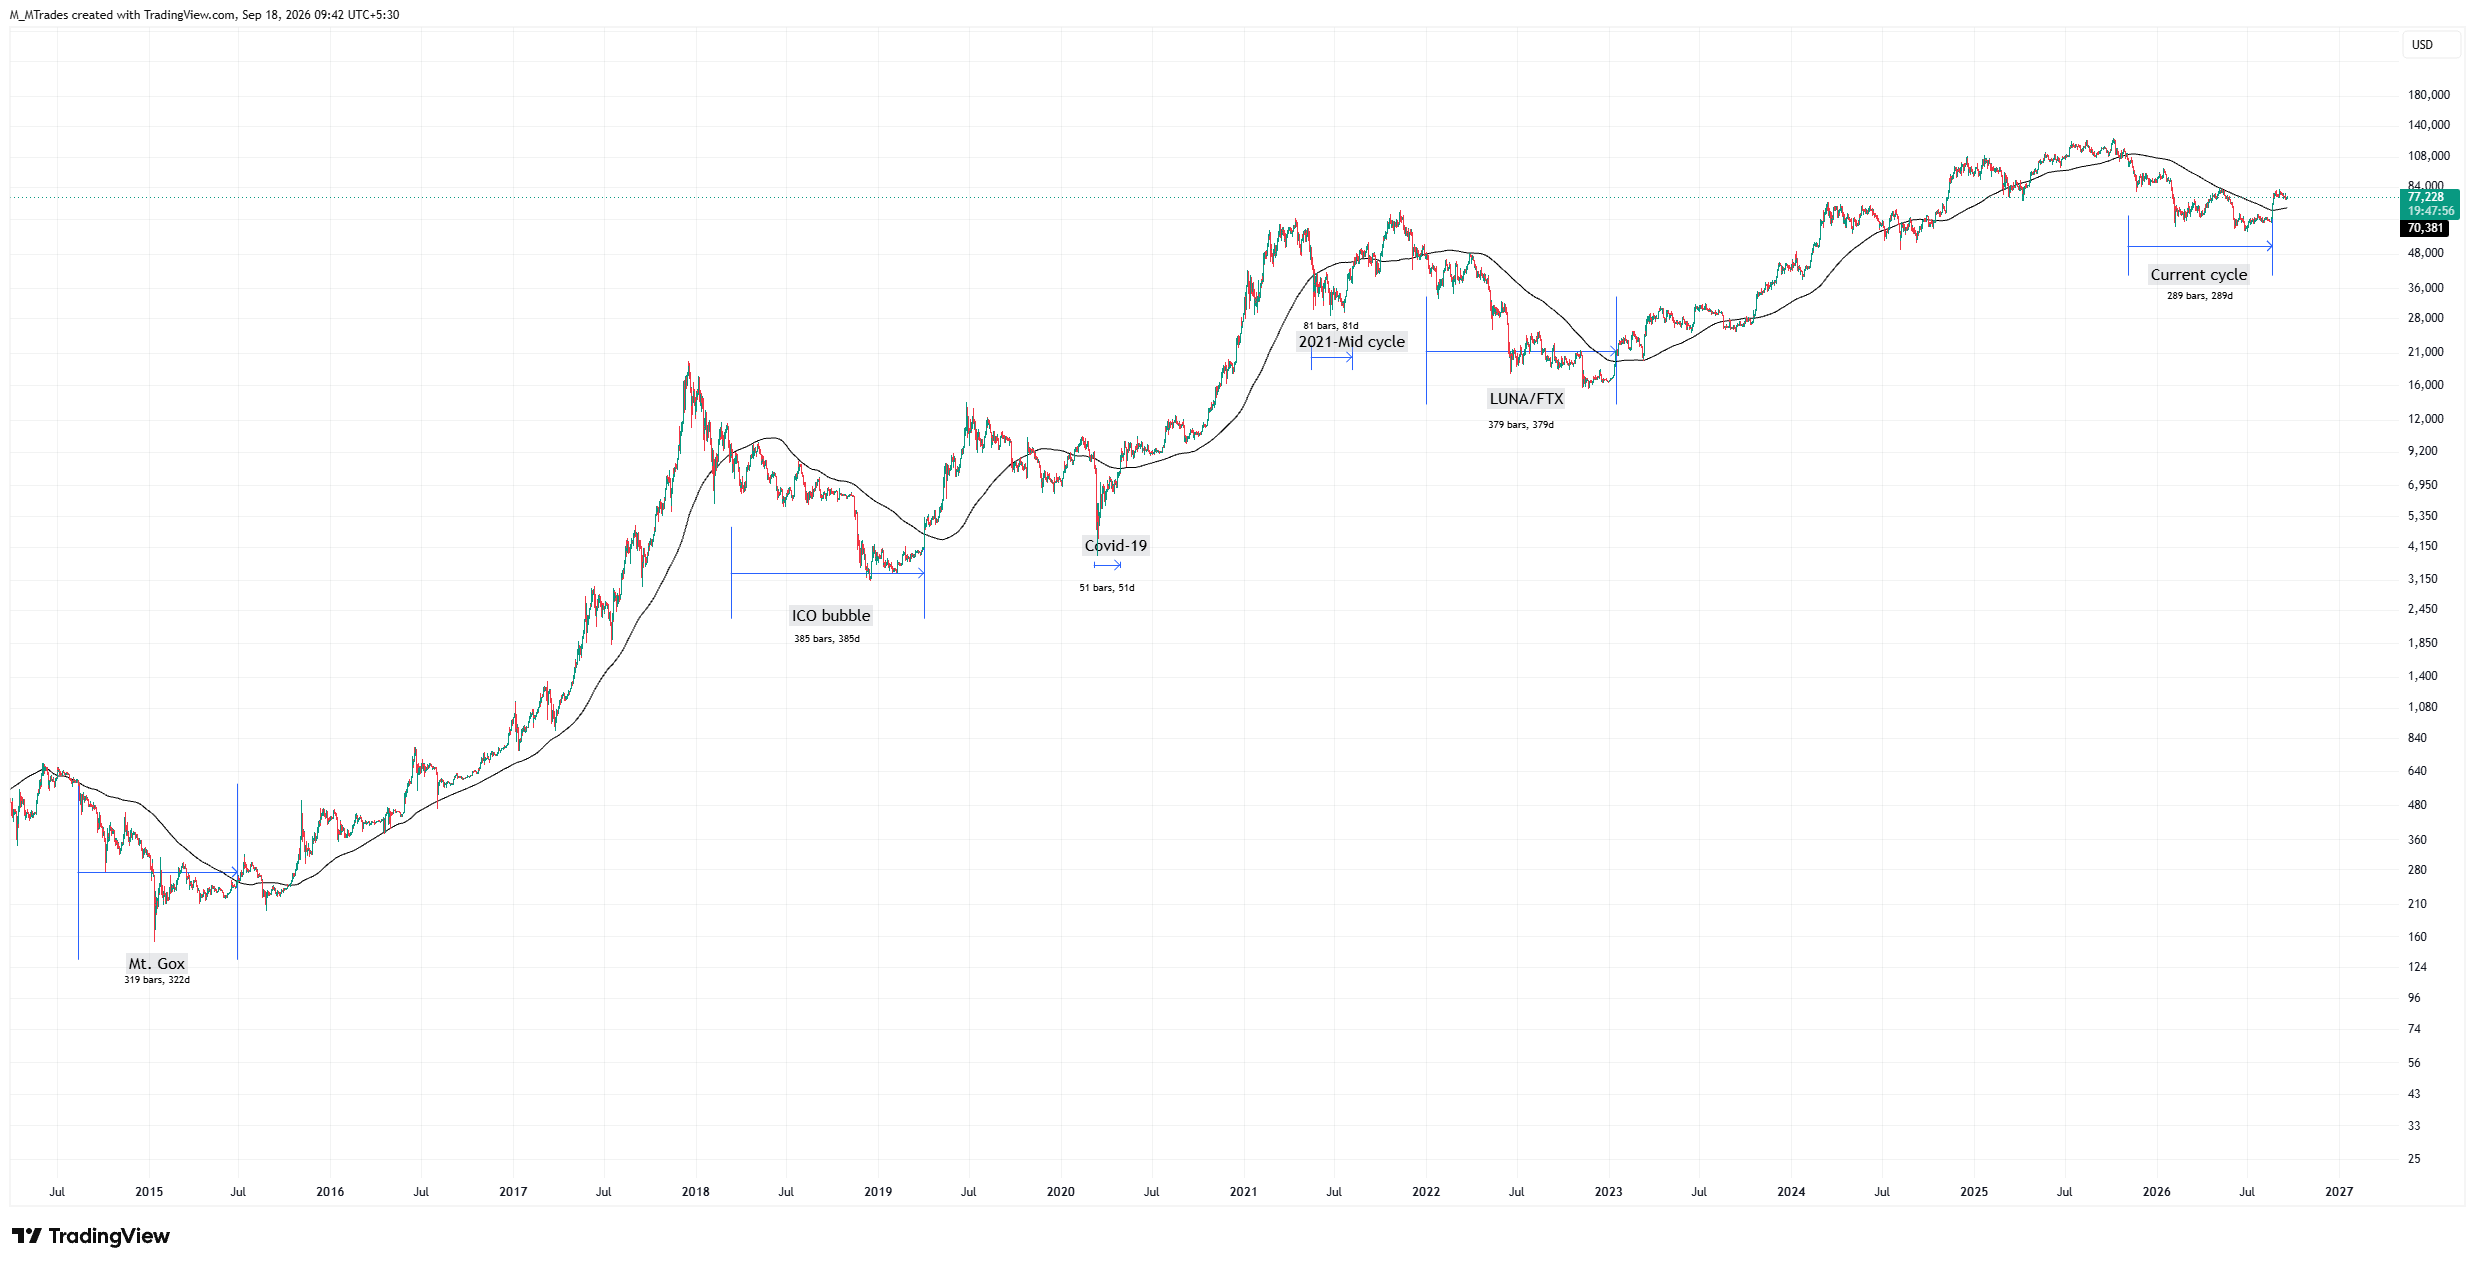
下圖將每個熊市週期定義為 BTC 連續 30 天或更長時間交易於 200 日簡單移動平均線(SMA)下方的任何時期。當前週期已持續約 290 天,BTC 於 8 月中旬收於 200 日 SMA 上方;這使其成為自 2014 年以來圖表中所示 6 個熊市週期中的第四長週期。
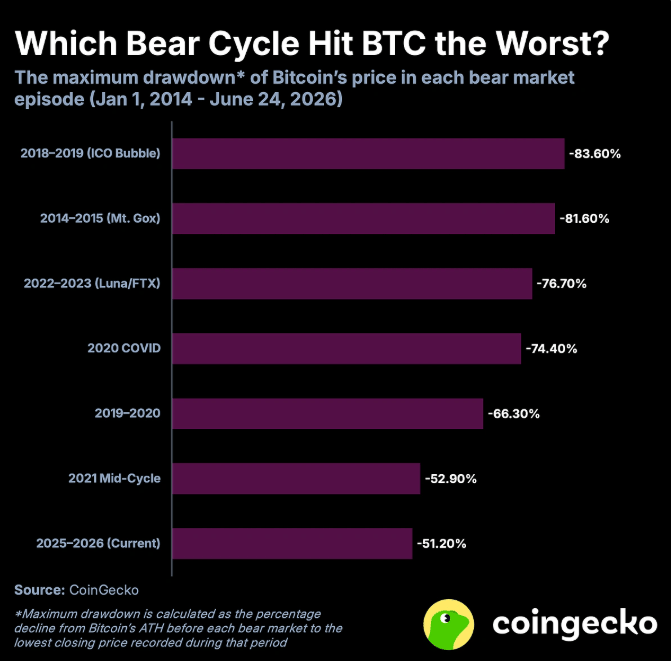
進一步來看當前週期,這輪回調相對溫和。下方 CoinGecko 圖表顯示,BTC 當前從歷史高點到 7 月低點回撤 51.20%,低於此前主要熊市週期中的跌幅。
在 2018-2019 年,首次代幣發行(ICO)泡沫導致"加密之王"價值回調 83.60%,而更早的調整階段也曾錄得超過 74% 的回撤。相比之下,當前 2025-2026 年的下跌更接近 2021 年出現的中週期回調,當時跌幅為 52.90%,而不是全面的市場崩盤。
這些更為溫和的回撤表明,BTC 的市場結構已從早期的投機屬性演變為一個有機構參與的資產類別。2024 年 1 月推出的 11 只美國現貨比特幣交易所交易基金(ETF)進一步加速了這一整合進程,為投資者和機構提供了受監管的、可在交易所交易的 BTC 投資渠道。
催化劑來自美國財政部
比特幣價格在 7 月 1 日觸及 57,800 美元的年度低點後,隨後一個多月一直處於收縮整理狀態,在安靜而謹慎的區間內等待新的催化劑。這個催化劑出人意料地來自美國財政部。
8 月中旬,財政部宣布將至少把某些債務回購操作的規模擴大一倍。這不僅僅是噪音或短暫的市場波動。此舉是結構性的流動性變化,可能對風險資產產生重大影響。鑑於加密貨幣對全球流動性變化的敏感性,它們是最早作出反應的市場之一。
當美國財政部回購自身債務時,會間接向金融體系注入現金。這些流動性並不一定會閒置,因為投資者通常會將其重新配置以尋求更高回報。在這種情況下,更多資金可能從更安全的資產流向更高風險的資產,從而支撐加密貨幣。
比特幣往往會率先作為流動性晴雨表作出反應,而它確實如此:8 月份上漲近 25%,觸及 83,300 美元。
機構需求回歸
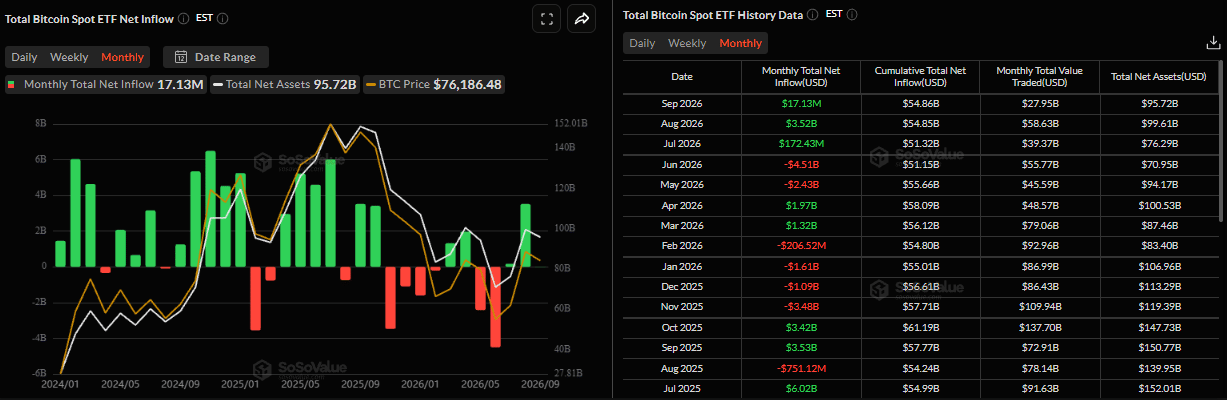
SoSoValue 數據顯示,機構需求較 2026 年早些時候的大規模流出階段有所改善,但復甦仍相對疲弱且不穩定。美國現貨比特幣 ETF 強勁反彈,8 月錄得 35.2 億美元淨流入,創下今年最佳單月表現,並在 9 月迄今繼續保持溫和淨流入。通過這些金融工具持續的機構買盤幫助吸收了拋壓並穩定了 BTC。
由 Michael Saylor 領導的比特幣財庫公司 Strategy(MSTR)也已恢復 BTC 累積。該公司在 8 月 24 日至 30 日期間以平均每枚比特幣 80,318 美元的價格買入 4,603 枚 BTC,約合 3.7 億美元。這是 Strategy 自 6 月底以來首次確認增持 BTC,使其總持倉增至 845,050 枚 BTC。此舉表明,在整個夏季大部分時間裡加強流動性頭寸之後,Saylor 的公司可能正在回歸其熟悉的激進增持 BTC 的做法。大型企業比特幣買家的回歸也可能對更廣泛的 BTC 市場結構產生影響。Strategy 歷來是需求的重要來源,若其持續恢復增持,可能會為"加密之王"提供額外支撐。
9 月季節性疲弱仍在發揮作用
歷史上疲弱的 9 月季節性可能繼續拖累 BTC。季節性數據顯示,BTC 在 9 月前景謹慎,比特幣歷史上平均虧損接近 3%。
9 月伊始便面臨若干關鍵風險,CLARITY Act 受挫以及鷹派的美聯儲(Fed)前景形成雙重壓力。
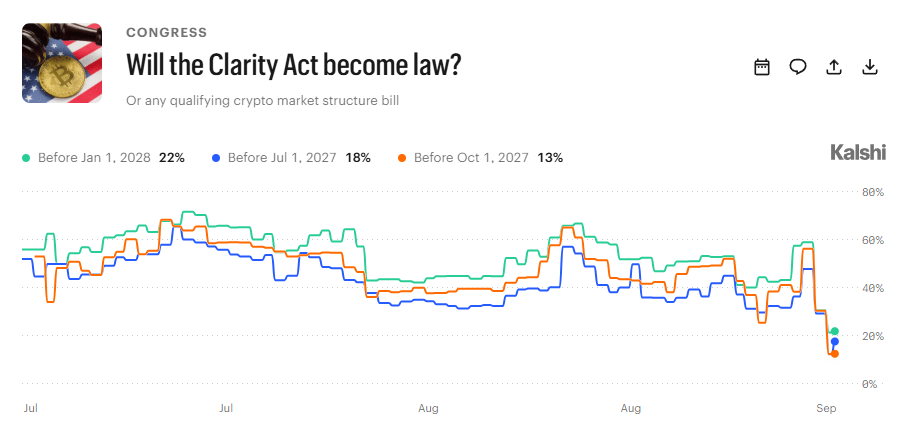
備受期待的數位資產市場清晰度(CLARITY)法案於 9 月 15 日未能在美國參議院推進,以 49-50 的投票結果未達到啟動終止辯論所需的 60 票——這是參議院用來打破僵局並推動立法進入最終表決的正式程序。
這一挫折立即反映在 Kalshi 對 CLARITY 法案成為法律的市場概率上。該法案在 2028 年 1 月 1 日前通過的概率從 59% 降至約 20%,而在 2027 年 10 月 1 日前獲批的預期從 58% 降至 13%,在 2027 年 7 月 1 日前獲批的預期則從接近 49% 降至 18%。這表明交易員已迅速計入該法案短期內不太可能通過,反映出其動能流失以及在當前國會中前路艱難。
監管清晰度一直是更廣泛加密市場的關鍵催化劑,但 CLARITY 法案未能在美國參議院推進,使機構和交易所繼續面臨不確定性。
此外,9 月 16 日,美聯儲自 2023 年 7 月以來首次加息。聯邦公開市場委員會(FOMC)一致投票將其目標區間上調 25 個基點(bps),至 3.75%-4.00% 區間。這結束了大約 38 個月沒有加息的時期,並正式將貨幣緊縮重新擺上桌面。
9 月份 25 個基點的加息在很大程度上已被市場計入,因此美聯儲未來的政策路徑對比特幣更為重要。事實上,所謂的點陣圖顯示,18 位政策制定者中有 16 位預計 2026 年至少還會再加息一次。
如果持續通膨、居高不下的原油價格以及上升的美國國債收益率推動市場計入更多美聯儲加息,那麼更緊的流動性和更強的美元(USD)可能會對 BTC 構成壓力。
鏈上數據顯示了什麼?
鏈上數據顯示,這位加密貨幣之王的情況喜憂參半,更廣泛的市場結構仍然看漲,而短期需求則顯現降溫跡象。
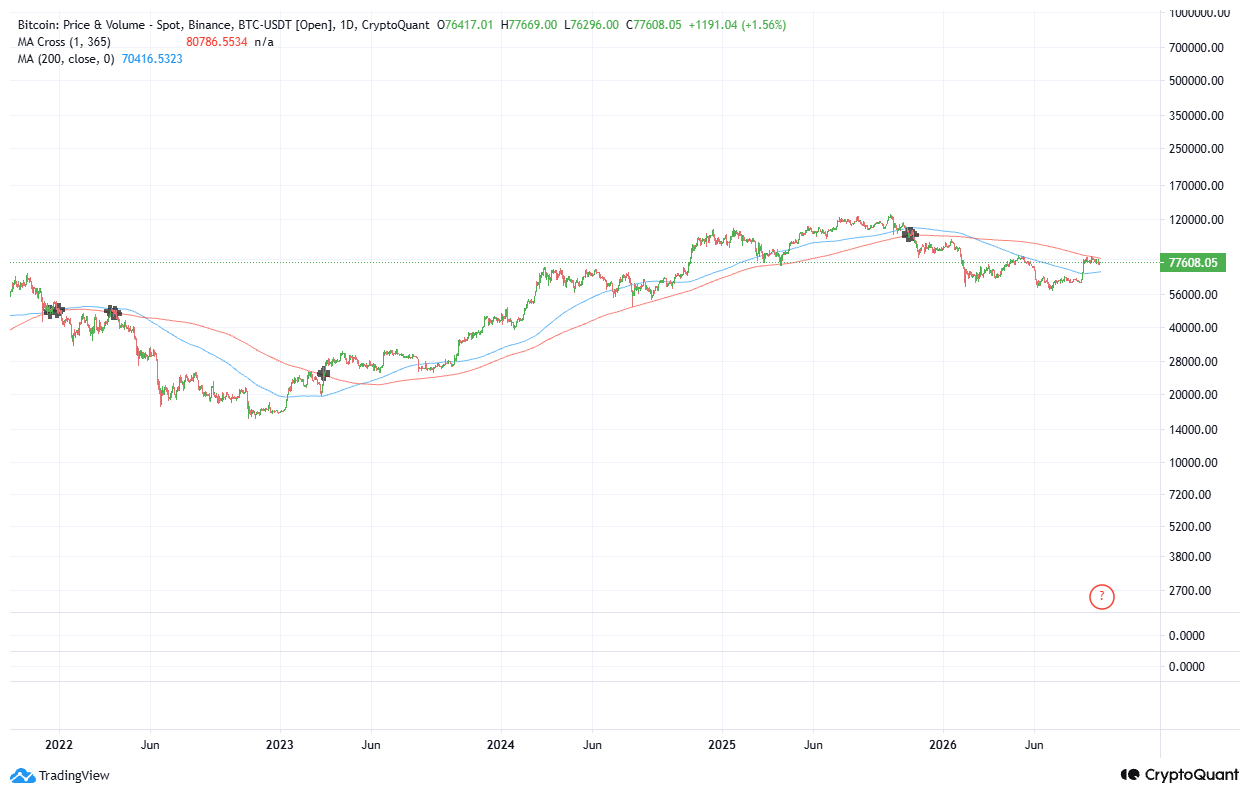
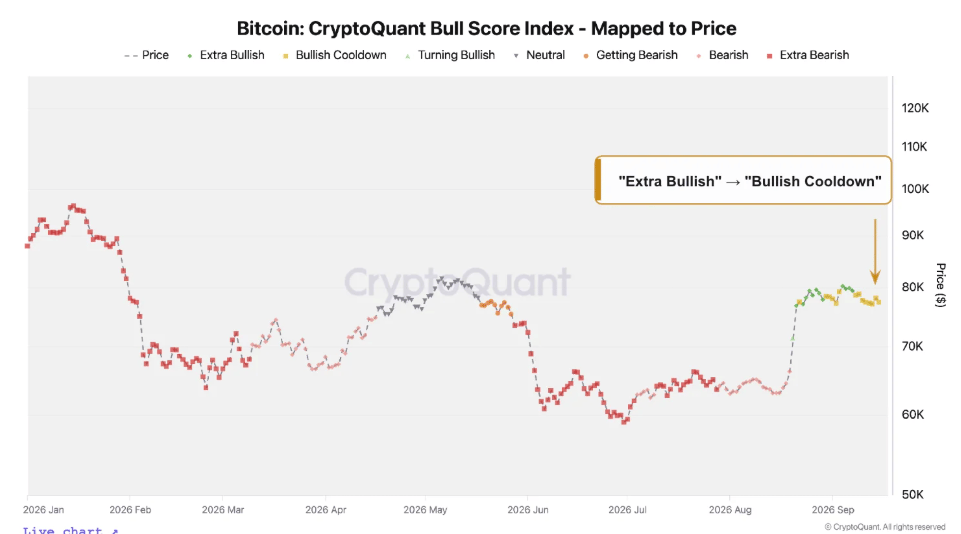
CryptoQuant 的 Bull Score 維持在 70 左右,使 BTC 仍處於看漲區域,但 8 月份的反彈已在下圖所示的約 82,300 美元的 365 日移動平均線下方停滯。
-1789722454019.png)
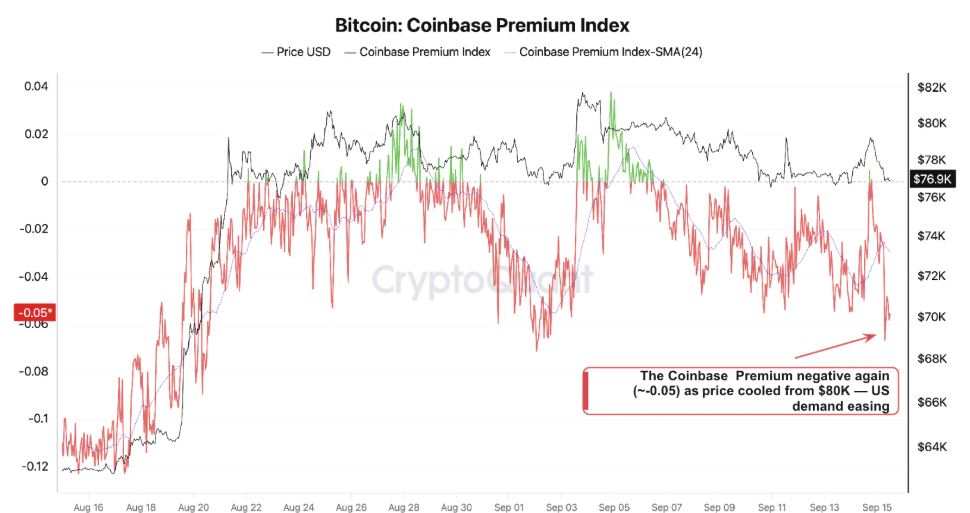
此外,需求指標已走弱,現貨表觀需求重新回到收縮區間,Coinbase Premium 轉為負值,表明美國投資者需求減弱。與此同時,在 8 月份反彈之後,持有者大舉獲利了結,這共同表明,在更強勁的現貨需求回歸之前,BTC 可能仍將處於盤整狀態。
總體而言,鏈上前景顯示的是看漲降溫,而非確認的趨勢反轉。
結論:熊市還是牛市?
比特幣自 7 月低點以來的反彈改善了其更廣泛的市場結構,但熊市週期結束尚未得到確認。
隨著 BTC 收復 200 日 SMA 並吸引新的機構需求(ETF 和 Strategy 的增持),且鏈上估值仍具建設性,這輪反彈一直保持強勁。
然而,現貨需求降溫、獲利了結活動增加、CLARITY 法案終止辯論投票失敗以及美國聯儲重啟加息等多項指標,帶來了新的宏觀和監管不確定性。綜合來看,這更像是一個盤整階段,而不是立即延續上漲。
目前,關鍵技術阻力仍是約 82,300 美元的 365 日移動平均線;若能持續突破並站穩其上,將更好地確認新的看漲階段,而若遭遇拒絕,則可能使 BTC 繼續盤整或面臨更深的下行壓力。
總體而言,BTC 當前前景被描述為仍需確認的看漲復甦,而非熊市已確認結束。交易員接下來應關注的主要信號是 BTC 能否突破 82,300 美元這一長期阻力位,而重新回升的現貨需求和機構資金流入將為復甦提供更強確認。
比特幣,其他幣,穩定幣常見問題(FAQ)
比特幣是市值最大的加密貨幣,是一種旨在充當貨幣的虛擬貨幣。這種形式的支付不能由任何個人、團體或實體控製,這消除了在金融交易中第三方參與的需要。
其他幣是除比特幣以外的任何加密貨幣,但有些人也認為以太坊是非山寨幣,因為分叉發生在這兩種加密貨幣之上。如果這是真的,那麽萊特幣是第一個山寨幣,從比特幣協議分叉,因此是它的「改進」版本。
穩定幣是一種旨在具有穩定價格的加密貨幣,其價值由其所代表的資產儲備支持。為了實現這一目標,任何一種穩定幣的價值都與商品或金融工具掛鉤,如美元(USD),其供應由算法或需求調節。穩定幣的主要目標是為願意交易和投資加密貨幣的投資者提供一個入口/出口。穩定幣還允許投資者存儲價值,因為加密貨幣通常會受到波動的影響。
比特幣的主導地位是指比特幣的市值與所有加密貨幣的總市值之比。它清晰地展示了投資者對比特幣的興趣。比特幣的高主導地位通常發生在牛市之前和牛市期間,在牛市期間,投資者求助於投資比特幣等相對穩定和高市值的加密貨幣。比特幣主導地位的下降通常意味著投資者正在將他們的資本和/或利潤轉移到山寨幣上,以尋求更高的回報,這通常會引發山寨幣的暴漲。
推薦文章


