

黃金沒有本益比,那它貴不貴該怎麼看?
跌掉四分之一的黃金,便宜了嗎
今年 1 月,金價衝上每盎司 5,608 美元的歷史高點。九個月後,它回到 4,160 美元附近,相當於從頂部打了七四折。
對很多黃金投資人來說,這個價格看起來很誘人。心裡的帳很簡單:同樣一盎司黃金,現在比年初便宜了將近 1,500 美元,這難道不是撿便宜的機會嗎?問題在於,便宜永遠是比較出來的結論。拿今天跟 1 月比,黃金確實便宜了;可如果換一個參照物呢?
買股票的人會看本益比,買房子的人會算租售比。這些指標回答的是同一個問題:我付的價錢,相對於這份資產的內在價值是高還是低。黃金的麻煩在於,它不分紅、不付息、不收租,看上去根本沒有可以拿來比的內在價值。於是大多數人只能拿今天的價格跟昨天的價格比,用漲跌幅代替貴賤。
其實,黃金也有一把衡量貴賤的尺。它出自杜克大學金融學教授坎貝爾·哈維 (Campbell Harvey) 和資產管理者克勞德·厄布 (Claude Erb) 的系列研究,名字叫「黃金常數」。用這把尺量一下今天的黃金,會得到一個讓很多人意外的結果:即使跌掉了四分之一,按購買力計算,今天的金價依然比 1980 年那個著名的泡沫頂點還要貴。
這篇文章就來講清楚:這把尺是怎麼做出來的,它過去量得準不準,為什麼有時又會失靈,以及作為黃金投資人,我們該怎麼用它。
一把尺:實際金價與「黃金常數」
要給黃金估值,先得想清楚黃金到底在保護什麼。
人們持有黃金最古老的理由,是它能抵禦通膨:鈔票會貶值,黃金不會。如果這個說法成立,那麼長期來看,金價應該大致跟著物價一起漲,一盎司黃金能買到的東西,幾十年、幾百年都差不多。
厄布和哈維在論文裡舉過一個很有意思的例子。他們對比了古羅馬軍團士兵和今天美軍士兵的薪水,發現如果都折算成黃金,兩者相差並不大。也就是說,在兩千年的時間尺度上,黃金確實大體守住了購買力。這個結論聽起來像是在誇黃金,其實藏著另一層含義:如果黃金只是守住了購買力,那它的長期實際報酬就接近於零。黃金是一個保值工具,而不是一台增值機器。
順著這個思路,就能做出那把尺。把名義金價除以美國的消費者物價指數(CPI),得到的就是「實際金價」,也就是剔除通膨之後的黃金價格。如果黃金長期只保值、不增值,實際金價就應該圍繞一個長期均值上下波動。這個均值,就是厄布和哈維說的「黃金常數」。
以美國 CPI(1982 到 1984 年均值為 100)為基準,他們測算出 1975 年以來的實際金價平均約為 3.46。這個數字單獨看沒有什麼直觀含義,用法和本益比很像:要放進歷史區間裡比較,才知道今天是偏貴還是偏便宜。哈維本人也正是拿本益比來類比它的。
演算法很簡單,任何人都可以自己動手:用美元金價,除以美國最新一期的 CPI 指數。以今年 9 月的 CPI 336.3 和最近 4,160 美元左右的金價計算,今天的實際金價約為 12.4,是歷史均值的 3.6 倍。這裡用的是美元金價和美國 CPI,因為黃金的國際定價以美元為主,相關研究也都建立在美國數據上。光看倍數還不夠。要判斷這個讀數意味著什麼,得看歷史上實際金價處在極端位置時,後來發生了什麼。
歷史上,這把尺量得準嗎
回到實際金價最極端的幾個時刻,能看到一個清晰的規律:起點越貴,之後十年的實際報酬越差;起點越便宜,之後的報酬越好。
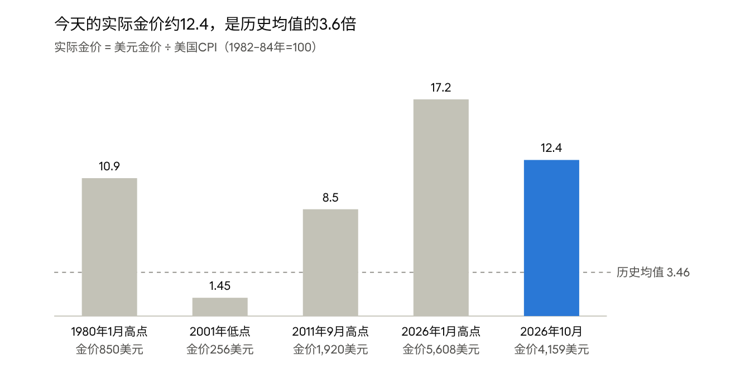
1980 年 1 月,金價衝到每盎司 850 美元,實際金價創下當時的最高紀錄。那是一個被通膨嚇壞了的年代:兩次石油危機之後,美國通膨一度超過 13%,人們排隊搶購黃金。隨後聯準會主席沃爾克把利率提到接近 20%,通膨被壓了下去,黃金也失去了上漲的理由。接下來的十年,金價一路陰跌,名義價格腰斬,同期美國物價又漲了六成多,兩者疊加,持有者的實際購買力損失了約七成。
2001 年是另一個極端。經過二十年熊市,黃金幾乎被所有人拋棄:網路股正熱,英國等國的央行還在大量拋售黃金儲備。金價在 256 美元附近見底,實際金價還不到歷史均值的一半。沒人看好的時候,恰恰是尺顯示最便宜的時候。此後十年正是黃金最輝煌的牛市,扣除通膨後,購買力變成了原本的四倍多。
2011 年 9 月,金價衝到 1,920 美元左右,實際金價再次遠高於均值。當時金融危機剛過,聯準會接連推出量化寬鬆,市場普遍擔心美元會被印鈔稀釋,「金價破兩千」成了熱門話題。可隨著經濟復甦、寬鬆退場的預期升溫,黃金開始了長達數年的熊市。十年之後,金價仍未回到當年的高點,扣掉通膨實際虧損約四分之一。
起點 | 十年後金價 | 期間美國物價漲幅 | 十年實際報酬 |
1980 年 1 月高點 | 約 410 美元(1990 年 1 月) | 約 +64% | 約 -70% |
2001 年低點 | 約 1,480 美元(2011 年 4 月) | 約 +27% | 約 +350% |
2011 年 9 月高點 | 約 1,760 美元(2021 年 9 月) | 約 +21% | 約 -24% |
厄布和哈維用更系統的數據做過檢驗,結論一致:實際金價高於均值時,隨後的實際報酬通常低於平均,這就是均值回歸。他們同時提醒,這個規律在短期內幾乎派不上用場。一兩年的時間裡,主導金價的是動能,漲的還會漲,跌的還會跌;只有拉長到十年左右,回歸的力量才會顯現。還要老實承認一點:從 1975 年算起,互不重疊的十年區間只有五個左右,樣本很少,統計上並不牢固。所以這把尺更像一個方向性的提示,而不是精確的定律。
那麼,如果它確實有效,背後是什麼力量在把實際金價往回拉?
為什麼會回歸:高價會自己製造賣家
把實際金價往回拉的,是最樸素的供需力量:價格太高時,願意賣的人變多,願意買的人變少。
先看供給。金價越高,金礦的利潤越厚,礦企就越有動力擴產,過去不劃算的邊際礦山也會重新開工。Metals Focus 預計,2026 年全球礦產金產量將增長 2.4%,達到 3,907 噸的新紀錄。
比礦山反應更快的,是舊金回收。新建一座礦山要好幾年,家裡的首飾和金條卻隨時可以拿去賣。2025 年全球回收量達到 1,404 噸,是 13 年來的最高。今年金價從高位回落後,印度家庭僅在二季度就賣出了近 50 噸舊金,年增 43%。舊金回收的機制其實相當複雜,有時價格越高人們反而越惜售,這個話題我們以後單獨展開。
再看需求。首飾是全球最大的實物黃金需求之一,而它對價格非常敏感。金價大漲的 2025 年,首飾加工需求明顯受壓,印度和中國降幅最大,不少消費者轉而購買金條和金幣。
投資需求則往往反著走。金價上漲會吸引追漲的資金,黃金 ETF 的資金流入和金價漲跌高度正相關,漲得越多,買的人反而越多。這類買盤會在短期內放大實際金價對均值的偏離,這也是為什麼實際金價可以在高位停留好幾年,而不是一碰到高位就掉頭。
不過,有一個數字決定了這種回歸注定很慢。人類歷史上開採出來的黃金,至今大約還有 21 萬噸留在地面上,而每年新增的礦產金還不到這個存量的 2%。供給的變化就像往一個大水池裡加水,水位要很久才看得出變化。這也解釋了上一節的規律為甚麼要以十年計,而不是以月計。
更重要的是,這套回歸機制有一個隱含前提:市場上買家的行為大體不變,價格高了,買的人自然會少。一旦出現一類對價格不敏感、規模又足夠大的新買家,回歸的力量就可能被壓住。這恰恰是這把尺在過去十年失靈的原因。
尺失靈的十年
如果把黃金常數機械地套用到今天,會得到一個驚人的答案:3.46 乘以 9 月的 CPI 336.3,所謂的「常數金價」只有 1,160 美元左右,不到現價的三成。
這樣的推算,厄布和哈維自己就做過,也因此吃過虧。2013 年,他們根據當時偏高的實際金價推算,未來十年黃金的實際報酬可能在每年負 10% 左右。2015 年,哈維進一步表示,如果實際金價回到常數,金價對應約 825 美元;如果跌過了頭,甚至可能看到 350 美元。
一開始,行情確實站在他們這邊。金價從 2013 年中的 1,400 美元附近一路下滑,到 2015 年底只剩 1,050 美元左右。但接下來的劇本完全變了:黃金從那裡出發,十年後漲到了 5,600 美元。實際金價不僅沒有回到 3.46,反而在今年 1 月衝到 17.2,遠遠超過 1980 年創下的紀錄。
站在投資人的角度,這段經歷格外有教益。如果有人在 2013 年照著這個推算清倉黃金,頭兩年會覺得自己判斷英明,金價跌了四分之一;可如果他一直等金價回到 825 美元再買回來,就會完整錯過此後五倍多的行情。尺指出了黃金偏貴,卻說不出它還會貴多久,更說不出市場的結構會不會改變。這也說明,判斷貴賤和判斷時機是兩種完全不同的能力。估值告訴你風險有多大,時機卻取決於資金何時轉向。把兩者混為一談,就很容易在一個正確的判斷上虧錢。
問題就出在上一節說的那個前提上。過去幾年,黃金市場迎來了一批規模巨大的新買家:自 2022 年以來,全球央行平均每年購人約 1,000 噸黃金,相當於每年礦產金的四分之一。央行買金不是因為黃金便宜,而是為了分散外匯儲備、降低對美元資產的依賴。這類買家對價格不敏感,金價高了照樣買,「價高自然有人賣、有人不買」的回歸力量,就這樣被它們的買盤一次次吸收掉了。
今年的行情從反面印證了這一點。根據世界黃金協會修正後的數據,今年一季度全球央行只買了 57 噸黃金,是十多年來最弱的一個一季度。新買家一放慢腳步,尺的引力就顯現出來:再疊加聯準會從降息轉向升息,金價從 1 月的高點回落了四分之一,實際金價從 17.2 回到 12.4 附近。這並不能說明回歸已經開始,但它提醒我們,今天的高讀數在多大程度上依賴那批新買家繼續買下去。
有意思的是,厄布和哈維在 2013 年的論文裡其實預見過這種可能。他們寫道,如果新興市場國家想把黃金持有量提高到發達國家的人均水平,就得從現有持有者手裡買走大量黃金,而要讓別人願意賣,就必須出足夠高的價錢,實際金價可能因此遠高於當時的水平。他們把這稱為「黃金困境」:一邊是歷史均值的引力,一邊是結構性的新需求,沒有人能事先知道哪股力量會贏。
這段經歷給我們的教訓是:黃金常數不是金價的目標位,更不是什麼合理價格。它是一把量尺,告訴你今天站在歷史的什麼位置,以及你需要相信什麼樣的故事,才能為今天的價格辯護。
交易者怎麼用這把尺
既然尺會失靈,它還有用嗎?有,但要用對地方。下面是四種用法。
第一,分清時間尺度。 實際金價對一兩年內的漲跌幾乎沒有預測力,短期決定金價的是資金流向和市場情緒。用黃金常數判斷下個月是漲是跌,結果一定會讓你失望。它真正有用的地方,是五到十年的長期預期。
第二,用它算清楚長期報酬,而不是用它擇時。 把今天的讀數代入幾種情景,就能看到不同假設下未來十年的報酬是多少。假設未來十年美國通膨平均每年 3%,到 2036 年 CPI 會升到 452 左右,對應結果如下:
十年後的實際金價 | 對應金價(美元/盎司) | 相對今天的年化報酬 |
回落到 8(接近 2011 年高點) | 約 3,600 | 約 -1.4% |
維持在 12.4(今天的水平) | 約 5,600 | 約 +3.0% |
回到 17.2(今年 1 月高點) | 約 7,800 | 約 +6.5% |
這張表的意思很直白。如果實際金價只是維持在今天的高位,黃金的長期報酬也就是跟上通膨。想獲得明顯超過通膨的報酬,實際金價就得繼續往上走,也就是需要央行這類新買家持續加碼。而一旦實際金價往歷史均值方向回落一部分,哪怕只回到 2011 年高點的水平,十年後的金價都可能還不如今天。買入之前,你應該清楚自己押注的是哪一種情景。
第三,用它決定部位的上限。 實際金價處在歷史低位時,比如 2001 年,黃金下行空間有限、上行空間巨大,可以配得更積極。實際金價處在高位時,黃金依然可以作為組合裡的保險,但不適合重倉押注,更不適合開槓桿。今天的讀數是歷史均值的 3.6 倍,屬於後一種情況。
舉個例子。假設你原本打算把 10% 的資產配置在黃金上:在實際金價只有 2 左右的年份,可以把比例放寬到 15%;在今天這樣的高讀數下,維持 10% 甚至略微下調,把黃金當作組合的壓艙石,而不是收益的主要來源。具體比例因人而異,關鍵是讓部位跟著尺的讀數反向調整,越貴越克制。
第四,定期量一量,看趨勢而不是看一個點。 每個季度用金價除以最新的 CPI 算一次,記錄下來。如果金價盤整而物價繼續上漲,實際金價就會慢慢回落,這意味著尺上的「貴」正在被時間消化,不一定非要靠金價下跌來完成。舉個試算範例。今年 9 月,金價 4,160 美元、CPI 336.3,讀數是 12.4。假設一年後金價原地不動,而 CPI 按 3% 上漲到 346 左右,讀數就會降到 12.0,金價不用跌一分錢,黃金就自動便宜了一點。反過來,如果金價一年漲 10%,而物價只漲 3%,讀數會升到 13.2,說明它變得更貴了。
保險從來不便宜
回到開頭的問題:跌掉四分之一的黃金,便宜了嗎?
拿今年 1 月比,是的。拿黃金兩千年來守住的購買力作標準,今天的黃金仍然很貴,貴過 1980 年,也貴過 2011 年。這兩個結論並不矛盾,它們回答的是不同時間尺度上的問題。
從這套研究可以推出一個有點逆耳的結論:黃金最受追捧的時候,往往也是它預期報酬最低的時候。這聽起來像是在勸人遠離黃金,其實不是。黃金在投資組合裡的角色本來就是保險,而保險的價格總是在人們最擔心的時候最貴。今天為高價買單,買的是對債務、通膨和地緣衝突的保障。這份保障有它的價值,只是不該再同時期待它帶來高額報酬。
換個角度想,保費貴並不等於不該買保險。房子著火的機率不會因為保費上漲而降低,真正需要權衡的,是自己面臨的風險有多大,以及為了這份保障願意放棄多少潛在收益。對一個擔心貨幣貶值和地緣衝突的投資人來說,即便在高價位,留一部分黃金依然合理;對一個只想靠黃金快速賺錢的人來說,今天的讀數就是一個響亮的警告。
所以,比「現在能不能買」更重要的問題是:你願意為這份保險付多少保費,又準備拿出多大比例的資產去買它。這把尺不會替你做決定,但它能讓你在做決定時,清楚自己站在歷史的哪個位置。
推薦文章


