

印度盧比受到印度央行可能干預的支撐,前景仍然脆弱
- 受印度央行可能干預影響,印度盧比在 96.00 附近對美元暫獲支撐。
- 高企的能源價格和美聯儲更高利率前景推動美國國債收益率上升。
- 印度央行 10 月加息的可能性有所上升。
周五,印度盧比(INR)在過去幾天持續承壓後,對美元(USD)暫時走強。受印度央行(RBI)可能干預影響,美元/印度盧比難以在 95.96 上方延續漲勢。
據路透社報道,印度央行可能在周五當地現貨市場開盤前賣出美元,四位交易員表示,此舉幫助印度盧比守在關鍵心理關口 96 兌 1 美元之上。
然而,印度盧比的溫和強勢似乎難以持久,因為在能源價格高企以及美聯儲(Fed)"更高利率維持更久"敘事的推動下,美國國債收益率持續攀升。
開盤交易中,10 月 19 日到期的 MCX 原油合約下跌 2.3%,至接近 8,950 卢比,但在過去兩個交易日大幅上漲。與此同時,10 年期美國國債收益率接近周四創下的 19 年高點 5.23%。
在美國債券收益率高企的環境下,股票和貨幣等風險資產,包括印度盧比在內的吸引力都會減弱。
隨著市場重新定價美聯儲利率路徑,美國收益率飆升
三菱日聯金融集團(MUFG)分析師指出,"主導市場的主題仍然是美國收益率的持續上升,以及市場對美聯儲預期的重新定價。"他們表示,美國國債收益率"在強勁的美國經濟活動數據和不斷上漲的能源價格推動下大幅走高,這加劇了通脹可能更具黏性的擔憂。"在最新更新中,MUFG 指出,"美國 2 年期國債收益率跳升 14 個基點至約 4.9%,而 10 年期收益率升至 5.0%上方,30 年期收益率攀升至 5.4%上方。"
在此背景下,MUFG 指出,"市場目前計入到 2026 年 12 月美聯儲額外收緊約 37 個基點,相當於到年底大約加息 1.5 次。"該行警告稱,這種"經濟韌性提高了政策制定者可能需要採取更多措施以防止通脹壓力根深蒂固的風險",凸顯了風險資產,尤其是亞洲外匯所面臨的艱難環境。
印度零售通脹上升提振對印度央行鷹派押注
MUFG 分析師指出,印度 8 月通脹"同比上升 4.8%(DBSf 4.9%),高於上月修正後的 4.5%,為 2024 年 12 月以來最強",凸顯價格壓力明顯回升。他們補充稱,"價格壓力逐步擴散,可能使本財年下半年整體通脹維持在 5%以上,凸顯需要更偏緊縮的政策立場。"在他們看來,"近期發展,包括原油價格持續上漲、全球金融條件收緊、國內增長穩健以及核心通脹壓力擴散的跡象,都增強了下半年 FY27 小幅加息 50 個基點的理由,使得 10 月會議成為一個有可能採取行動的會議。"
美元/印度盧比技術分析
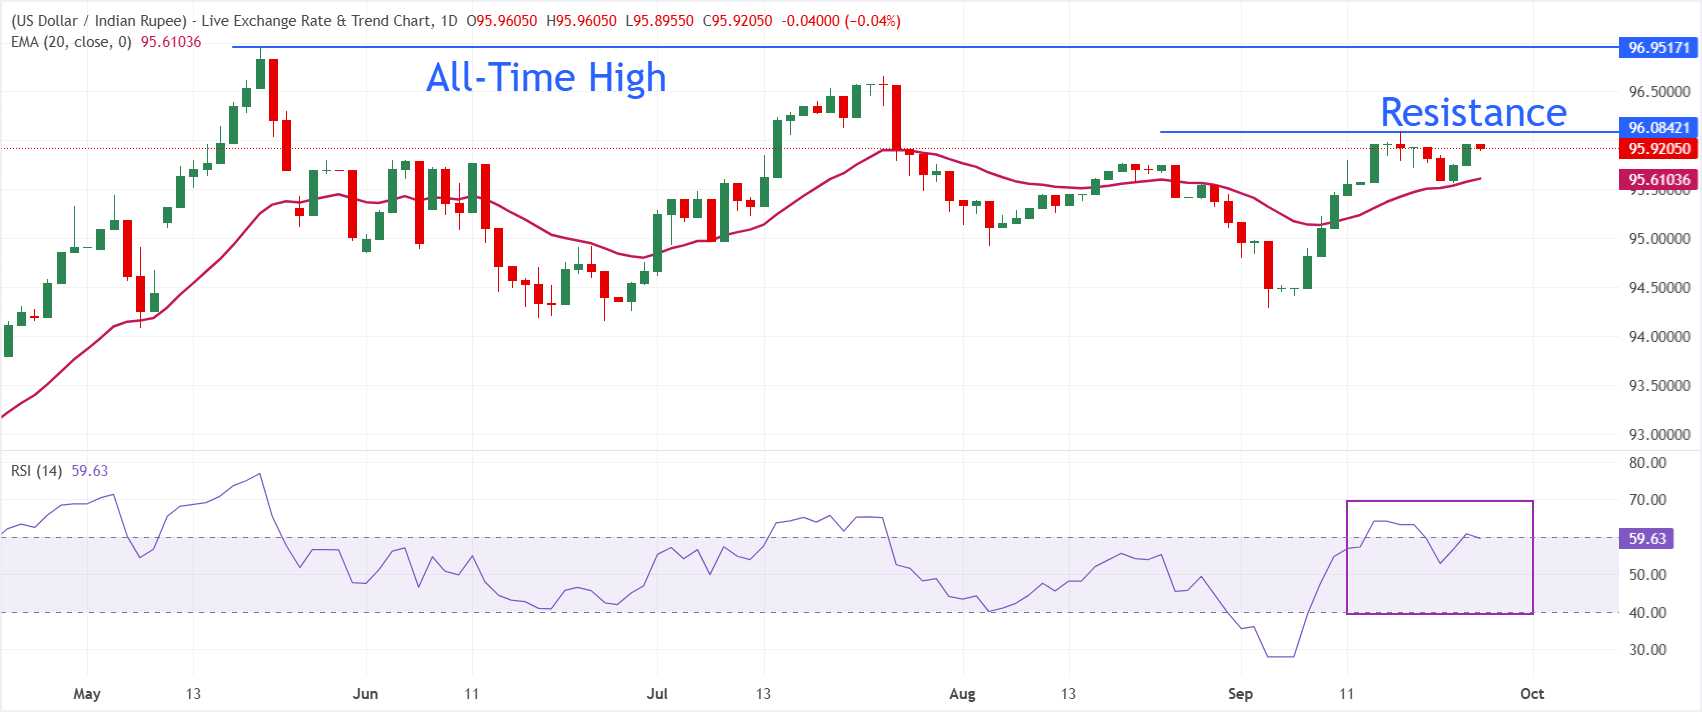
在日線圖上,美元/印度盧比交投於 95.9205,維持短期看漲傾向,因為現貨價格仍位於 20 日指數移動均線(EMA)95.6104 上方。價格走勢保持在這條短期 EMA 上方,表明潛在需求依然完好,而 14 日相對強弱指數(RSI)在 59.6 附近,保持建設性基調,但尚未進入超買區域。
下行方面,初步支撐位於 20 日 EMA 附近的 95.6104,如果出現回調,買家可能會在此守住當前漲勢。上行方面,如果該貨幣對能夠果斷突破 96.00,則將目標重新指向接近 97.00 的歷史高點
(本報道的技術分析由 AI 工具協助撰寫。了解更多。)
印度盧比常見問題(FAQ)
印度盧比(INR)是對外部因素最敏感的貨幣之一。原油價格(該國高度依賴進口石油)、美元價值(大多數貿易以美元進行)和外國投資水平都有影響。印度儲備銀行(RBI)對外匯市場的直接幹預以保持匯率穩定,以及RBI設定的利率水平,是影響盧比的進一步主要因素。
印度儲備銀行(RBI)積極幹預外匯市場,以維持穩定的匯率,幫助促進貿易。此外,印度儲備銀行試圖通過調整利率將通貨膨脹率維持在4%的目標。較高的利率通常會使盧比升值。這是由於「套息交易」的作用,投資者在利率較低的國家借入資金,然後將資金放在利率相對較高的國家,並從中獲利。
影響盧比價值的宏觀經濟因素包括通貨膨脹、利率、經濟增長率(GDP)、貿易平衡和外國投資流入。更高的增長率可能會帶來更多的海外投資,從而推高對盧比的需求。貿易逆差減少將最終導致盧比走強。更高的利率,特別是實際利率(利率減去通貨膨脹)也對盧比有利。風險環境可能導致更多的外國直接和間接投資(FDI和FII)流入,這也有利於盧比。
較高的通脹率,尤其是相對高於印度其他國家的通脹率,通常對盧比不利,因為它反映了供應過剩導致的貶值。通貨膨脹也增加了出口成本,導致更多的盧比被出售來購買外國進口商品,這是盧比負的。與此同時,較高的通貨膨脹通常會導致印度儲備銀行(RBI)提高利率,這對盧比可能是積極的,因為國際投資者的需求增加。低通脹則會產生相反的效果。
推薦文章


