


投資慧眼Insights -
美8月核心CPI超預期、聯准會貨幣政策轉向或無可避免
上週五(9月11日)公佈的美國8月核心CPI環比上漲0.3%,超出市場預期的0.2%,為4月以來最大單月漲幅。數據表明通脹仍有韌性,服務通脹依然頑固。
CPI數據公佈後,聯准會9月加息概率一度從約70%飆升至接近90%。債市方面,2年期美債殖利率升至4.657%,30年期美債殖利率卻回落至5.35%,美股三大指數全線反彈,黃金則一度反彈觸及4400美元,但其後輾轉回落回吐全部漲幅。
筆者認為,市場的表現反映了投資者認為更高的利率將有助於穩定美國長債市場穩定,但同時亦擔憂聯准會不止一次加息。
值得留意的是,美債期限溢價從7月末的0.65%升至8月中的0.9%,迫使沃什在Jackson Hole會議上作出鷹派承諾。不過,隨著中東局勢外溢效應擴大,加之非農、通脹雙雙超預期。聯准會貨幣政策或已實際轉向,這或預示10年期美債殖利率沖上5%水準或難以避免。
更重要的是,若聯准會於週四(9月17日)宣佈加息,這或表明利率此前處於錯誤水準的判斷,單次加息25個基點足以壓低通脹。德意志銀行預計聯准會將在2027年3月再加息25個基點,在其原本預測的2026年9月、12月兩次加息的基礎上再增添一次加息。
反之,若聯准會與9月會議上宣佈維持利率不變,或者釋放出加息幅度遠低於市場目前預期(約三次加息)的指引,屆時或引發市場對聯准會控制通脹決心的質疑,這在全球債券殖利率持續攀升情況下,聯准會信用問題將傳遞至債券市場。週一(9月14日)歐元區國債殖利率小幅走高,10年期德國國債殖利率在早盤觸及15年新高3.532%。
簡單而言,黃金多頭當前似乎已陷入兩難局面,無論聯准會是否加息,美債殖利率升勢均可能延續,這或推動實際利率走高,進而對無息資產黃金構成打壓。投資者可重點關注沃什有關通脹的表述。
黃金中期選舉前或持續承壓?
儘管黃金短期承壓,這或令下方4300美元關口岌岌可危,但考慮到美債殖利率持續攀升最終或引發市場對美元資產的擔憂,這有利於美元替代品黃金,因而黃金下行空間或相對受限。
另外,考慮到美國中期選舉前穩定美元資產價格或仍是首要目標,預計黃金這一階段將保持弱勢。但若中期選舉結果美國兩黨形成「分裂國會」格局,對外政策選擇或趨於溫和,國際油價可能因此而下跌,屆時有望為黃金提供上行動力。
瑞銀全球經濟與策略研究部發布報告顯示,金價年底前的風險回報正逐漸偏向上行。該行認為,即使聯儲局9月加息,金價短線或受實質利率及美元走勢影響而回落,但跌幅料有限,整體復甦趨勢未必受破壞。
報告稱,中國8月增持約20噸黃金,今年以來累計購入量約80噸,反映官方部門仍以具歷史意義的速度持續增持黃金。此外,中國投資需求逐步回暖,加上印度黃金需求旺季臨近,季節性因素有望為第四季黃金市場提供支持。
黃金技術分析:短期震盪下行格局難改,關注11月3日前後時間窗口
黃金日線圖:
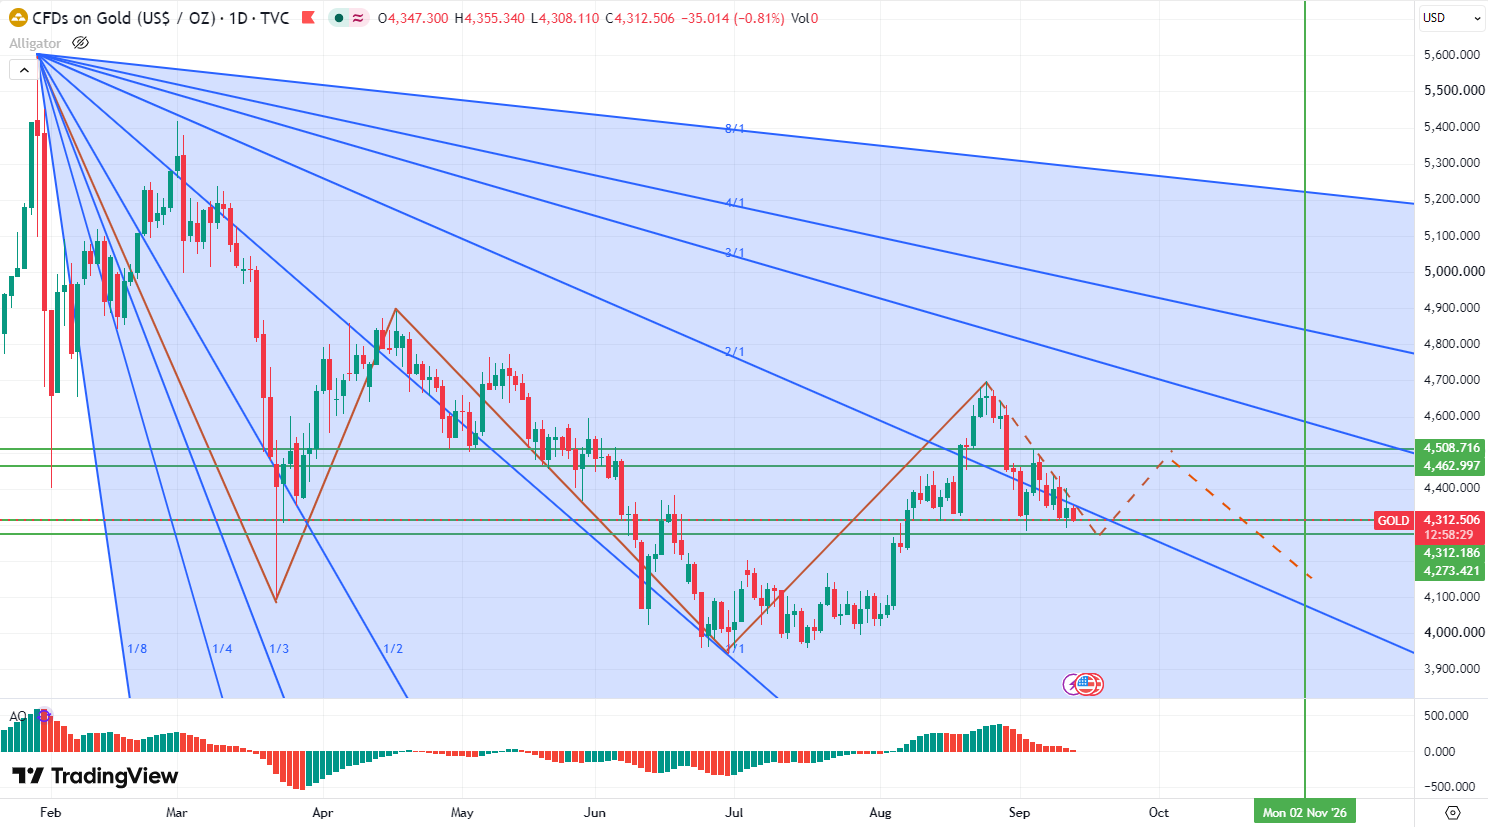
圖片來源於:tradingview
日線圖顯示,黃金於過去四個交易日均未能有效企穩4400美元水準,凸顯上方存在較強阻力。預計黃金後市有望下行考驗4300美元支撐,若有效跌破,不排除進一步考驗4150美元附近支撐。投資者可重點關注11月3日前後時間窗口,多頭宜保持耐心。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


