

投資慧眼Insights - 這是一則擱在過去會讓油價跳漲五美元的新聞,這次卻只值不到一美元。美國總統川普明確拒絕伊朗最新的「七天重開霍爾木茲海峽」提案後,布蘭特原油週一(9 月 28 日)僅上漲 0.87%、收在 98.46 美元,WTI 原油上漲 1.15% 至 93.51 美元——而兩者都仍比 9 月初的高點低了約 12%。頭條與價格之間的落差,就是這件事真正的重點:市場已經不再為一場「沒有真正發生」的供給中斷付費了。
一、價格現場:漲了,但沒有漲回原點
| 品種 | 最新價 | 漲跌 |
|---|---|---|
| 布蘭特原油(TVC:UKOIL) | 98.46 美元 | +0.85(+0.87%) |
| WTI 原油(TVC:USOIL) | 93.51 美元 | +1.06(+1.15%) |
| 布蘭特-WTI 價差 | 約 4.95 美元 | 處於歷史常態區間 |
| 布蘭特 vs 9 月初高點 | 約 -12% | 9 月初高點在 110 美元之上 |
兩大基準油價亞洲時段跳空開高後守住漲幅,但都未逼近 9 月第一週的水位。布蘭特無法收復 100 美元,是這張週線圖上最重要的一件事實。
二、導火索:一份被拒絕的「七天方案」
伊朗外長在聯合國大會上提出一份七天計畫:只要美方在四到五天內解凍至少 120 億美元資產、解除石油制裁、結束港口封鎖,德黑蘭就會在第六天重開海峽、第七天啟動最終談判。
川普在 9 月 26 日至 27 日明確拒絕,稱「那筆交易不可接受」,並表示伊朗「因為輸得太慘」才求和。但他同時告訴媒體,預期本週(9 月 28 日起)就會恢復談判;伊朗方面則表示尚未收到美方透過卡達斡旋的正式答覆,條件不會軟化。
市場把這次拒絕解讀為「談判姿態」而非「談判破裂」——這是油價漲不動的第一層原因。
三、三大關鍵:為什麼這次的風險溢價建不起來
關鍵一:供給從來沒有真的中斷
霍爾木茲海峽本週石油流量為 3,370 萬桶,與前一週一致——不是更低,而是持平。油輪通行量雖低於衝突前常態,但已經連續數週維持穩定。同時,沙烏地阿拉伯的東西向管道已於 9 月 22 日重啟,恢復了一條關鍵的繞道運輸路線。
沒有斷供,就沒有溢價。 這是油價對地緣頭條鈍化最根本的原因。
關鍵二:市場在為外交定價,而不是為升級定價
川普拒絕提案的同一段話裡,就包含了「本週恢復談判」的訊號,伊朗也表明在等待正式回覆。對交易員而言,這是個仍有出口的僵局——除非出現對沙烏地能源設施的實質攻擊或封鎖收緊,否則風險溢價很難重建。
關鍵三:需求端的焦慮,蓋過了供給端的恐懼
美國股市內部結構正在惡化——9 月 11 個板塊中 8 個下跌、等權標普 500 月內跌約 4%;AI 相關信用壓力(甲骨文債券殖利率破 8%)也成為獨立的宏觀敘事。當需求預期轉弱,供給端驚嚇的「保存期限」會大幅縮短。
此外,美國正考慮為期 90 天的柴油出口禁令以壓抑國內燃料價格。若成真,反而會降低美國煉廠對原油的需求——取暖油期貨年漲 104%、汽油年漲 77%,政治誘因真實,但市場讀成了原油利空。
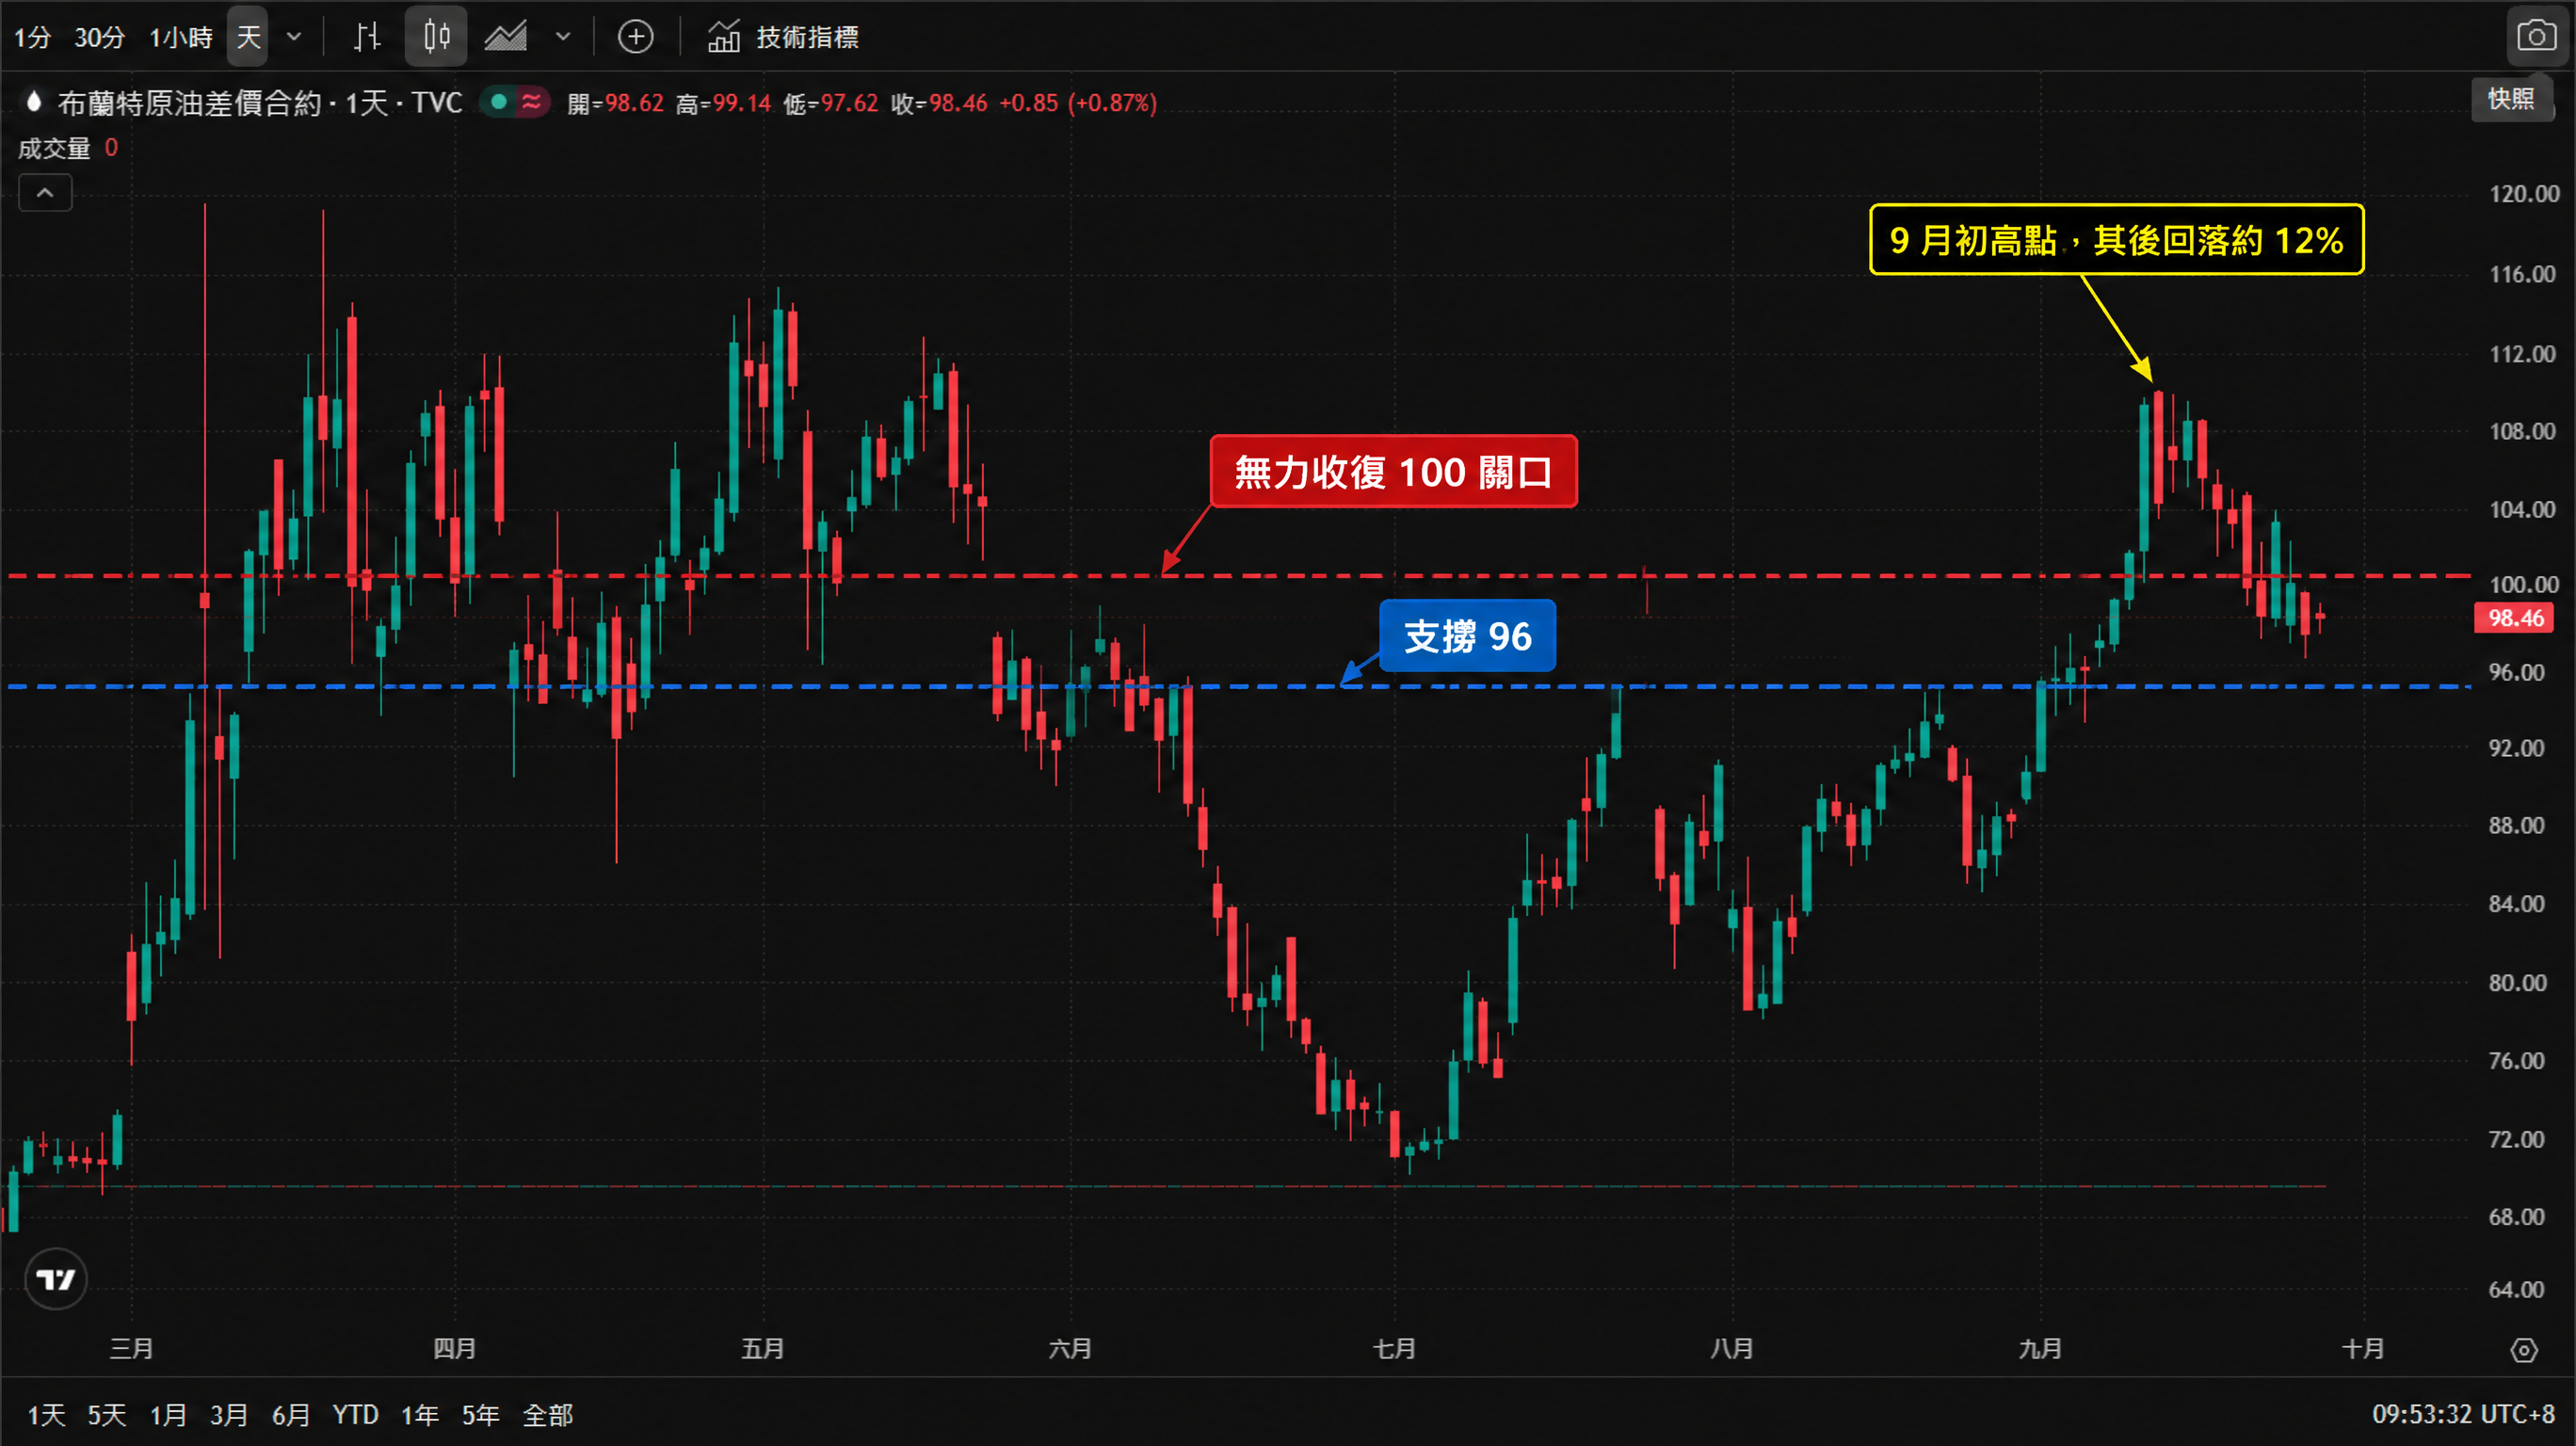
* 圖表來源:TradingView 官方圖表截圖(TVC:UKOIL)。
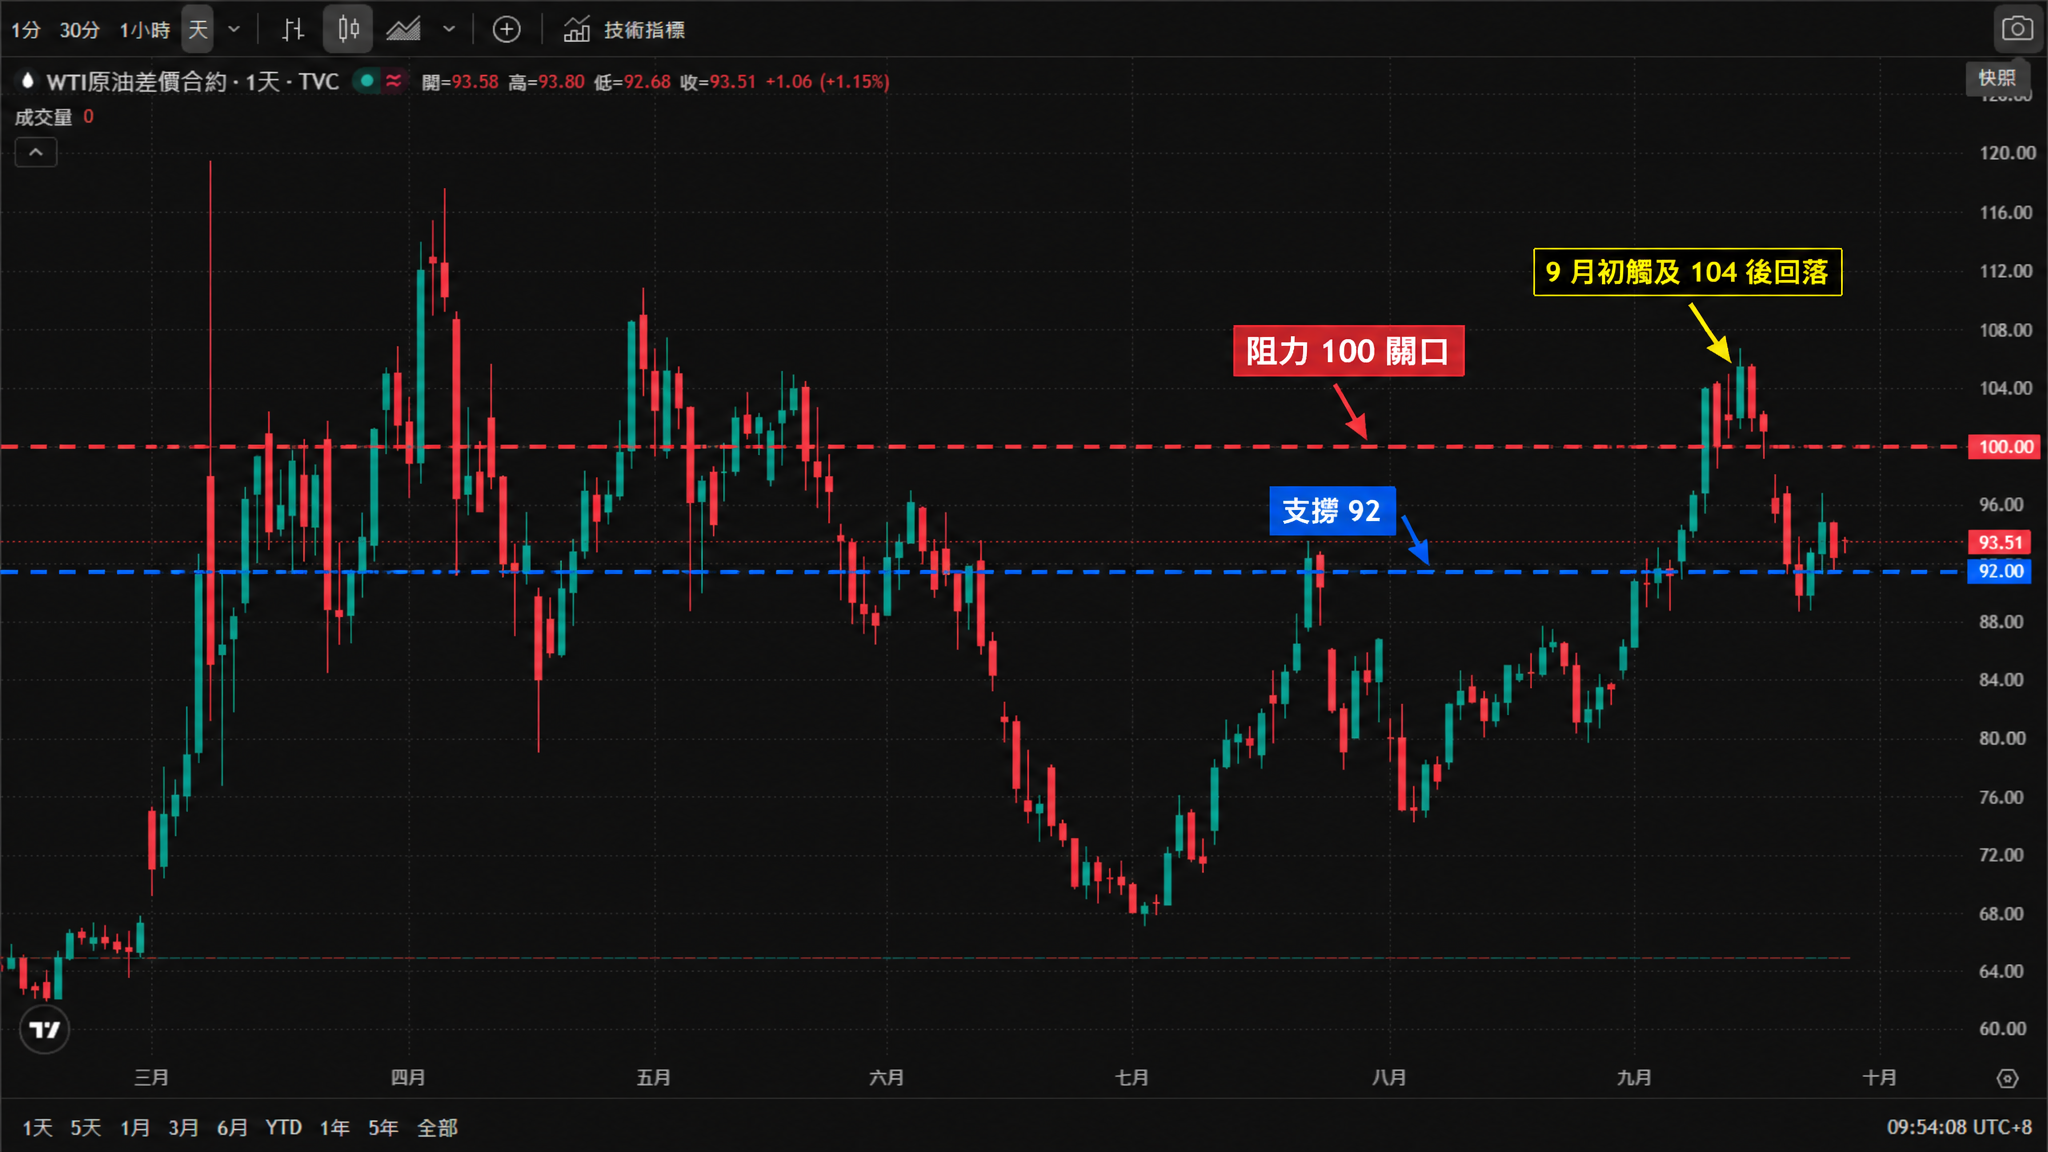
* 圖表來源:TradingView 官方圖表截圖(TVC:USOIL)。
四、後市怎麼看:兩個變數定方向
技術面上,布蘭特的關鍵位很明確:下方 96 美元是支撐,上方 100 美元是連續兩週沒能收復的關卡;WTI 則在 92 至 100 美元之間震盪。在沒有實質供給中斷的前提下,這個區間不容易被地緣頭條打破。
接下來要盯兩個變數:
第一,美伊談判能否在本週重啟。 川普已表明預期本週恢復談判,卡達持續斡旋。若出現「霍爾木茲換制裁」的階段性框架,風險溢價會進一步消退,布蘭特可能回測 96 美元甚至更低;若談判破局、或沙烏地能源設施再遭攻擊,油價才有機會挑戰 100 美元上方。
第二,需求端數據。 週三(9 月 30 日)的美國 PCE、週五(10 月 2 日)的 9 月非農,對油價的影響可能大於霍爾木茲海峽的任何消息——能讓供給驚嚇重新變得重要的,只有一個「還需要這些原油」的經濟體。
教訓很直接:地緣風險只有在供給真的中斷時才會被定價,而這次,供給沒有中斷。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


