


พรีวิวผลประกอบการไตรมาส 3 ของเอสเคไฮนิกซ์: เน้นการเร่งกำลังการผลิต HBM4 และเงินปันผลพิเศษ 1.21 หมื่นล้านดอลลาร์, ราคาเป้าหมายสูงสุดจากวอลล์สตรีทอยู่ที่ 320 ดอลลาร์
TradingKey - เอสเคไฮนิกซ์ (SKHY) จะรายงานผลประกอบการทางการเงินไตรมาสที่ 3 ประจำปีงบประมาณ 2026 ในวันที่ 28 ตุลาคม ท่ามกลางการเติบโตอย่างต่อเนื่องของความต้องการหน่วยความจำ AI และราคา DRAM และ NAND ที่ปรับตัวสูงขึ้น ความสามารถในการทำกำไรของบริษัทยังคงเป็นจุดสนใจของตลาด อย่างไรก็ตาม ราคาหุ้นของบริษัทได้ย่อตัวลงอย่างเห็นได้ชัดเมื่อเร็ว ๆ นี้ เนื่องจากนักลงทุนเริ่มกังวลว่าช่วงเวลาเฟื่องฟูอย่างแข็งแกร่งของอุตสาหกรรมหน่วยความจำจะสามารถดำเนินต่อไปได้อย่างยั่งยืนหรือไม่
ตามข้อมูลจาก FactSet คาดว่ารายได้ในไตรมาสที่ 3 ของเอสเคไฮนิกซ์จะแตะ 71.05 พันล้านดอลลาร์ เพิ่มขึ้นประมาณ 316% เมื่อเทียบเป็นรายปี ขณะที่กำไรต่อหุ้นปรับปรุงแล้วคาดว่าจะอยู่ที่ 6.15 ดอลลาร์ ซึ่งคิดเป็นการเพิ่มขึ้นประมาณ 392% เมื่อเทียบเป็นรายปี
ขณะเดียวกัน ตลาดกำลังรอคอยการประกาศแผนการตอบแทนผู้ถือหุ้นล่าสุดของเอสเคไฮนิกซ์ รายงานก่อนหน้านี้ระบุว่า บริษัทอาจจ่ายเงินปันผลพิเศษสูงสุดถึง 16 ล้านล้านวอนเกาหลี (ประมาณ 12.1 พันล้านดอลลาร์) โดยมีแหล่งเงินทุนหลักมาจากผลตอบแทนจากการลงทุนในการขายหุ้นของคิโอเซีย (Kioxia) ผู้ผลิตชิปหน่วยความจำของญี่ปุ่น
เอสเคไฮนิกซ์ชี้แจงว่ากำลังพิจารณามาตรการตอบแทนผู้ถือหุ้นในรูปแบบต่าง ๆ แต่ยังไม่ได้ยืนยันจำนวนเงินปันผลพิเศษที่แน่นอน หากมีข้อสรุป แผนดังกล่าวอาจกลายเป็นไฮไลท์สำคัญของรายงานผลประกอบการครั้งนี้ และจะช่วยกำหนดความคาดหวังของตลาดเกี่ยวกับนโยบายการจัดสรรเงินสดและการตอบแทนผู้ถือหุ้นของบริษัทอีกด้วย
ตลาดจับตาว่าวัฏจักรหน่วยความจำจะดำเนินไปได้ไกลแค่ไหน ท่ามกลางการปรับฐานของราคาหุ้น
นับตั้งแต่เข้าจดทะเบียนใน Nasdaq ในช่วงกลางเดือนกรกฎาคม ราคาหุ้นของเอสเคไฮนิกซ์มีความผันผวนอย่างมาก โดยเคลื่อนไหวอยู่ระหว่างประมาณ $124.80 ถึง $199.87 ในช่วงสามเดือนที่ผ่านมา หลังจากบริษัทเปิดเผยผลประกอบการไตรมาสที่สอง ซึ่งได้รับแรงหนุนจากความสามารถในการทำกำไรที่แข็งแกร่งในธุรกิจ HBM และ DRAM สำหรับเซิร์ฟเวอร์ ราคาหุ้นได้พุ่งขึ้นประมาณ 57% ในเวลาไม่ถึงสองเดือน อย่างไรก็ตาม เมื่อความกังวลของตลาดหวนกลับมาอีกครั้งเกี่ยวกับรายจ่ายลงทุนด้าน AI การบรรลุจุดสูงสุดของราคาหน่วยความจำ และการขยายกำลังการผลิตของผู้ผลิตชาวจีน SKHY ได้ย่อตัวลงประมาณ 28% จากจุดสูงสุดเป็นประวัติการณ์
การย่อตัวลงนี้สะท้อนถึงการเปลี่ยนแปลงจุดสนใจของนักลงทุน ก่อนหน้านี้ ตลาดมุ่งเดิมพันเป็นหลักว่าอุปสงค์ด้าน AI จะส่งผลให้เกิดภาวะขาดแคลนอุปทานชิปหน่วยความจำ ราคาสินค้าสูงขึ้น และอัตรากำไรปรับตัวดีขึ้นอย่างต่อเนื่อง ในปัจจุบัน ขณะที่หุ้นกลุ่มหน่วยความจำปรับตัวลดลงเป็นวงกว้าง นักลงทุนได้เริ่มตั้งคำถามว่าราคาระดับสูงนี้จะคงอยู่ได้นานเพียงใด รายจ่ายลงทุนด้าน AI ของผู้ให้บริการคลาวด์จะสามารถสนับสนุนอุปสงค์ได้ต่อไปหรือไม่ และราคาหุ้นในปัจจุบันได้สะท้อนการเติบโตของกำไรในอนาคตไปเต็มที่แล้วหรือยัง
ในมุมมองของอุปสงค์และอุปทานในอุตสาหกรรม ตลาดหน่วยความจำยังคงได้รับการสนับสนุนอย่างดีในระยะสั้น TrendForce คาดการณ์ว่าราคาขายตามสัญญาของ DRAM จะเพิ่มขึ้น 13% ถึง 18% เมื่อเทียบกับไตรมาสก่อนหน้าในไตรมาสที่สามของปี 2026 ในขณะที่ราคาขายตามสัญญาของ NAND แฟลชจะเพิ่มขึ้น 10% ถึง 15% นอกจากนี้ บริษัทวิจัยยังคาดการณ์ว่าการเพิ่มขึ้นของราคาขายตามสัญญาของ DRAM อาจขยายตัวเพิ่มเติมเป็น 20% ในไตรมาสที่สี่ หากแนวโน้มนี้ยังคงดำเนินต่อไป เอสเคไฮนิกซ์จะมีโอกาสได้รับประโยชน์อย่างต่อเนื่องจากราคาที่สูงขึ้นและส่วนผสมผลิตภัณฑ์ที่ปรับตัวดีขึ้น
อย่างไรก็ตาม อุตสาหกรรมหน่วยความจำมีลักษณะเป็นวัฏจักรโดยธรรมชาติ และการเพิ่มขึ้นของราคาเพียงอย่างเดียวไม่สามารถรับประกันความรุ่งเรืองที่ยาวนานได้ เมื่อการขยายอุปทานเติบโตเร็วกว่าอุปสงค์ หรือหากผู้ให้บริการคลาวด์ชะลอการลงทุนในโครงสร้างพื้นฐาน AI ทั้งราคาหน่วยความจำและกำไรของบริษัทอาจตกอยู่ภายใต้แรงกดดัน ดังนั้น ประเด็นสำคัญที่ต้องติดตามในการรายงานผลประกอบการครั้งนี้คือ ผู้บริหารจะสามารถยืนยันได้หรือไม่ว่าอุปสงค์และอุปทานยังคงตึงตัวในไตรมาสที่สี่ และอุปสงค์สำหรับผลิตภัณฑ์หน่วยความจำระดับไฮเอนด์มีความแข็งแกร่งพอที่จะสนับสนุนการปรับขึ้นราคาเพิ่มเติมหรือไม่
HBM4 และอัตรากำไรที่สูงเป็นตัวกำหนดคุณภาพของการเติบโตของกำไร
ข้อได้เปรียบหลักของเอสเคไฮนิกซ์ยังคงอยู่ที่หน่วยความจำแบนด์วิดท์สูง (HBM) และผลิตภัณฑ์ DRAM มูลค่าเพิ่มสูง เนื่องจากความต้องการแบนด์วิดท์และความจุหน่วยความจำในการฝึกฝนและการประมวลผล (inference) ของโมเดล AI ยังคงเพิ่มขึ้นอย่างต่อเนื่อง HBM จึงกลายเป็นปัจจัยขับเคลื่อนหลักในการเติบโตของกำไรของบริษัท เมื่อเปรียบเทียบกับการพึ่งพาการเพิ่มขึ้นของราคาหน่วยความจำเพียงอย่างเดียว สัดส่วนการจัดส่งผลิตภัณฑ์ระดับไฮเอนด์ที่สูงขึ้นส่งผลดีมากกว่าต่อการรักษาอำนาจการกำหนดราคาและอัตรากำไรที่แข็งแกร่งของบริษัท
ตามข้อมูลไตรมาสที่ 2 ที่ระบุไว้ เอสเคไฮนิกซ์บันทึกรายได้ประจำไตรมาสที่ประมาณ 54.55 พันล้านดอลลาร์ และมีกำไรจากการดำเนินงานประมาณ 45.2 พันล้านดอลลาร์ โดยมีอัตรากำไรจากการดำเนินงานอยู่ที่ 76.3% ซึ่งสูงกว่าอัตรากำไรจากการดำเนินงานของ TSMC ที่ 60.3% ในช่วงเวลาเดียวกัน และสูงกว่าอัตรากำไรของไมครอนที่ 67.6% ในไตรมาสที่ตรงกัน ขณะเดียวกัน ผลจากการจัดส่งผลิตภัณฑ์ DDR5 สำหรับเซิร์ฟเวอร์และ HBM3E ความจุสูงที่เพิ่มขึ้น ทำให้ราคาขายเฉลี่ยรวมของ DRAM ของบริษัทปรับตัวเพิ่มขึ้นประมาณ 30% เมื่อเทียบกับไตรมาสก่อนหน้าในไตรมาสที่ 2 ในขณะที่ราคาขายเฉลี่ยของหน่วยความจำแฟลช NAND เพิ่มขึ้นมากกว่า 50%
แรงขับเคลื่อนการเติบโตในไตรมาสที่ 3 ส่วนใหญ่มาจาก HBM4, HBM3E และ DDR5 สำหรับเซิร์ฟเวอร์ ก่อนหน้านี้เอสเคไฮนิกซ์ระบุว่า HBM4 แบบ 12 ชั้นได้เข้าสู่การผลิตเชิงปริมาณและการจัดส่งไปยังลูกค้าหลักแล้ว โดยมีอัตราผลตอบแทนการผลิต (yield) และคุณภาพใกล้เคียงกับผลิตภัณฑ์ HBM3E ที่มีความเสถียรค่อนข้างมาก หากอัตราของเสียยังคงอยู่ในระดับต่ำในช่วงแรกของการผลิตเชิงปริมาณ คาดว่าต้นทุนการผลิตต่อหน่วยจะลดลงเมื่อปริมาณการจัดส่งขยายตัวขึ้น ซึ่งช่วยสนับสนุนอัตรากำไรขั้นต้น
บริษัทคาดว่าปริมาณการจัดส่ง DRAM ในหน่วยบิตจะเติบโตประมาณ 10% เมื่อเทียบกับไตรมาสก่อนหน้าในไตรมาสที่ 3 และคาดการณ์ว่าการปรับปรุงสัดส่วนผลิตภัณฑ์ในช่วงครึ่งหลังของปีจะรุดหน้ามากกว่าช่วงครึ่งปีแรก การมีส่วนร่วมที่เพิ่มขึ้นจาก HBM4 และ DRAM ขนาด 1c นาโนเมตร ไม่เพียงแต่จะช่วยเพิ่มปริมาณการจัดส่งเท่านั้น แต่อาจดันราคาขายเฉลี่ยรวมให้สูงขึ้นอย่างต่อเนื่องอีกด้วย
เงินปันผลพิเศษอาจกลายเป็นอีกหนึ่งไฮไลท์สำคัญ
นอกเหนือจากข้อมูลผลการดำเนินงาน ผลตอบแทนต่อผู้ถือหุ้นอาจเป็นไฮไลต์เพิ่มเติมที่สำคัญที่สุดของรายงานผลประกอบการฉบับนี้ ตามรายงานระบุว่า เอสเคไฮนิกซ์อาจจ่ายเงินปันผลพิเศษประมาณ 16 ล้านล้านวอน หรือประมาณ 1.21 หมื่นล้านดอลลาร์ จากรายได้จากการขายหุ้นในคิโอเซีย
เดิมทีเอสเคไฮนิกซ์ลงทุนในคิโอเซียผ่านนิติบุคคลเฉพาะกิจ โดยมียอดเงินลงทุนสะสมรวมประมาณ 4 ล้านล้านวอน เมื่อมีการขายหุ้นและหุ้นกู้แปลงสภาพที่เกี่ยวข้อง ตลาดประเมินว่ารายได้สุทธิของบริษัทอาจสูงถึง 20 ล้านล้านวอน หากเงินปันผลพิเศษเพิ่มขึ้นจนใกล้เคียง 16 ล้านล้านวอนในท้ายที่สุด ซึ่งเทียบเท่ากับการคืนกำไรจากการลงทุนประมาณ 80% ก็จะช่วยเพิ่มความน่าดึงดูดใจของผลตอบแทนต่อผู้ถือหุ้นระยะสั้นของ SKHY ได้อย่างมีนัยสำคัญ
ก่อนหน้านี้ บริษัทได้ประกาศแผนการซื้อหุ้นคืนและยกเลิกหุ้นขนาดใหญ่ พร้อมให้คำมั่นว่าจะจัดสรรกระแสเงินสดอิสระอย่างน้อย 50% ในช่วงปี 2025 ถึง 2027 เพื่อเป็นผลตอบแทนแก่ผู้ถือหุ้น การระงับแผน IPO ของ Solidigm ยังช่วยบรรเทาความกังวลของตลาดเกี่ยวกับการแยกสินทรัพย์และการจัดสรรเงินทุนลงได้บางส่วน
ในภาพรวม วอลล์สตรีทยังคงมีมุมมองเชิงบวกต่อเอสเคไฮนิกซ์ โดยข้อมูลจาก TipRanks ระบุว่า ราคาเป้าหมายเฉลี่ยในระยะเวลา 12 เดือนจากนักวิเคราะห์ 11 รายที่วิเคราะห์หุ้นนี้อยู่ที่ 254.70 ดอลลาร์ โดยมีราคาเป้าหมายสูงสุดอยู่ที่ 320 ดอลลาร์ และราคาเป้าหมายต่ำสุดอยู่ที่ 200 ดอลลาร์
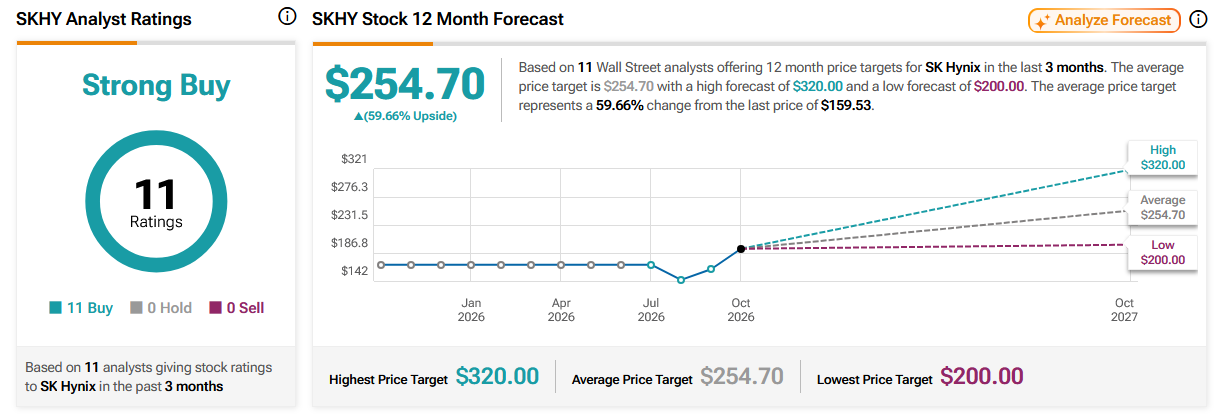
ที่มา: TipRanks
มุมมองเชิงบวกเห็นว่าภาวะอุปทานและอุปสงค์ของหน่วยความจำที่ตึงตัวอาจดำเนินต่อไปจนถึงปี 2028 และคาดว่าความได้เปรียบในการแข่งขันของเอสเคไฮนิกซ์ในด้าน HBM ร่วมกับอัตรากำไรที่สูง จะช่วยสนับสนุนการเติบโตของผลกำไรอย่างต่อเนื่อง จากพื้นฐานนี้ นักวิเคราะห์บางรายเชื่อว่าตลาดยังไม่ได้สะท้อนศักยภาพในการทำกำไรระยะกลางของบริษัทอย่างเต็มที่
บทความแนะนำ


