


Los ingresos del T3 de AstraZeneca suben un 7%, y un plan de reducción de costes de 1.500 millones de dólares impulsa sus acciones más de un 5% en el premercado
TradingKey - El 30 de octubre, las acciones de AstraZeneca (AZN) subieron más de un 5% en las operaciones previas a la apertura del mercado. Los ingresos y las ganancias de la compañía en el tercer trimestre superaron las expectativas del mercado, al tiempo que reafirmó sus previsiones para todo el año y anunció un plan de reestructuración que prevé generar 1.500 millones de dólares en beneficios anuales, lo que impulsó la confianza de los inversores en sus perspectivas de crecimiento a medio y largo plazo.
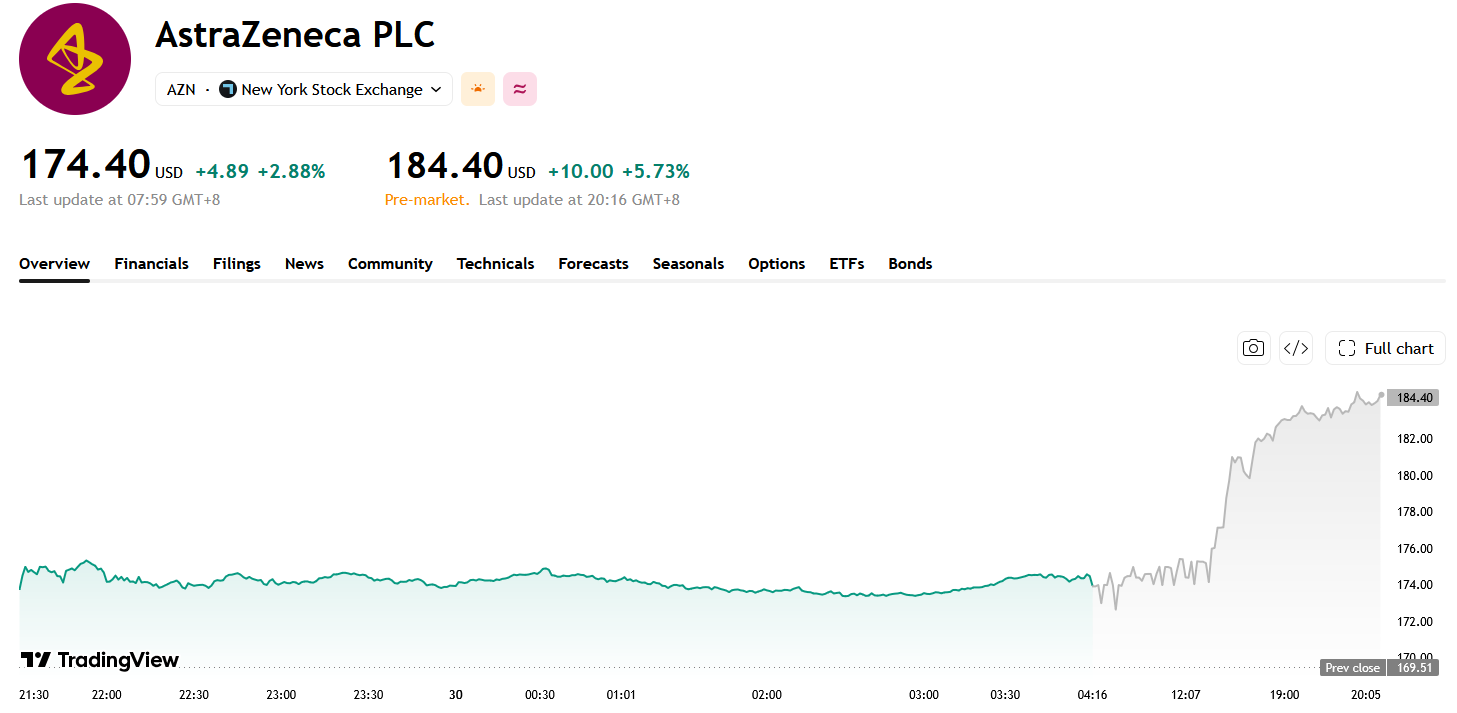
Fuente: TradingView
A tipos de cambio constantes, los ingresos totales de AstraZeneca en el tercer trimestre aumentaron un 7% interanual hasta los 16.209 millones de dólares, superando las expectativas del mercado de aproximadamente 16.000 millones de dólares. Las ventas de productos crecieron un 5% hasta los 15.066 millones de dólares, mientras que los ingresos por alianzas se dispararon un 36% hasta los 1.107 millones de dólares. El beneficio por acción (BPA) subyacente fue de 2,79 dólares, un 19% más interanual y alrededor de un 7% por encima de las expectativas del mercado de aproximadamente 2,60 dólares; el BPA reportado aumentó un 26% hasta los 2,02 dólares.
El negocio de oncología se mantuvo como el principal motor de crecimiento, con unos ingresos en el tercer trimestre que aumentaron un 17% interanual hasta los 7.770 millones de dólares. Las ventas del fármaco contra el cáncer de mama Enhertu subieron un 35% hasta alcanzar los 969 millones de dólares, y los ingresos de la inmunoterapia Imfinzi crecieron un 26% hasta aproximadamente 2.000 millones de dólares, lo que ayudó a la empresa a compensar la presión de la competencia de genéricos sobre sus productos maduros. Por su parte, las ventas del medicamento para la diabetes Farxiga cayeron un 25% hasta los 1.610 millones de dólares.
Más allá de los resultados financieros, la atención del mercado también se centró en la cartera de I+D de AstraZeneca. El CEO Pascal Soriot afirmó que la compañía cuenta actualmente con más de 180 proyectos de I+D, y que una serie de ensayos clínicos cuyos resultados se esperan para 2027 tiene un potencial combinado de ventas anuales en su punto máximo superior a los 20.000 millones de dólares. Diversos activos de I+D en fase avanzada que abarcan la oncología, las enfermedades respiratorias y las enfermedades raras respaldan el cumplimiento de los objetivos de ingresos de la empresa para 2030.
Para crear margen suficiente para aumentar la inversión en I+D, AstraZeneca lanzó simultáneamente la iniciativa "Reshaping for Sustainable Growth" (Reestructuración para un Crecimiento Sostenible). El proyecto se completará en su mayor parte para finales de 2029 y generará aproximadamente 1.500 millones de dólares en beneficios anuales recurrentes antes de impuestos, cuyos fondos se reinvertirán principalmente en la cartera de medicamentos y en nuevas tecnologías. La empresa prevé unos costes de reestructuración extraordinarios de hasta aproximadamente 2.000 millones de dólares, aunque no ha revelado si se producirán despidos ni el alcance específico de los ajustes de negocio.
AstraZeneca reafirmó sus previsiones para todo el año 2026, esperando que los ingresos totales alcancen un crecimiento de entre un dígito medio y alto y que el BPA subyacente registre un crecimiento de dos dígitos bajos a tipos de cambio constantes, mientras que la tasa impositiva subyacente se mantendrá entre el 18% y el 22%. La compañía también planea aumentar su dividendo para todo el año a 3,30 dólares por acción.
En conjunto, los resultados del tercer trimestre superiores a lo esperado, el rápido crecimiento continuado en oncología y los potenciales catalizadores clínicos en 2027 impulsaron de manera conjunta el sentimiento del mercado. Aunque los medicamentos maduros afrontan presiones por vencimiento de patentes y competencia de genéricos, y la reestructuración implicará cargos a corto plazo, los beneficios anuales en costes de 1.500 millones de dólares y un potencial de valor en la cartera de productos superior a los 20.000 millones de dólares ofrecen a AstraZeneca un camino más claro hacia el crecimiento futuro.
Artículos Recomendados


