


Pronóstico del precio de las acciones de Amazon: Débiles resultados provocan un desplome del 12 % en la acción, próximo soporte en el nivel de los 200 $
TradingKey: los resultados de Amazon no alcanzan las expectativas y la acción se desploma un 12%; el análisis técnico pone a prueba el nivel de los 200 dólares.
El 29 de octubre, hora del Este, después de que el gigante tecnológico Alphabet (GOOG) se desplomara más de un 10% debido al aumento del CapEx, el informe de resultados del tercer trimestre del año fiscal 2026 recién publicado por Amazon (AMZN) siguió el mismo camino, lo que provocó que el precio de sus acciones cayera un 12% en las operaciones fuera de hora y afrontara una fuerte presión bajista continuada.
Aunque los ingresos de la nube AWS de Amazon mantuvieron un elevado crecimiento, varios ámbitos no alcanzaron las expectativas, incluido el fuerte aumento del gasto en capital (CapEx), el paso del flujo de caja libre (FCF) a terreno negativo y unas perspectivas conservadoras para el cuarto trimestre, tal como se detalla a continuación:
Métricas financieras | Datos reportados del Q3 de 2026 | Expectativas del mercado | Preocupaciones de Wall Street y punto clave |
|---|---|---|---|
Ingresos del negocio en la nube de AWS | 46.000 millones de dólares | 45.400 millones de dólares | El crecimiento interanual se aceleró hasta el 39%, pero no logró mitigar el impacto en los beneficios |
Gasto en capital | Plan anual elevado a 220.000 millones de dólares | Superior a los 195.000-200.000 millones de dólares previstos | Los centros de datos de IA y la adquisición de GPUs erosionan el flujo de caja libre |
Flujo de caja libre | Pasó a terreno negativo (-42.400 millones de dólares) | Mantuvo entradas netas | El masivo CapEx provocó un deterioro significativo del margen de FCF |
Perspectivas para la temporada navideña del 4T | El punto medio del rango de previsiones decepcionó las expectativas | Elevadas expectativas para la temporada de compras | El aumento de los costes logísticos del comercio electrónico minorista ejerce presión sobre los márgenes de beneficio de la temporada alta |
Afectado por los decepcionantes resultados, el precio de la acción de Amazon no solo perdió la media móvil de 200 días y la zona de consolidación a corto plazo de 243-245 dólares, sino que también perforó el fuerte nivel de soporte de 224-226 dólares de junio de este año, arrastrando su patrón técnico a una fase de ruptura a la baja y búsqueda de suelo.
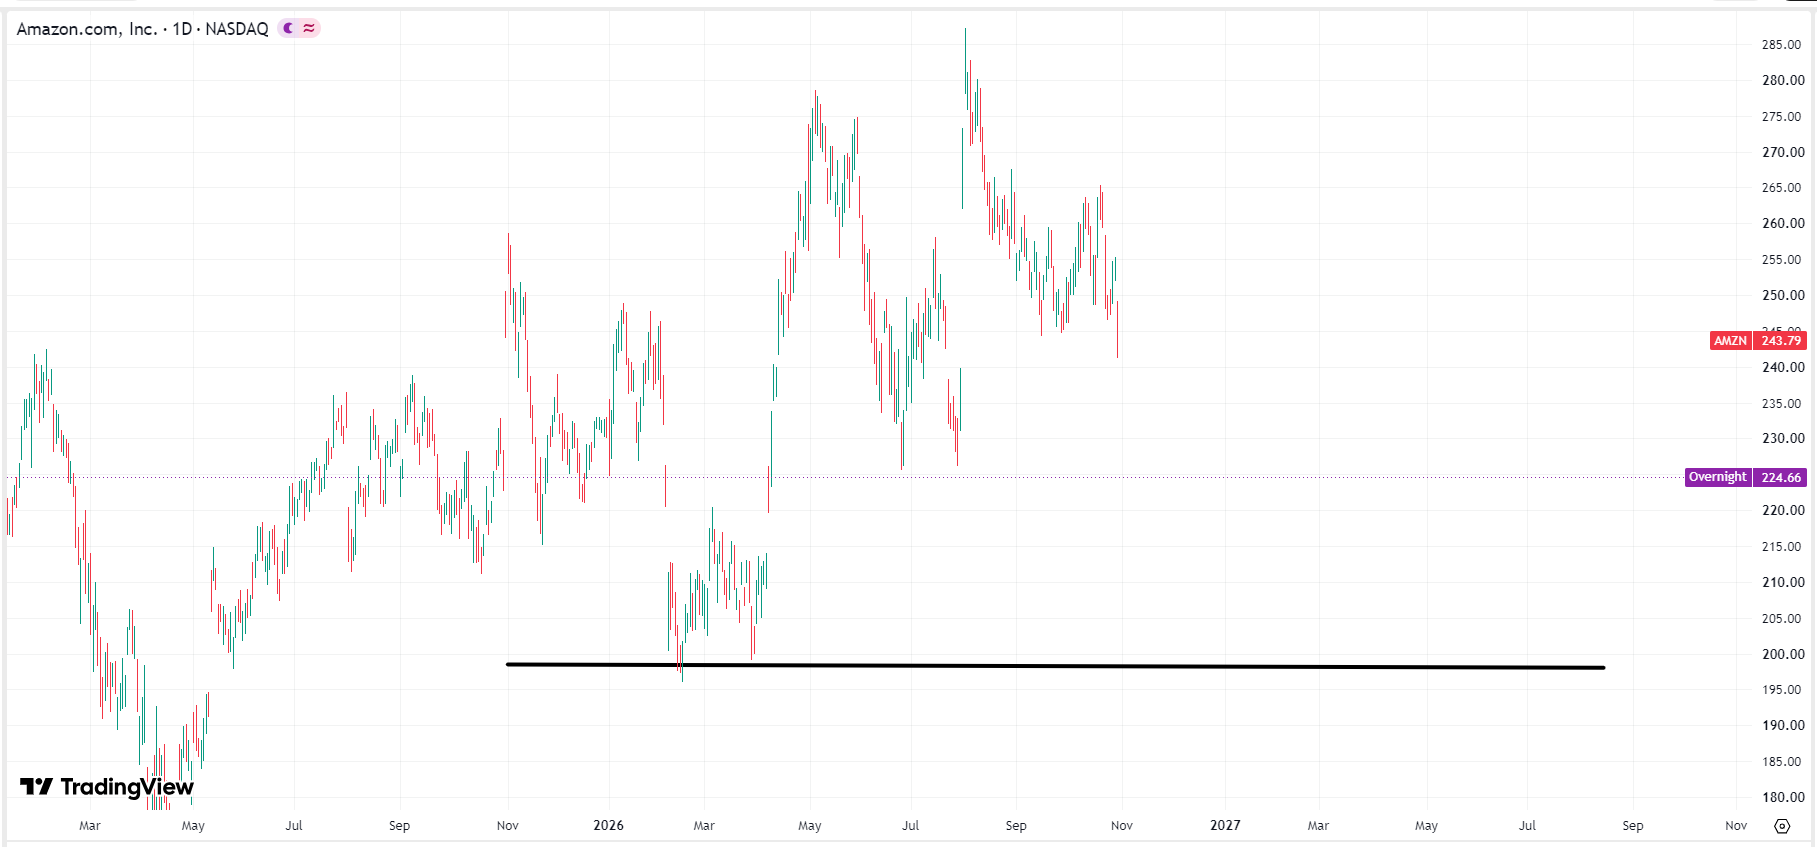 Gráfico de la cotización de Amazon, Fuente: TradingView
Si la presión vendedora colectiva sobre las grandes empresas tecnológicas de Estados Unidos no remite a corto plazo, la cotización de AMZN se verá presionada a poner a prueba el nivel redondo de los 200 dólares. Este nivel no solo es un umbral psicológico clave, sino que también representa la importante base de costes de grandes fondos soberanos de Wall Street y fondos de valor a largo plazo constituida a principios de 2026, lo que ofrece un sólido carácter defensivo.
Además, si la cotización se aproxima al nivel de los 200 dólares, el múltiplo EV/EBITDA de Amazon caerá hasta un mínimo extremo de los últimos tres años, en torno a 12,5x-13,0x. En comparación con el rápido ritmo de crecimiento interanual del 39% de AWS, su valoración resultará excepcionalmente atractiva, lo que se prevé que desencadene compras defensivas de oportunidad por parte de inversores de valor y fondos soberanos, ofreciendo un sólido soporte en este punto.
Artículos Recomendados


