


Los ingresos del T3 de Eli Lilly se disparan un 39% y eleva sus previsiones para todo el año mientras la demanda de medicamentos para bajar de peso impulsa la acción más de un 5% en la preapertura
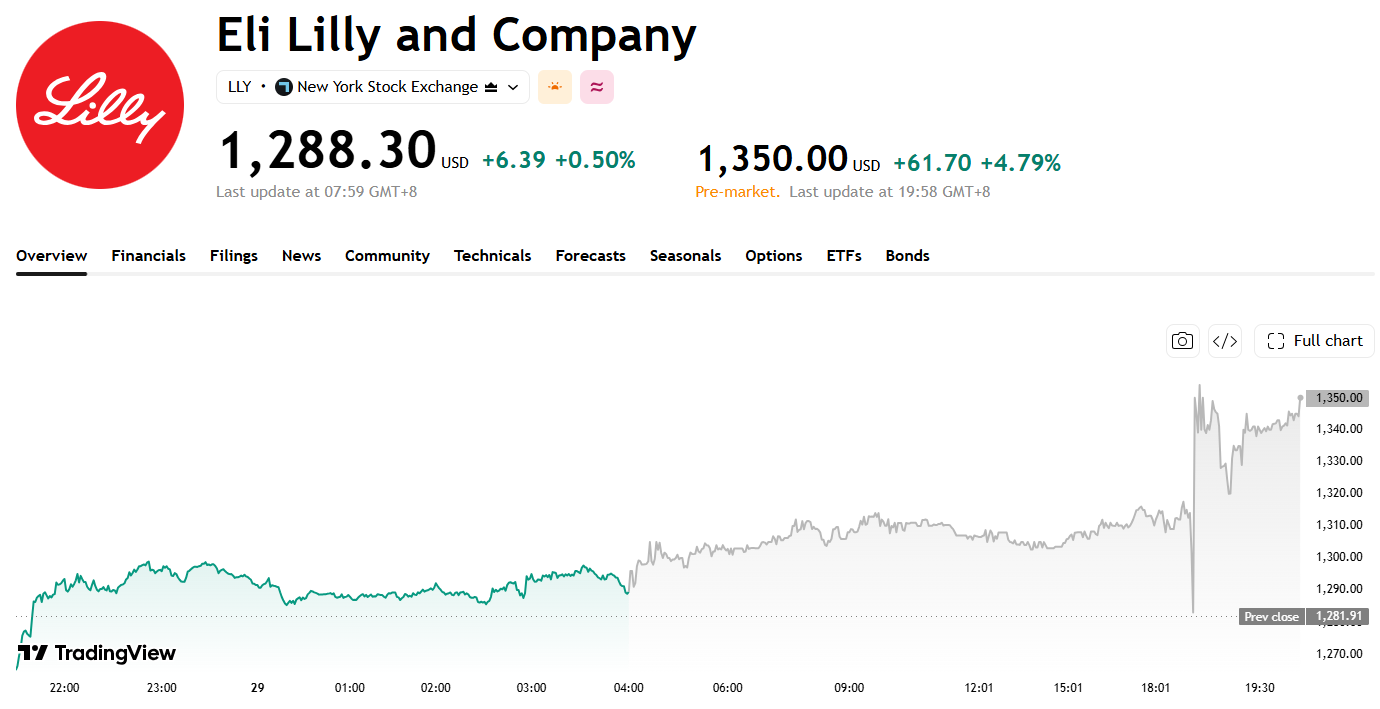
TradingKey - El 29 de octubre, Eli Lilly (LLY) presentó unos resultados del tercer trimestre mejores de lo esperado y volvió a elevar sus previsiones de ingresos para todo el año. Impulsados por el continuo crecimiento de la demanda de Mounjaro y Zepbound, los ingresos trimestrales de la compañía alcanzaron los 24.397 millones de dólares, lo que supone un aumento interanual del 39%, significativamente por encima del pronóstico de Wall Street de aproximadamente 22.600 millones de dólares. Tras conocerse la noticia, las acciones de Eli Lilly llegaron a subir más de un 5% en la negociación previa a la apertura del mercado.
Fuente: TradingView
El beneficio neto del tercer trimestre de Eli Lilly fue de 6.451 millones de dólares, un 16% más interanual; el beneficio por acción ajustado alcanzó los 7,48 dólares, con un crecimiento del 7% interanual, superando también las expectativas de los analistas. Aunque los precios efectivos de los medicamentos cayeron en el mercado de Estados Unidos, el rápido crecimiento del volumen de prescripciones compensó las presiones sobre los precios, lo que indica que el liderazgo de Eli Lilly en los mercados de fármacos para la diabetes y la pérdida de peso continúa ampliándose.
Las ventas mundiales de su producto estrella Mounjaro aumentaron un 65% este trimestre hasta los 10.720 millones de dólares, mientras que los ingresos fuera de Estados Unidos se dispararon un 93%. Las ventas del medicamento para la pérdida de peso Zepbound crecieron un 49% interanual hasta los 5.350 millones de dólares; ambos fármacos representaron de forma combinada cerca de dos tercios de los ingresos trimestrales de Eli Lilly. El sólido comportamiento del volumen no solo refleja que la demanda de medicamentos GLP-1 sigue en fase de expansión, sino que demuestra que Eli Lilly mantiene su ventaja en la rivalidad con Novo Nordisk por la cuota de mercado de fármacos contra la obesidad.
Por desglose regional, los ingresos de Eli Lilly en el mercado de Estados Unidos crecieron un 34% interanual hasta los 15.100 millones de dólares, con un aumento del volumen de productos del 41%, aunque los precios efectivos cayeron un 7%; los ingresos internacionales aumentaron un 47% hasta los 9.300 millones de dólares, con un fuerte repunte del volumen del 76%, compensando parcialmente la caída de precios del 29%. Esta dinámica de volumen y precio indica que los recortes de precios y la ampliación de la cobertura de los seguros están mejorando la accesibilidad a los medicamentos y llevando a más pacientes a iniciar el tratamiento.
La ampliación de la cobertura en el mercado estadounidense de tratamientos contra la obesidad presenta también nuevas oportunidades de crecimiento para Eli Lilly. Los programas de Medicare de Estados Unidos han comenzado a extender la cobertura para ciertos tratamientos contra la obesidad basados en GLP-1 a través de acuerdos piloto temporales, lo que se espera que reduzca las barreras de acceso a la medicación para algunos pacientes. A medida que más pacientes tengan acceso a estos fármacos, Eli Lilly podría ampliar aún más su escala de ventas, si bien la contribución exacta dependerá del alcance de la cobertura, del uso real por parte de los pacientes y de los cambios posteriores en las políticas de pago.
En contraste con el sólido desempeño de sus productos inyectables, el fármaco oral para la pérdida de peso recientemente lanzado por Eli Lilly, Foundayo, aún no ha alcanzado las expectativas del mercado. Aprobado en Estados Unidos en abril de este año, el medicamento generó en el tercer trimestre unas ventas de aproximadamente 184 millones de dólares, por debajo de la estimación de los analistas de unos 229 millones de dólares. A medida que el mercado de fármacos GLP-1 por vía oral se calienta progresivamente, Eli Lilly afronta también la competencia de los productos de Novo Nordisk (NVO). Aunque Foundayo se encuentra todavía en una fase temprana de comercialización, la evolución de sus ventas servirá como un indicador clave sobre si Eli Lilly puede ampliar su cartera de productos y mantener su competitividad en el mercado de medicamentos para la pérdida de peso.
Impulsada por la fuerte demanda de sus medicamentos inyectables para la pérdida de peso y la diabetes, Eli Lilly elevó significativamente sus previsiones de ingresos para todo el año 2026 desde los 85.000–87.000 millones de dólares anteriores a 91.000–92.000 millones de dólares, lo que incrementa el punto medio del rango en aproximadamente 5.500 millones de dólares, muy por encima de las expectativas iniciales del mercado. La compañía prevé que el beneficio por acción ajustado para todo el año se sitúe entre 35 y 36 dólares, lo que representa una ligera revisión a la baja desde el rango previo de 35,50 a 36,50 dólares, debido principalmente a mayores gastos relacionados con adquisiciones, inversiones en I+D y la expansión de su cartera de medicamentos.
Artículos Recomendados


