


Las acciones de ServiceNow caen más de un 18% ante unas previsiones de menor crecimiento para el cuarto trimestre que despiertan la preocupación del mercado
TradingKey - El 28 de octubre ET, ServiceNow (NOW) presentó sus resultados financieros del tercer trimestre, tras lo cual sus acciones se desplomaron casi un 18% en las operaciones fuera de horario. Al cierre de esta edición, ServiceNow cayó un 18,79% en las operaciones nocturnas hasta los $121,92.
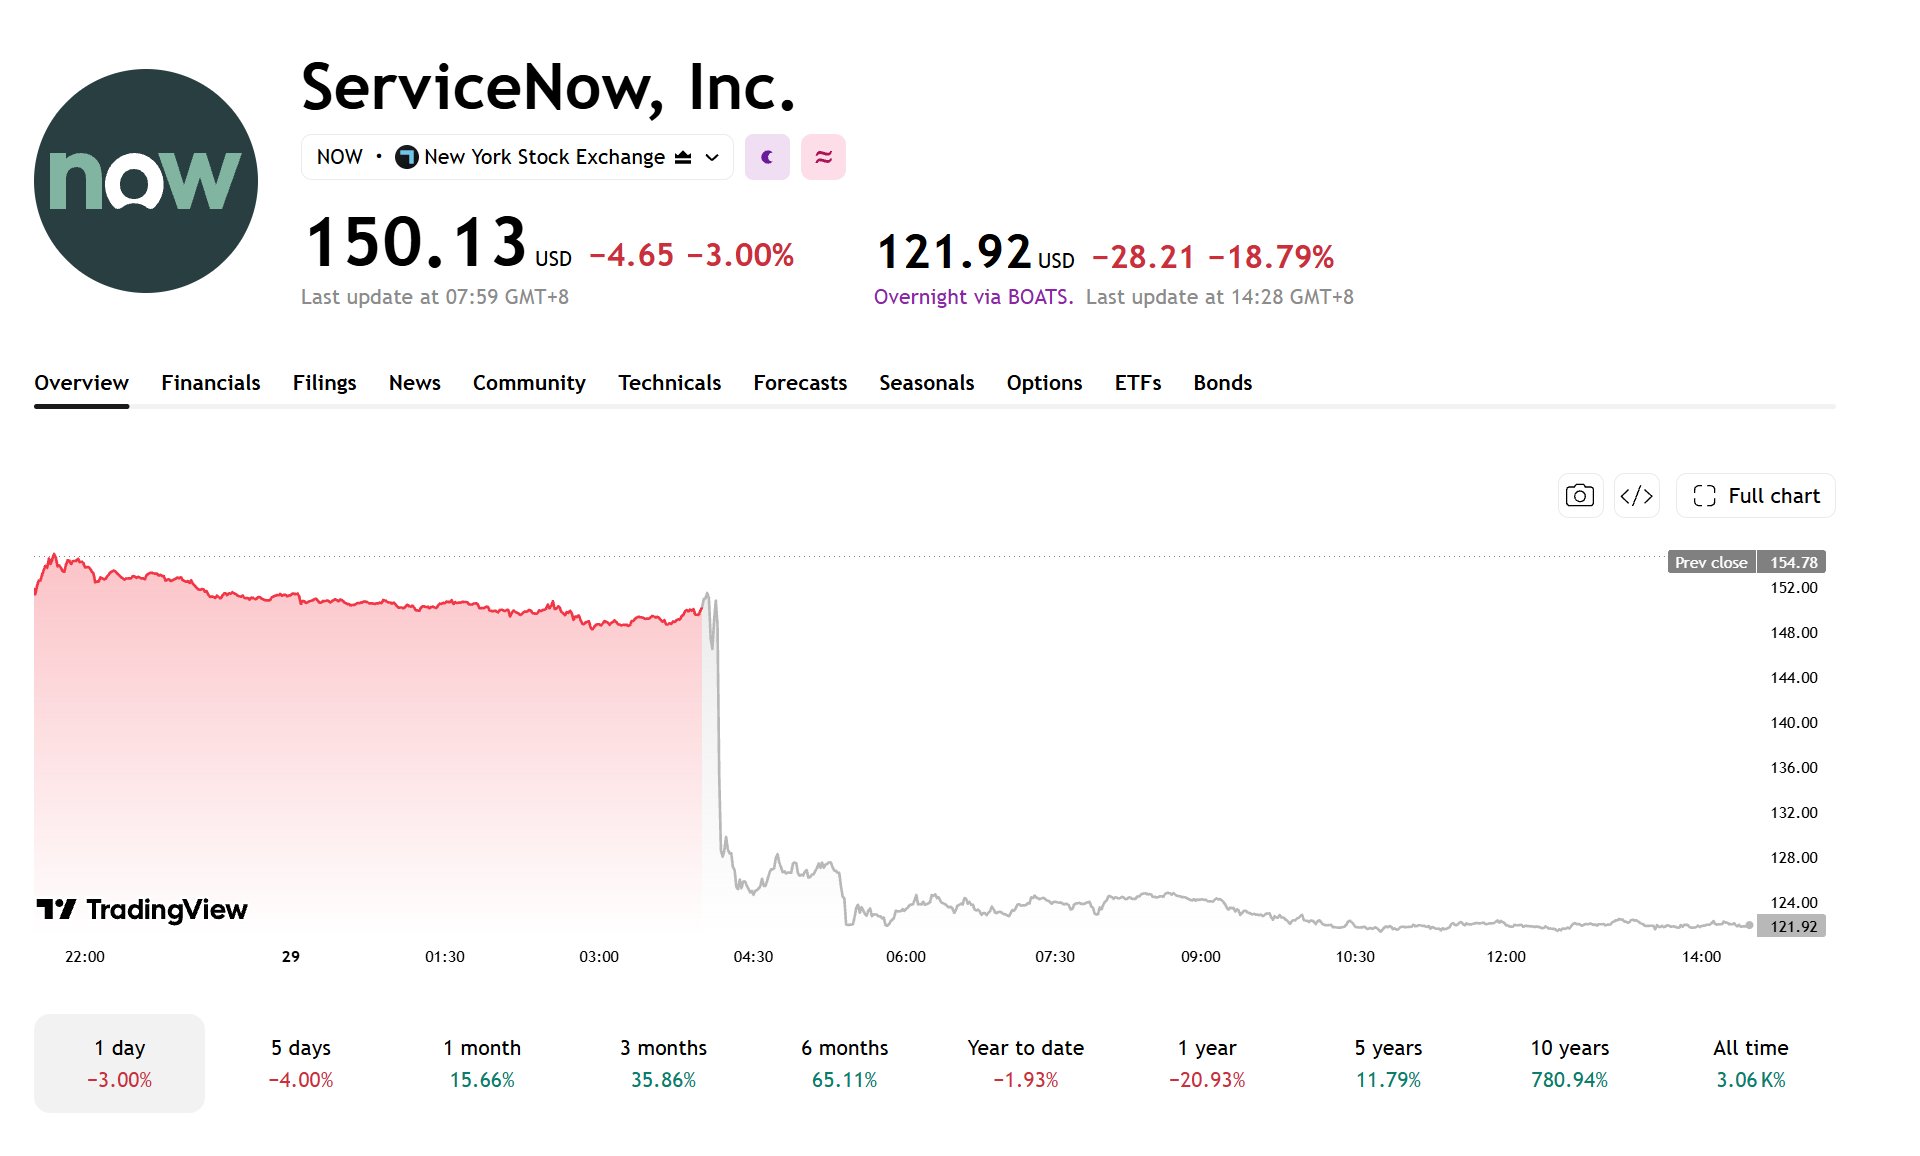
[Fuente: TradingView]
Aunque la compañía elevó sus previsiones de ingresos por suscripción para todo el año e incrementó su objetivo de valor anual del contrato para productos de IA para 2026 a 17.000 millones de dólares, la desaceleración prevista en el crecimiento de las obligaciones de desempeño restantes actuales (cRPO) del cuarto trimestre, junto con un beneficio por acción ajustado que no alcanzó las expectativas del mercado, ha llevado al mercado a reevaluar las perspectivas de crecimiento de la empresa.
Resultados del T3 de ServiceNow: los ingresos crecen, el BPA no alcanza las estimaciones
Los ingresos del tercer trimestre de ServiceNow aumentaron un 20,5% interanual hasta los 4.106 millones de dólares, mientras que los ingresos por suscripción subieron un 21% interanual hasta los 3.988 millones de dólares. A 30 de septiembre, las obligaciones de desempeño pendientes (RPO) de la empresa alcanzaron los 29.700 millones de dólares, un 22% más interanual; los ingresos por contratos que se prevé reconocer en los próximos 12 meses (cRPO) ascendieron a 13.650 millones de dólares, un 20,5% más interanual.
El beneficio por acción ajustado no GAAP del tercer trimestre fue de 1,00 dólares, quedando por debajo de los 1,02 dólares esperados por los analistas. Los ingresos por intereses de la empresa disminuyeron interanualmente, mientras que los gastos por intereses aumentaron debido al incremento de los costes de financiación relacionados con la adquisición de Armis, lo que lastró el beneficio.
En general, la empresa mantuvo el crecimiento de sus ingresos totales y por suscripción, pero su beneficio por acción ajustado quedó ligeramente por debajo de las expectativas del mercado.
¿Por qué la desaceleración prevista en el crecimiento de los pedidos del T4 genera preocupación en el mercado?
ServiceNow prevé que las cRPO del cuarto trimestre crezcan un 18,5% interanual a moneda constante, por debajo del 21% registrado en el tercer trimestre. Esta métrica refleja los ingresos contratados que se prevé reconocer en los próximos 12 meses, y la desaceleración de su crecimiento sugiere que el aumento futuro de los ingresos por suscripción podría verse bajo presión, lo que ha generado preocupación en el mercado sobre las perspectivas de crecimiento de la empresa.
En el ámbito de la IA, ServiceNow elevó su objetivo de valor anual del contrato (ACV) para productos de IA en 2026 a 1.700 millones de dólares, lo que supone un aumento del 70% frente a los 1.000 millones de dólares fijados a principios de año, marcando su segunda revisión al alza del objetivo este año e indicando que la comercialización de productos de IA está progresando mejor de lo previsto.
Sin embargo, los inversores aún deben vigilar si los nuevos contratos pueden traducirse de forma constante en ingresos por suscripción y si el crecimiento del negocio de IA puede impulsar aún más la rentabilidad.
¿Cómo evaluar las perspectivas del precio de las acciones de ServiceNow?
ServiceNow prevé unos ingresos por suscripciones en el cuarto trimestre de entre 4.245 millones y 4.255 millones de dólares, lo que supone un aumento interanual del 22,5% al 23%, y elevó su previsión de ingresos por suscripciones para todo el ejercicio 2026 a un rango de entre 15.780 millones y 15.790 millones de dólares.
Aunque la previsión de crecimiento de los ingresos por suscripciones para el cuarto trimestre fue superior al 21% del tercer trimestre, la compañía prevé que el crecimiento de los ingresos por contratos durante los próximos 12 meses se desacelere hasta el 18,5%, desde el 21% del tercer trimestre, lo que ha generado preocupación en el mercado respecto a su impulso de crecimiento futuro.
De cara al futuro, entre los aspectos clave a vigilar figuran el rendimiento de los ingresos por suscripciones del cuarto trimestre y el progreso de su negocio de IA. Si el crecimiento de los ingresos por contratos se sigue desacelerando y el negocio de IA no logra impulsar un mayor crecimiento de los ingresos y los beneficios, el precio de las acciones de ServiceNow podría seguir bajo presión; si los ingresos por suscripciones mantienen un crecimiento constante, se espera que las preocupaciones del mercado sobre las perspectivas de crecimiento de la empresa se alivien.
Artículos Recomendados


