


【Pre-mercado de EE. UU.】 El plan de retornos de $75.000 millones de SK Hynix impulsa las acciones de memoria, SKHY sube alrededor del 8%; decisión de la Fed y resultados de Microsoft y Google en el foco
TradingKey - En las operaciones previas a la apertura de la sesión del 28 de octubre (hora del Este), los futuros vinculados a los tres principales índices bursátiles de Estados Unidos mostraron un comportamiento mixto. Al cierre de esta edición, los futuros del Dow cayeron cerca de un 0,15%, los futuros del índice S&P 500 subieron ligeramente un 0,18% y los futuros del índice Nasdaq 100 avanzaron alrededor de un 0,46%.
Las acciones de chips de memoria se fortalecieron, brindando apoyo a los valores tecnológicos; los inversores esperaban la decisión de tipos de interés de la Reserva Federal y se centraron en los informes de resultados al cierre del mercado de Microsoft (MSFT) y Alphabet (GOOGL).
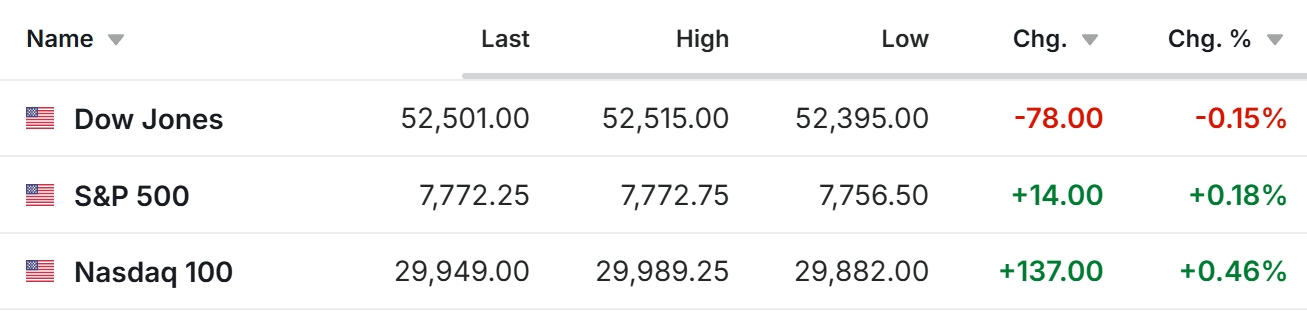
[Fuente: Investing.com]
En las materias primas, al cierre de esta edición, el crudo Brent (UKOIL) cotizaba a 111 dólares por barril; el crudo WTI (USOIL) se situaba en 101,33 dólares por barril.
El oro (XAUUSD) cotizaba a 4.047 dólares por onza. El Bitcoin (BTCUSD) se recuperó del mínimo de ayer, volviendo a superar los 81.000 dólares.
Movimientos del mercado
SK Hynix (SKHY) subió más de un 8% en las operaciones previas a la apertura tras presentar unos resultados financieros récord y anunciar un plan de retribución al accionista de aproximadamente 75.000 millones de dólares.
Los resultados financieros del tercer trimestre publicados por SK Hynix el 28 de octubre mostraron que los ingresos de la empresa alcanzaron los 104,62 billones de wones (aproximadamente 78.860 millones de dólares), un 327,9% más en comparación con el mismo periodo del año anterior. El beneficio operativo alcanzó los 83,33 billones de wones, con un aumento interanual del 632,1%. Ambas métricas marcaron máximos históricos.
La empresa afirmó que las inversiones en infraestructura de IA impulsaron el crecimiento de la demanda de memorias HBM y para servidores, y prevé que el ajustado equilibrio entre la oferta y la demanda de chips de memoria podría mantenerse hasta 2030.
En cuanto a la retribución al accionista, la compañía prevé devolver aproximadamente 100 billones de wones a sus accionistas en 2026 mediante dividendos en efectivo y recompra de acciones. SK Hynix también indicó que los acuerdos a largo plazo firmados con 14 grandes clientes ya cubren más de la mitad de su capacidad de producción para 2027 y 2028, lo que otorga visibilidad sobre la demanda futura.
Impulsada por los resultados financieros y el plan de recompra de SK Hynix, Micron (MU) avanzó más de un 4% en las operaciones previas a la apertura, mientras que Western Digital (WDC) subió más de un 4%.
NXP Semiconductors (NXPI) cayó más de un 7% en las operaciones previas a la apertura, después de que sus previsiones de beneficio para el cuarto trimestre no alcanzaran las expectativas.
Los ingresos de NXP en el tercer trimestre aumentaron un 19% interanual hasta alcanzar los 3.790 millones de dólares, y el beneficio ajustado por acción se situó en 4,20 dólares, superando en ambos casos las expectativas del mercado. Sin embargo, la empresa prevé para el cuarto trimestre unos ingresos de entre 3.750 millones y 3.950 millones de dólares, cuyo punto medio queda ligeramente por debajo de las expectativas del mercado; además, sus previsiones de beneficio operativo ajustado tampoco alcanzaron las estimaciones de los analistas. Estas débiles perspectivas de beneficio neutralizaron el optimismo derivado de los resultados del tercer trimestre, mejores de lo previsto, lo que ejerció presión a la baja sobre la cotización de la acción.
Seagate Technology (STX) bajó más de un 3% en las operaciones previas a la apertura, ya que sus sólidos resultados financieros no lograron impulsar el valor.
Los ingresos de Seagate en el primer trimestre de su ejercicio fiscal 2027 crecieron un 61% interanual hasta los 4.233 millones de dólares, mientras que el beneficio ajustado por acción no GAAP se situó en 7,68 dólares, superando las previsiones del mercado de 7,45 dólares. Para el segundo trimestre, la compañía prevé unos ingresos de entre 4.700 y 4.900 millones de dólares y un BPA ajustado de entre 9,00 y 9,40 dólares, ambas cifras por encima de las expectativas del mercado.
A pesar de los sólidos resultados y previsiones, la acción terminó cayendo, lo que probablemente refleja que las alzas previas ya habían descontado las expectativas de crecimiento, así como la preocupación de los inversores por la competencia en la industria de los discos duros, las presiones de costes y la sostenibilidad de la demanda futura.
Noticias del mercado
La Fed publica su decisión sobre los tipos de interés mientras el mercado se centra en la inflación y en las señales de futuros recortes.
La Reserva Federal concluyó su reunión de política monetaria de dos días el 28 de octubre y tiene previsto anunciar su decisión sobre los tipos de interés a las 14:00 horas. Dado que el mercado espera que los tipos de interés se mantengan sin cambios, los inversores se centran más en el comunicado de política monetaria y en la rueda de prensa de su presidente para evaluar la inflación, el crecimiento económico y la senda futura de los tipos.
Si la Reserva Federal expresa una mayor preocupación por la inflación, los rendimientos de los bonos podrían aumentar, lo que ejercería presión sobre las acciones tecnológicas de alta valoración; si la política se alinea con las expectativas, el foco del mercado podría volver a los resultados corporativos y a la rentabilidad de las inversiones en IA.
Microsoft y Alphabet presentarán sus resultados tras el cierre del mercado, con la atención centrada en si el capex en IA puede generar retornos.
Se espera que Microsoft y Alphabet publiquen sus resultados trimestrales tras el cierre del mercado el 28 de octubre. La atención se centrará en la tasa de crecimiento de la nube Azure de Microsoft, la comercialización de Copilot y el capex en centros de datos, mientras que Alphabet afrontará pruebas respecto al crecimiento de Google Cloud, la monetización de productos de IA y el retorno de la inversión en infraestructura.
A medida que las grandes empresas tecnológicas continúan ampliando sus inversiones en infraestructura de IA, las expectativas del mercado sobre el rendimiento se extienden del crecimiento de la demanda a la rentabilidad y el flujo de caja. Los resultados financieros y la orientación de la directiva publicados por ambas compañías también podrían afectar a las expectativas del mercado para Nvidia (NVDA), AMD (AMD), Broadcom (AVGO) y los fabricantes de chips de memoria.
Según se ha informado, OpenAI planea comprar chips de IA de Google con el objetivo de reducir su dependencia de Nvidia.
Según un informe de The Information, OpenAI planea adquirir las unidades de procesamiento de tensores (TPU) de desarrollo propio de Google para diversificar sus fuentes de potencia de cálculo para IA. El informe no reveló la escala de la compra, el importe en dólares ni los términos específicos de la posible transacción. Reuters informó de que Google no respondió de inmediato a una solicitud de comentarios en ese momento, mientras que OpenAI declinó hacer comentarios.
OpenAI es un cliente clave para las GPU de Nvidia. Si el plan de compra se lleva a cabo, ayudaría a Google a expandir su negocio de TPU y podría intensificar la competencia en el mercado de chips de IA. Sin embargo, en este momento resulta imposible determinar el impacto real del plan en los pedidos y la cuota de mercado de Nvidia.
Previa de eventos clave
Hora del Este | Evento |
28 de octubre, 14:00 | La Reserva Federal publica su decisión sobre los tipos de interés y el comunicado de política monetaria |
28 de octubre tras el cierre del mercado | Microsoft y Alphabet presentan sus resultados trimestrales |
Artículos Recomendados


