


Pronóstico del precio de las acciones de Tesla: la caída de los beneficios del T3 hace caer las acciones casi un 5 %, podría seguir probando el nivel de los $300
Revisión de la tendencia del precio de las acciones de Tesla para 2026
TradingKey - Al entrar en 2026, las acciones de Tesla (TSLA) vivieron un año marcado por una extrema volatilidad y una transformación estratégica, atravesando dos rondas de caídas seguidas de recuperaciones, pero en lo que va de año se mantienen a la baja, con un descenso de casi el 16%.
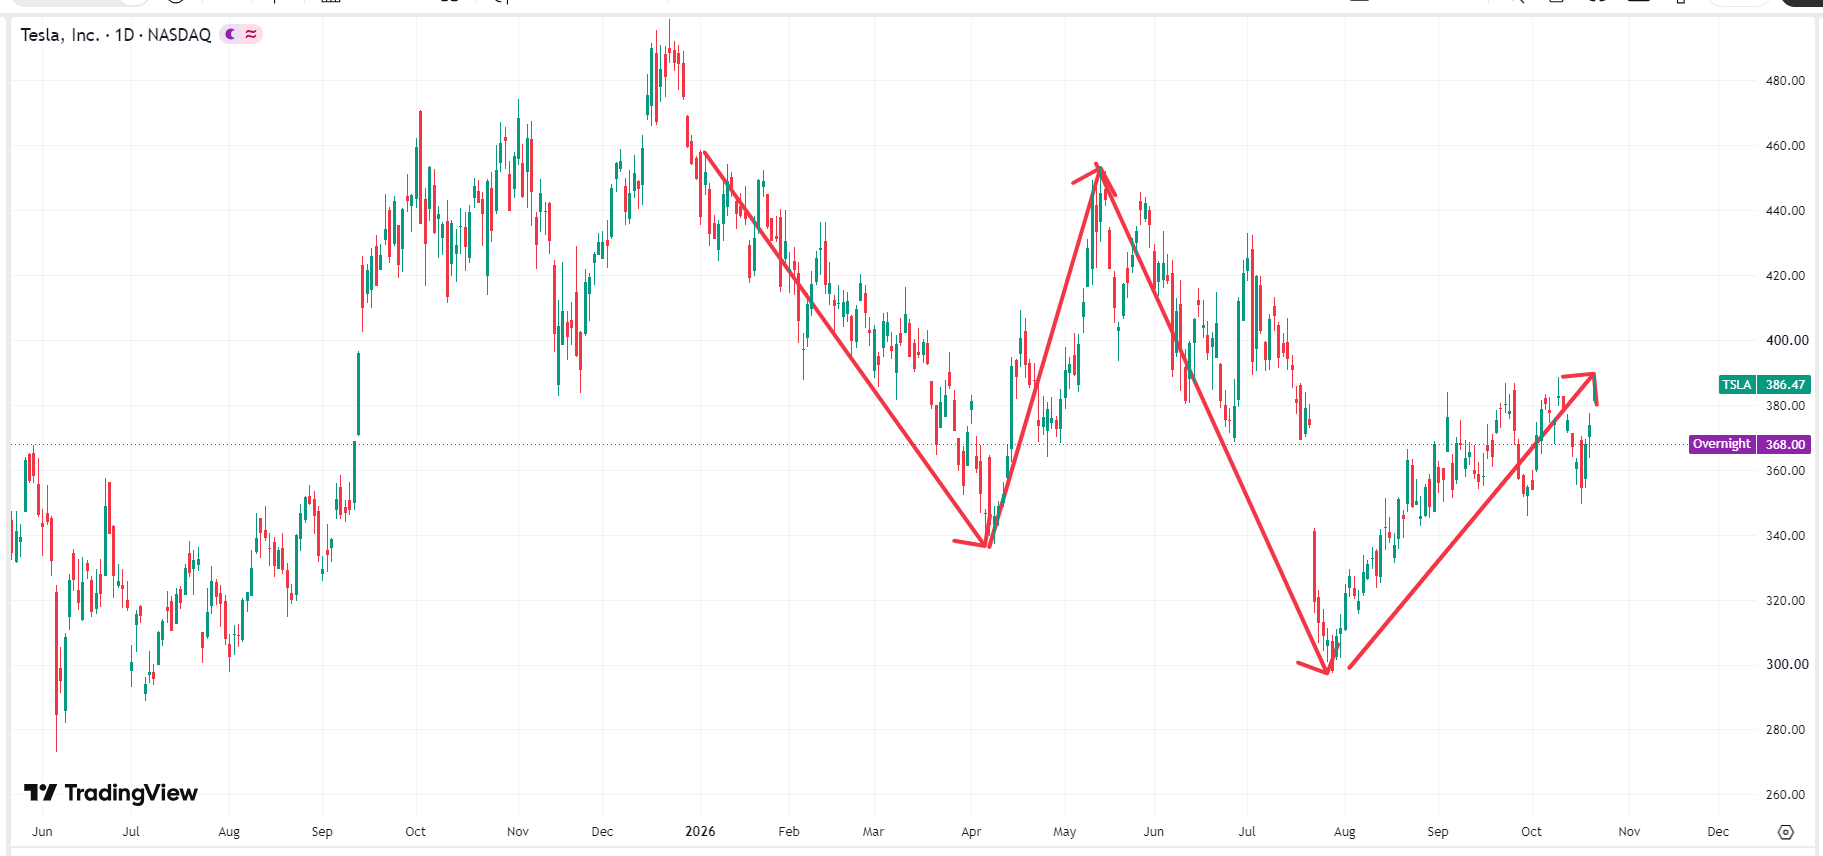 Gráfico del precio de las acciones de Tesla, Fuente: TradingView
De enero a marzo, la cotización de Tesla no continuó con su rally de 2025, sino que tendió a la baja, descendiendo de forma constante desde un máximo de 450 dólares hasta situarse cerca de un mínimo de 340 dólares. De abril a mayo, impulsado por sólidas compras institucionales, el precio de las acciones de Tesla rebotó de manera continua, repuntando con fuerza y elevado volumen hasta alcanzar los 450 dólares a mediados de mayo.
De junio a julio, la cotización de Tesla volvió a fluctuar a la baja, llegando a caer por debajo de la cota de los 300 dólares y tocando un mínimo anual de 297 dólares el 29 de julio. De agosto a octubre, tras tocar un suelo extremo, las compras de recuperación de valor a largo plazo entraron con rapidez, recuperando con fuerza el nivel de los 380 dólares en octubre.
¿Qué factores impulsan la volatilidad del precio de las acciones de Tesla?
Las razones de las dos fuertes caídas de Tesla durante el año no fueron las mismas: la primera se debió principalmente a factores macroeconómicos, mientras que la segunda estuvo impulsada sobre todo por la presión sobre los márgenes de beneficios. En el primer trimestre, los rendimientos de los bonos del Tesoro de Estados Unidos se dispararon y las acciones tecnológicas sufrieron un ajuste a la baja en sus valoraciones a nivel macro, lo que llevó a los inversores a vender también acciones de Tesla; mientras tanto, los datos globales de entregas de vehículos eléctricos (EV) de Tesla mostraron una ralentización estacional, desatando dudas en el mercado sobre las guerras de precios en el sector automotriz y la compresión de los márgenes, lo que provocó continuas caídas en el precio de la acción. De junio a julio, la compañía elevó de forma significativa el gasto en CapEx destinado a clústeres de computación de IA y al robot humanoide Optimus, lo que pesó sobre los márgenes operativos trimestrales; además, el elevado gasto de capital desencadenó ventas de pánico ligadas al flujo de caja libre por parte de fondos cuantitativos a corto plazo y fondos de cobertura.
El primer repunte bursátil de Tesla durante el año se debió a la mejora en los costes de la cadena de suministro y en la utilización de la capacidad, lo que impulsó el margen bruto del negocio automotriz; además, la actualización del gran modelo FSD V13/V14 y la obtención de permisos de operación piloto para robotaxis en ciertas regiones elevaron de forma sustancial la prima que Wall Street otorga a su tecnología de IA y conducción autónoma. La segunda racha de avances estuvo vinculada a la adquisición de potencia de cálculo con SpaceX, al buen progreso en las pruebas para la producción en masa de Optimus, así como al comité para la fusión del imperio empresarial de Elon Musk.
¿Caerán aún más las acciones de Tesla?
Aunque el anuncio de Elon Musk sobre un "Comité de Fusión de SpaceX + xAI + Tesla" aportó una enorme prima a largo plazo vinculada a la IA y al sector aeroespacial, Tesla se enfrenta a importantes desafíos debido al desplome de sus beneficios y a la expansión del CapEx. A corto plazo, persiste la presión a favor de un repliegue para volver a probar mínimos y una consolidación volátil, por lo que la cotización aún podría seguir cayendo.
El 20 de octubre, Musk confirmó la creación del comité de fusión durante la llamada de resultados trimestrales de SpaceX, con el objetivo de integrar SpaceX y xAI en la estructura corporativa de Tesla. Esto aportó una enorme prima a largo plazo en IA y tecnología aeroespacial impulsada por la combinación de "redes de satélite a tierra + potencia de cómputo + robótica en la periferia", lo que provocó un breve repunte en la cotización de Tesla.
Sin embargo, el informe financiero del tercer trimestre de Tesla mostró que su beneficio operativo se desplomó un 56% interanual, con un margen operativo de tan solo el 2,6% aproximadamente, lo que frenó el repunte de la acción. Además, los elevados datos de inflación macroeconómica impulsaron un repunte en los rendimientos de los bonos del Tesoro de Estados Unidos. Las acciones tecnológicas de todo el mercado con alto PER y alta beta sufrieron la presión de una desvalorización macroeconómica y, con un PER proyectado de más de 300x+, Tesla se convirtió en uno de los principales objetivos de las ventas masivas del mercado.
¿Dónde está la próxima línea de defensa de Tesla?
Desde una perspectiva técnica, el precio de las acciones de Tesla ha roto a la baja el nivel de retroceso de Fibonacci de 0,382. La siguiente línea de defensa se sitúa cerca de los 340 dólares, en el nivel de Fibonacci de 0,236, que también sirve como límite inferior del rango de consolidación de septiembre-octubre y como zona de alta concentración de volumen. Sin embargo, si esta línea de defensa no logra mantenerse, la acción buscará una segunda línea de defensa en la cota psicológica de los 300 dólares, que coincide además con el mínimo anual de las acciones de Tesla.
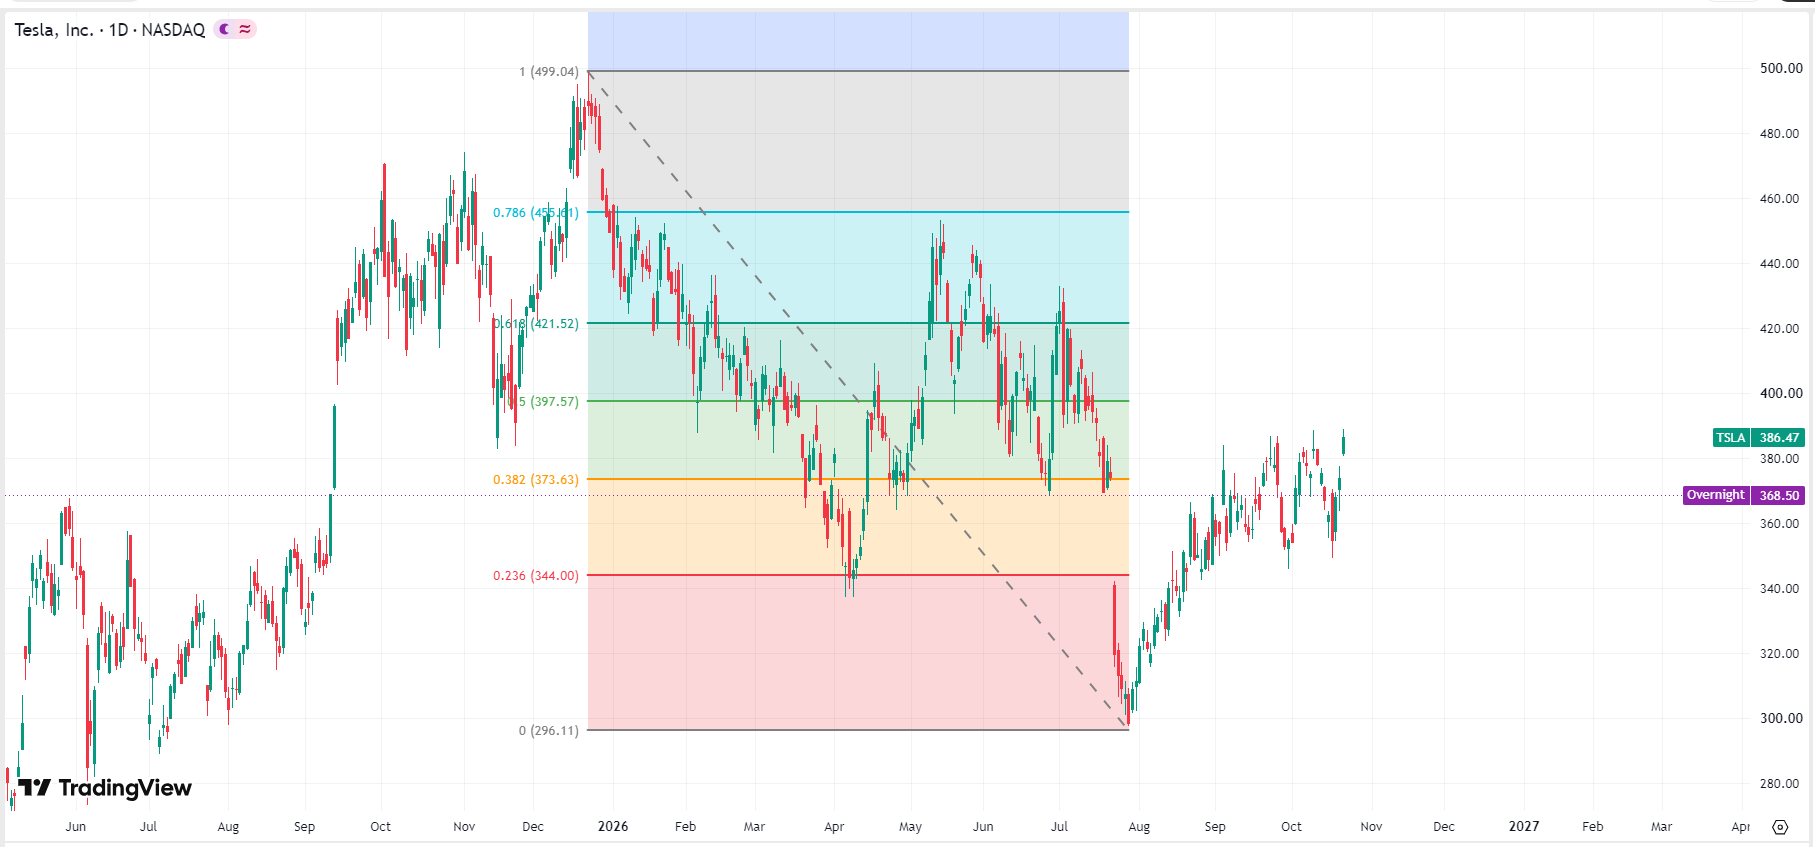 Gráfico del precio de las acciones de Tesla, fuente: TradingView
Aunque la cotización de Tesla enfrenta una fuerte presión bajista, si en octubre aparece cerca de los 370 dólares una sombra inferior de gran volumen que señale la formación de un suelo, indicaría que el mercado ha digerido rápidamente la preocupación a corto plazo por la caída de los beneficios del tercer trimestre y el acuerdo de fusión, lo que permitiría a los alcistas reconstruir una base en este nivel.
Artículos Recomendados


