


Los ingresos de Western Digital en el T1 se disparan un 55 % interanual, sus acciones caen casi un 7 %: ¿resistirá el soporte de los 330 $?
TradingKey - Western Digital (WDC) presentó unos sólidos resultados del primer trimestre del ejercicio fiscal 2027 y ofreció unas previsiones para el trimestre siguiente significativamente por encima de las expectativas de Wall Street, pero aun así no logró revertir la caída del precio de sus acciones.
Tras la publicación de los resultados, el precio de las acciones de WDC subió inicialmente más de un 2% antes de retroceder rápidamente, llegando a sufrir en las negociaciones fuera de hora una caída máxima cercana al 7%, lo que refleja una reevaluación por parte de los inversores sobre la sostenibilidad del ciclo de auge de los discos duros.
En el primer trimestre fiscal finalizado el 2 de octubre de 2026, los ingresos de Western Digital alcanzaron los 4.381 millones de dólares, lo que supone un aumento interanual del 55% y un incremento intertrimestral del 17%, superando las expectativas del mercado de aproximadamente 4.140 millones de dólares. El beneficio neto según GAAP fue de 1.779 millones de dólares, un 50% más interanual; el beneficio diluido por acción se situó en 4,63 dólares, frente a los 3,07 dólares del mismo periodo del año anterior.
Excluyendo los elementos extraordinarios, el beneficio por acción ajustado de la compañía alcanzó los 4,64 dólares, con un aumento interanual del 161%, superando también el consenso de mercado de 4,11 dólares recogido por FactSet. Tanto los ingresos como el beneficio rebasaron las previsiones de los analistas, lo que indica que la demanda de discos duros de nivel empresarial impulsada por la computación en la nube y la infraestructura de inteligencia artificial se mantiene sólida.
La empresa señaló que la demanda de los clientes se mantuvo sólida, impulsada por un mayor volumen de envíos de capacidad de almacenamiento y una mejora de los precios medios de venta, lo que propulsó conjuntamente el crecimiento de los ingresos y los márgenes. A medida que el volumen de datos generados por la IA generativa sigue expandiéndose, los proveedores de servicios en la nube no solo necesitan más capacidad de cómputo, sino también mayor capacidad de almacenamiento para conservar los datos de entrenamiento, los resultados de los modelos y los archivos corporativos, lo que continúa respaldando la demanda de discos duros nearline.
Las perspectivas de Western Digital para el segundo trimestre fiscal también se situaron significativamente por encima de los pronósticos del mercado. La compañía prevé unos ingresos de entre 5.000 y 5.200 millones de dólares, con un punto medio de aproximadamente 5.100 millones de dólares; asimismo, proyecta un beneficio por acción ajustado de 5,60 a 6,00 dólares, con un punto medio de 5,80 dólares. En comparación, los analistas estimaban previamente unos ingresos de aproximadamente 4.570 millones de dólares y un beneficio por acción de 4,84 dólares.
A pesar de que tanto los resultados como las previsiones superaron las expectativas, las acciones de WDC pasaron de las ganancias a las pérdidas, reflejando inicialmente una clara presión de "vender con la noticia". La cotización de Western Digital había experimentado una notable subida durante el último año, habiendo descontado ya el mercado las ganancias derivadas del crecimiento de datos de IA, el control de la oferta de discos duros y el aumento de precios. Ante una valoración elevada, el mero hecho de superar las expectativas del consenso ya no resultaba suficiente para impulsar la cotización más arriba.
A los inversores también les preocupa si el actual ciclo de auge de los discos duros se podrá mantener a largo plazo. La ampliación de la oferta de discos duros avanzados por parte de competidores como Toshiba, el aumento de los costes de producción y la posibilidad de que el gasto de capital de Western Digital durante los próximos dos años se aproxime al límite superior de su rango previsto en proporción a los ingresos podrían limitar un mayor crecimiento del flujo de caja libre. Algunos participantes del mercado también prestan atención al incremento de los inventarios, con el temor de si la fuerte demanda responde en parte a que los clientes se estén abasteciendo por adelantado.
Además, las acciones tecnológicas y las vinculadas a la IA sufrieron una venta masiva generalizada el día de la publicación de los resultados, perdiendo el índice Nasdaq Composite un 2,6%. Las preocupaciones del mercado en torno a la magnitud de las inversiones en infraestructura de IA, los costes de financiación y los retornos a corto plazo se intensificaron, lo que llevó a los inversores a preferir reducir la exposición al riesgo incluso cuando las empresas presentaban resultados mejores de lo esperado. Western Digital ya había caído un 6,43% durante la sesión ordinaria, y el débil sentimiento del mercado amplificó aún más la volatilidad fuera de horas.
Fuente: TradingView
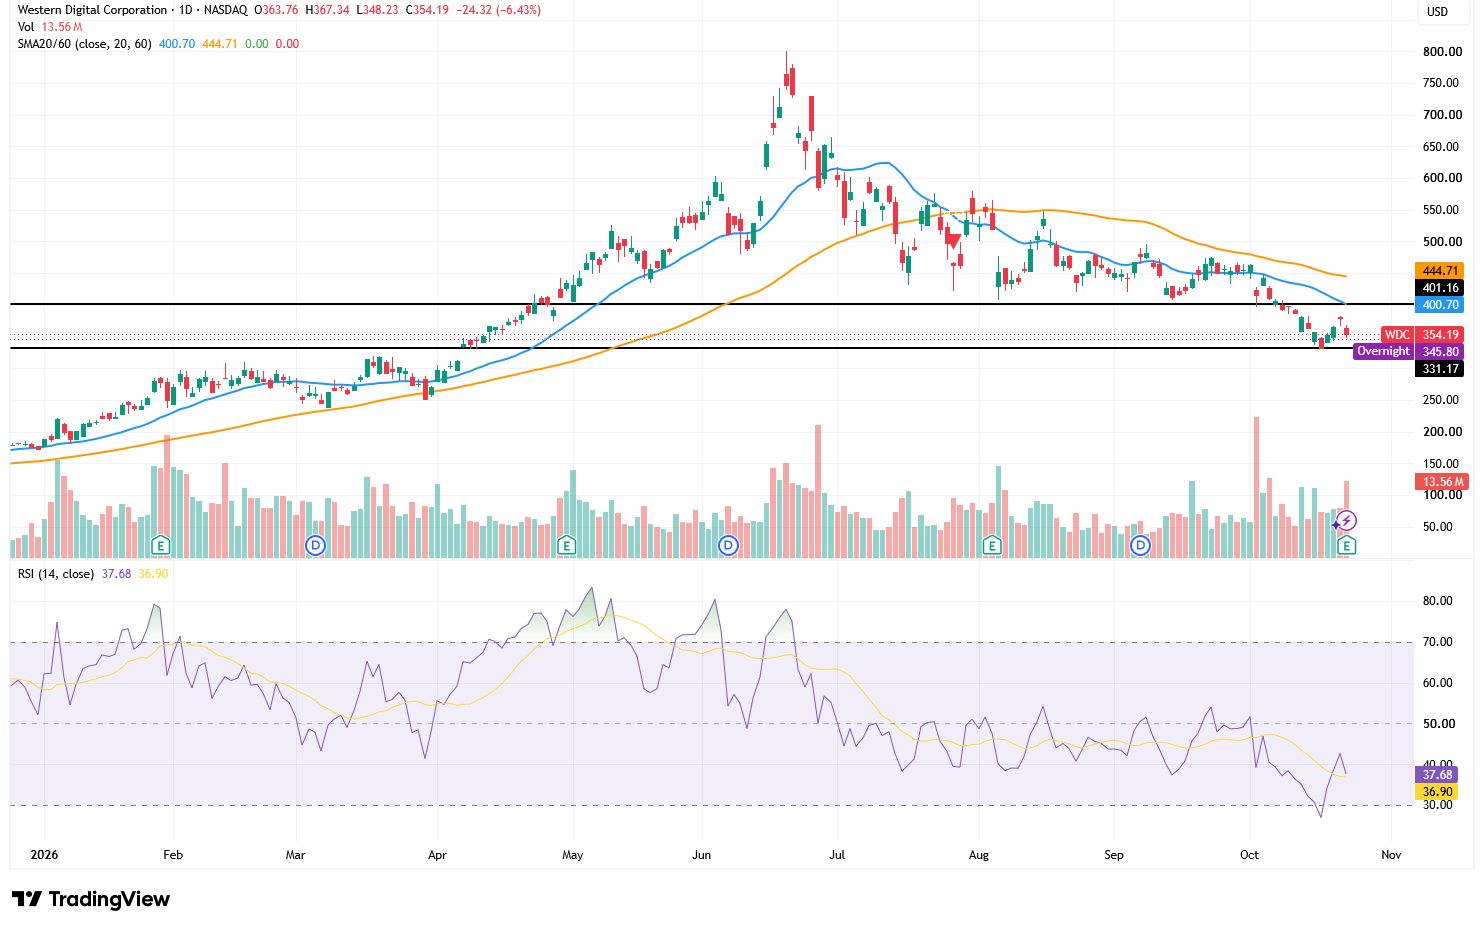
Desde la perspectiva del gráfico diario, Western Digital se mantiene en una clara estructura bajista, habiendo cerrado el valor en 354,19 dólares tras perder la media móvil de 20 días situada en 400,70 dólares y la media móvil de 60 días de 444,71 dólares. Asimismo, la media móvil de 20 días se sitúa por debajo de la de 60 días y ambas presentan una pendiente descendente, lo que indica que la tendencia a corto y medio plazo aún no ha experimentado una reversión sustancial.
El rango de 330–340 dólares es actualmente la zona de soporte más crítica, cercana a los mínimos recientes y punto de partida del impulso alcista anterior. El precio fuera de horas ya ha retrocedido hasta cerca de los 345 dólares, lo que implica que el margen defensivo de los alcistas se está reduciendo. Si la acción logra mantenerse por encima de los 330 dólares y muestra un patrón de envolvente alcista respaldado por volumen o una mecha inferior larga, podría rebotar a corto plazo hacia los 360–370 dólares; la siguiente resistencia se ubica entre 390 y 401 dólares, formando el entorno de los 400 dólares una resistencia de confluencia con la media móvil de 20 días.
Por el contrario, si el valor pierde los 330 dólares con un volumen elevado y cierra por debajo de dicho nivel durante varias sesiones consecutivas, la tendencia bajista podría continuar, situándose el siguiente objetivo a vigilar en los 300–310 dólares y, en un escenario extremo, un nuevo ensayo de la zona de 275–285 dólares. Una ruptura intradiaria por sí sola no constituye una ruptura válida; debe ser confirmada tanto por el precio de cierre diario como por el volumen de negociación.
El RSI se sitúa actualmente en torno a 37,7; aunque está ligeramente por encima de la línea de señal, permanece por debajo del umbral neutral de 50 y aún no ha entrado en la zona de sobreventa por debajo de 30. Esto sugiere que el precio de la acción ya muestra debilidad, pero sin ofrecer aún una señal clara de reversión por sobreventa, manteniendo abierta la posibilidad de caídas adicionales a corto plazo.
Artículos Recomendados


