


Samsung y SK Hynix retroceden con fuerza en octubre mientras las tenencias del fondo de pensiones de Corea del Sur se reducen en unos 132.000 millones de dólares desde finales de junio: ¿puede mantenerse el repunte de las acciones de memoria?
TradingKey - Al cierre del 19 de octubre, Samsung Electronics ha caído aproximadamente un 16,8% desde principios de octubre, mientras que SK Hynix ha retrocedido alrededor de un 24%.
Los recientes y pronunciados retrocesos en la cotización de Samsung Electronics y SK Hynix han arrastrado al índice Korea Composite Stock Price Index (KOSPI) y han provocado una caída en el valor de mercado de la cartera de acciones nacionales del Servicio Nacional de Pensiones de Corea del Sur.
Según datos de FnGuide, al 15 de octubre, el valor de mercado de las participaciones del Servicio Nacional de Pensiones de Corea del Sur en 287 empresas cotizadas en las que posee al menos un 5% de participación disminuyó en aproximadamente 182,4 billones de wones (unos 132.000 millones de dólares) en comparación con finales de junio.
Estos datos reflejan variaciones latentes a valor de mercado en lugar de pérdidas de inversión realizadas. El valor de mercado de las participaciones en Samsung Electronics y SK Hynix disminuyó en un total conjunto de unos 131,1 billones de wones, lo que representa aproximadamente el 71,8% del descenso total.
Por qué cayeron antes las acciones de Samsung y SK Hynix
Tras conocerse que los datos de inflación de septiembre en Estados Unidos superaron las expectativas, el mercado reevaluó la trayectoria de los tipos de interés de la Reserva Federal, lo que impulsó al alza los rendimientos de los bonos del Tesoro de Estados Unidos y ejerció presión sobre las valoraciones de las acciones tecnológicas. Tras la debilidad del índice Nasdaq Composite y del índice Semiconductor de Filadelfia, las acciones de semiconductores de Corea del Sur se vieron afectadas en consecuencia.
Samsung Electronics y SK Hynix son empresas de semiconductores de gran capitalización en el KOSPI, y las fluctuaciones del precio de sus acciones tienen un impacto notable en el índice.
Mientras tanto, el mercado ha centrado su atención en los costes de financiación y la rentabilidad de las inversiones de capital para la construcción de centros de datos de IA, con opiniones divididas entre los inversores sobre si la demanda de chips de IA podrá mantener un crecimiento de gran velocidad.
CXMT reveló recientemente avances en su tecnología DRAM 4F² y sus planes para impulsar productos DDR5 para servidores. Su calendario de producción a gran escala, las tasas de rendimiento de producción y las certificaciones de clientes siguen sin estar claros. Si en el futuro se logra la producción a gran escala y se amplían los envíos, los precios de las memorias DRAM de generación anterior y los márgenes de beneficio de los fabricantes de memoria podrían enfrentarse a una mayor presión competitiva.
Además, medios surcoreanos citaron fuentes de la cadena de suministro señalando que parte de los equipos de back-end para HBM4 de SK Hynix, cuya instalación estaba prevista originalmente para el segundo semestre de este año, podría retrasarse hasta el próximo año.
Esta noticia no ha sido confirmada oficialmente por la empresa, ni indica problemas sustanciales en la producción a gran escala de HBM4, pero podría afectar a las expectativas del mercado respecto al ritmo de expansión de capacidad y envíos a corto plazo.
¿Puede continuar el rally de Samsung y SK Hynix?
[Fuente: TradingKey]
Tras un descenso continuado, las dos compañías rebotaron el 16 de octubre: Samsung Electronics subió un 2,62% y SK Hynix avanzó un 0,79%. Al mismo tiempo, el KOSPI subió un 2,05%, poniendo fin a una racha de siete sesiones consecutivas de pérdidas.
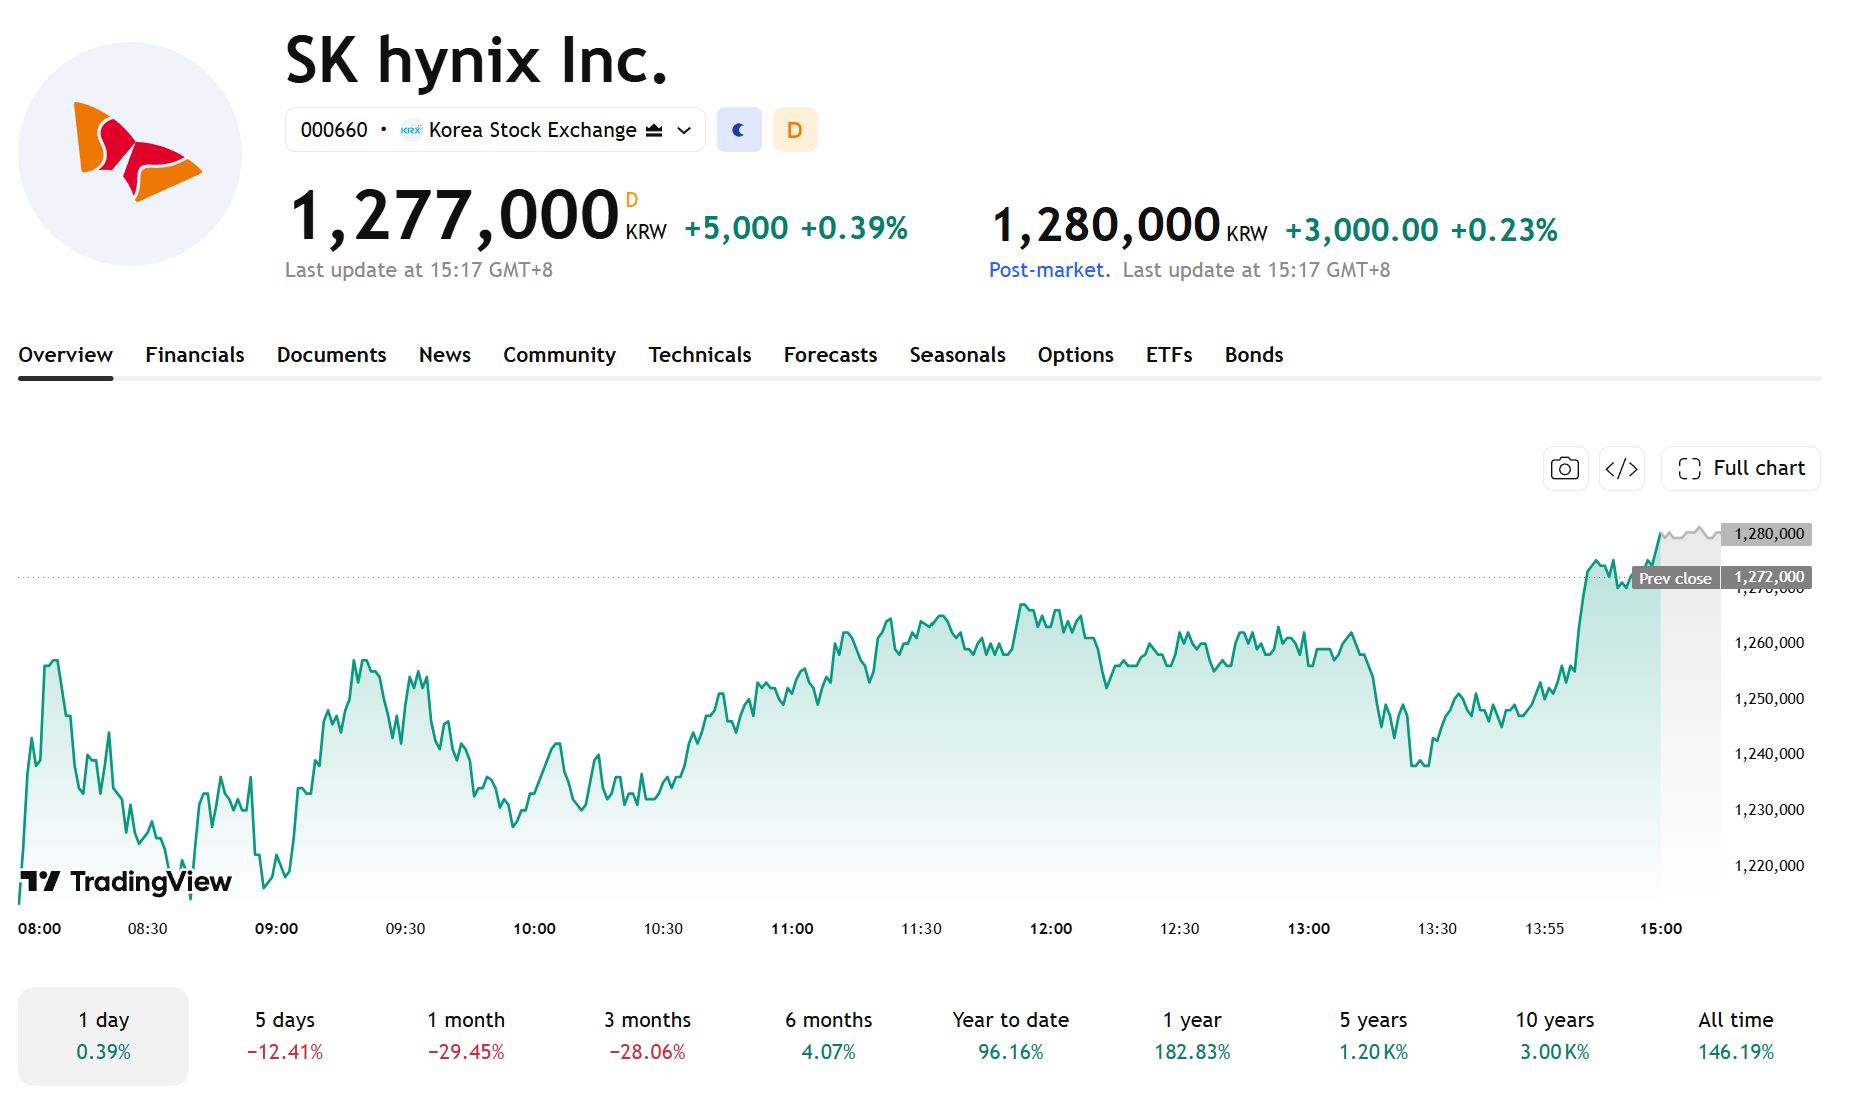
El 19 de octubre, las acciones de Corea del Sur continuaron recuperándose: Samsung Electronics cerró con una subida del 1,16% en los 218.000 wones (aproximadamente 164 dólares) y SK Hynix cerró con un avance del 0,39% en los 1,277 millones de wones.
Factores como el freno a las caídas del KOSPI, el retorno del capital extranjero, el aumento del volumen de negociación y la recuperación de niveles de precios clave anteriores por parte de ambas empresas influirán en la solidez del rebote. Su comportamiento posterior dependerá de los pedidos de HBM4, los precios de las memorias DRAM y las expectativas de resultados.
El aumento de las expectativas sobre los tipos de interés en Estados Unidos, la menor rentabilidad de las inversiones en capital destinadas a la IA o la aceleración en los envíos de memorias DDR5 para servidores por parte de ChangXin Memory Technologies podrían aumentar la presión sobre las cotizaciones.
La atención se centra en los precios de HBM4 y DRAM
Las tendencias en la cotización de Samsung Electronics y SK Hynix se ven influenciadas principalmente por la cualificación de clientes para HBM4, el avance en los pedidos y envíos, los precios de la memoria DRAM, los rendimientos de la producción a gran escala, las expectativas sobre los tipos de interés y los flujos de capital extranjero.
Si la inversión en servidores de IA continúa creciendo, la demanda de HBM se mantiene firme y los precios de la memoria DRAM permanecen elevados, las expectativas de beneficios de ambas compañías podrían seguir respaldadas. Por el contrario, si el gasto de capital en IA se desacelera, ChangXin Memory Technologies amplía la producción a gran escala de DRAM o los precios de la DRAM convencional caen, las valoraciones y los márgenes de beneficio de los fabricantes de chips de memoria podrían verse bajo presión.
Artículos Recomendados


