


El sentimiento del mercado se torna cauteloso antes de los resultados de Netflix: ¿podrá NFLX mantener el soporte clave de $70?
TradingKey - Netflix (NFLX) presentará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado de Estados Unidos el 20 de octubre. La cotización de la empresa oscila actualmente en torno a los 70 dólares, con un sentimiento de los inversores que se ha vuelto marcadamente cauteloso, lo que convierte a este informe de resultados en un punto de inflexión potencialmente crítico para su trayectoria a corto plazo.
El mercado prevé que los ingresos del tercer trimestre de Netflix alcancen aproximadamente 12.870 millones de dólares, un 12% más en comparación interanual, con un beneficio por acción proyectado de 0,82 dólares, lo que representa un aumento de alrededor del 39% interanual. Si bien estas cifras siguen reflejando un sólido crecimiento de las ganancias, el crecimiento de los ingresos se ha moderado gradualmente con respecto a los altos niveles de años anteriores. Para los inversores, el mero hecho de cumplir con las expectativas podría no ser suficiente para impulsar un repunte significativo de las acciones; las previsiones para el cuarto trimestre, el desempeño de la publicidad y la participación de los usuarios serán factores aún más decisivos.
El crecimiento del tercer trimestre se mantiene, pero las expectativas del mercado han aumentado
Netflix reportó ingresos de 12.560 millones de dólares en el segundo trimestre, un 13% más en términos interanuales, con un beneficio por acción de 0,80 dólares. Posteriormente, la compañía pronosticó unos ingresos para el tercer trimestre de aproximadamente 12.860 millones de dólares y un BPA de 0,82 dólares. A juzgar por las expectativas actuales del mercado, los analistas han aceptado en gran medida la trayectoria de crecimiento proyectada por la dirección.
El problema es que la valoración actual de Netflix ya refleja múltiples expectativas positivas, incluido el crecimiento de los ingresos publicitarios, las subidas de precios y la mejora de los márgenes. Si los resultados del trimestre actual solo superan ligeramente las estimaciones del mercado mientras que las perspectivas para el cuarto trimestre se mantienen relativamente conservadoras, la acción aún podría verse bajo presión.
Netflix está ampliando su plan de suscripción con anuncios para generar una nueva vía de ingresos a medida que madura el crecimiento del número de miembros. Sin embargo, el mercado va más allá del simple volumen de ingresos publicitarios para supervisar el número de usuarios del plan con anuncios, el tiempo de visualización y la eficiencia de monetización. Si la interacción de los usuarios se desacelera, podría limitar el margen de crecimiento futuro del negocio publicitario, aunque los precios de suscripción sigan aumentando.
Por su parte, el gasto en contenidos, los deportes en directo y otra programación en vivo también afectarán a los márgenes de beneficio. Netflix debe demostrar que puede mantener un flujo de caja libre y unos márgenes operativos estables al tiempo que intensifica sus inversiones en contenidos.
La participación de los usuarios y los ajustes de costos despiertan preocupación
La postura de Wall Street respecto a Netflix se ha vuelto notablemente cautelosa recientemente. Huber Research rebajó la recomendación de la acción directamente de "Comprar" a "Vender", reduciendo su precio objetivo de 85 a 70 dólares. KeyBanc, Barclays y Morgan Stanley también ajustaron sus precios objetivo, y las preocupaciones de los analistas se centran principalmente en la desaceleración del crecimiento del tiempo de visualización, la menor rentabilidad de las inversiones en contenido y la intensificación de la competencia en el mercado del streaming.
Mientras tanto, se ha informado de que Netflix recortará aproximadamente el 6% de su plantilla global, lo que afectará a unos 1.000 puestos de trabajo, en lo que podría ser la mayor ronda de despidos de la empresa desde 2022. Esta reestructuración se produce en un contexto de desaceleración del crecimiento de los ingresos y de presión sobre el compromiso de los usuarios, lo que lleva al mercado a examinar si los recortes buscan impulsar la eficiencia operativa o si reflejan una mayor cautela por parte de la directiva respecto a las perspectivas de crecimiento futuro.
Además, Netflix prevé reducir la frecuencia de publicación de sus informes sobre el compromiso de los usuarios a partir de 2027. Aunque una menor frecuencia de divulgación no equivale necesariamente a una menor demanda de consumo de contenidos, la reducción de la transparencia podría aumentar las preocupaciones de los inversores en un momento en el que su negocio publicitario depende cada vez más del tiempo de visualización y de la fidelización de los usuarios.
Sin embargo, Netflix todavía cuenta con una baja tasa de cancelación, una enorme base global de suscriptores y un sistema maduro de distribución de contenidos. Frente a la competencia constante de YouTube, Disney+ y Amazon Prime Video, la compañía tendrá que demostrar, mediante datos como el tiempo de visualización, los ingresos por publicidad y las tasas de renovación, que las subidas de precios de las suscripciones no han mermado de forma significativa la actividad de los usuarios ni el atractivo de la plataforma.
Análisis técnico de las acciones de Netflix: los $70 son la primera línea de defensa antes de los resultados
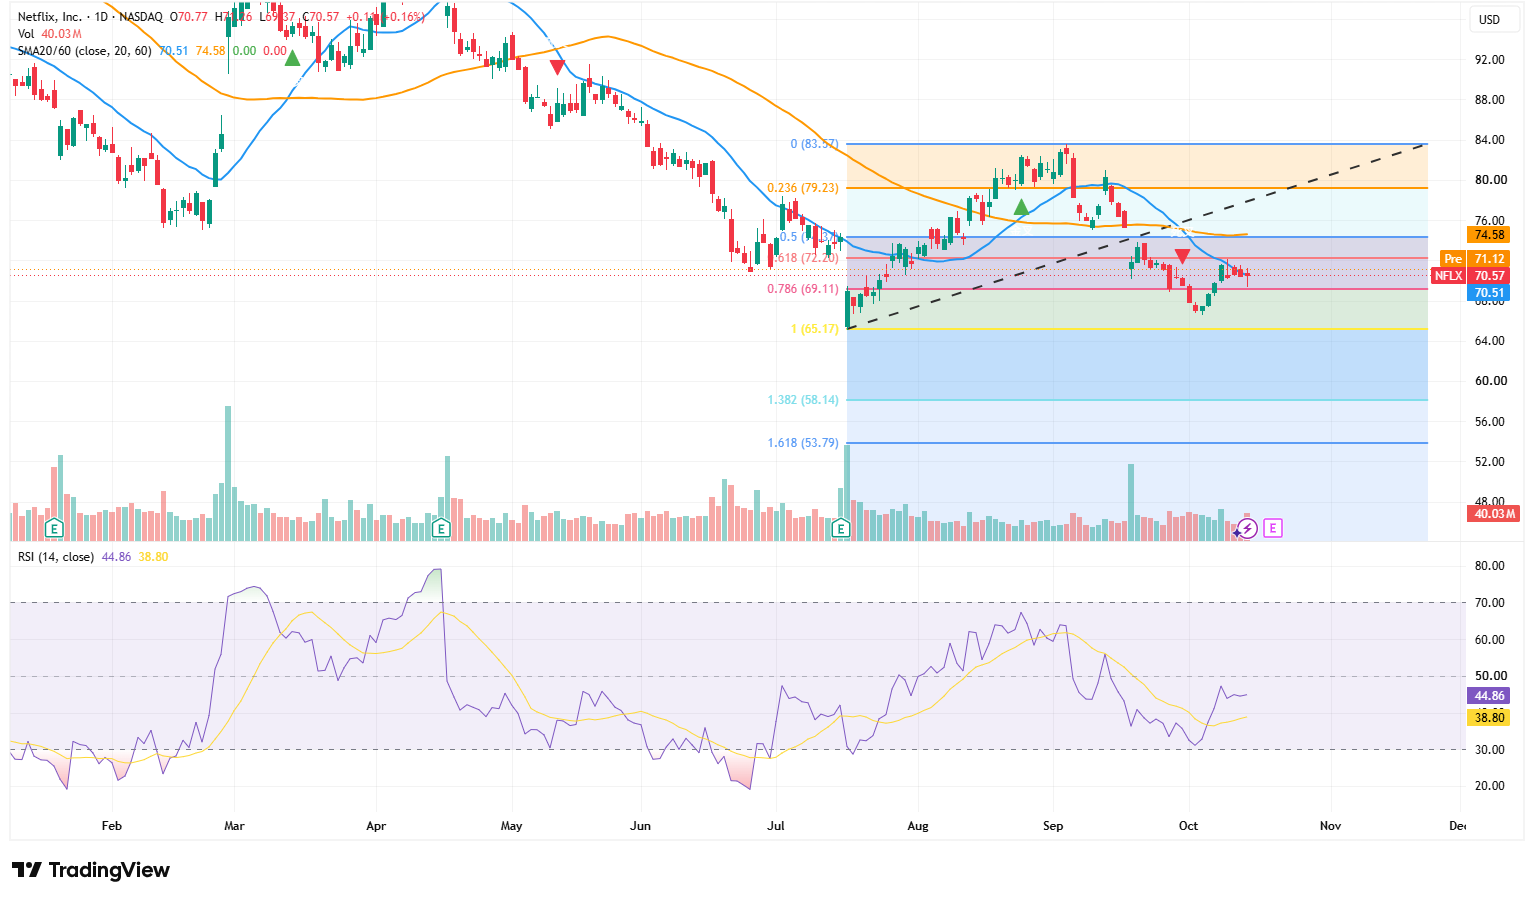
Fuente: TradingView
En el gráfico diario, Netflix cerró en 70,57 dólares el día 14, manteniéndose en gran medida en el nivel clave de cifra redonda de los 70 dólares y situándose ligeramente por encima de su media móvil de 20 días de 70,51 dólares. Sin embargo, el precio de la acción permanece por debajo de la media móvil de 60 días de 74,58 dólares y la línea de tendencia alcista establecida previamente también se ha roto. Por lo tanto, el patrón actual se asemeja más a una consolidación débil que a un cambio de tendencia claro.
Los 70 dólares no son un punto de soporte aislado; la atención debe centrarse en la zona de soporte de 69,11–70,51 dólares, donde 69,11 dólares corresponden al nivel de retroceso de Fibonacci de 0,786 y 70,51 dólares representan la media móvil de 20 días. Si la cotización cierra por debajo de 69,11 dólares en gráfico diario tras los resultados, podría volver a poner a prueba el rango de 67–68 dólares. Si esa zona falla, el siguiente soporte clave se sitúa en 65,17 dólares. En caso de que los resultados queden muy por debajo de las expectativas, el objetivo bajista ampliado podría caer incluso hasta los 58,14 dólares.
El primer nivel de resistencia al alza se sitúa entre 71 y 72,10 dólares. Solo una ruptura por encima de 72,10 dólares podría extender el rebote hacia la zona de confluencia de resistencias de 74,35–74,58 dólares, formada por la media móvil y el nivel de Fibonacci. Una vez consolidada una base firme por encima de 74,58 dólares, la atención podrá dirigirse al alza hacia los 79,23 dólares, seguido del máximo anterior cerca de los 83 dólares.
El RSI se sitúa actualmente en 44,86, por encima de la línea de señal suavizada de 38,80, lo que indica que el impulso bajista a corto plazo se está debilitando. Sin embargo, dado que el RSI permanece por debajo de 50, los alcistas aún no han recuperado el control. Los pequeños cuerpos reales de las velas recientes también reflejan que los inversores se mantienen al margen a la espera de los resultados.
Artículos Recomendados


