

【百强透视】Q3营利双增!华住集团(01179.HK)涨超6%创近六年新高
11月16日港股盘后,国内连锁酒店龙头华住集团晒出第三季度成绩单,营收、利润双双增长,表现超市场预期。
财报发布后,二级市场反应积极。美东时间11月16日,华住(HTHT.US)美股大涨8.91%,报54.88美元/股,刷新2021年4月以来新高;11月17日,华住集团-S(01179.HK)H股同样表现强劲,截至发稿,涨幅达6.81%,报42.98港元/股,创下2021年2月以来新高。
具体来看财报核心数据,2026年第三季度,华住集团实现收入78亿元(单位人民币,下同),同比增长11.3%,环比增长8.8%;归母净利润18亿元,同比增长22.6%,环比增长12.29%。
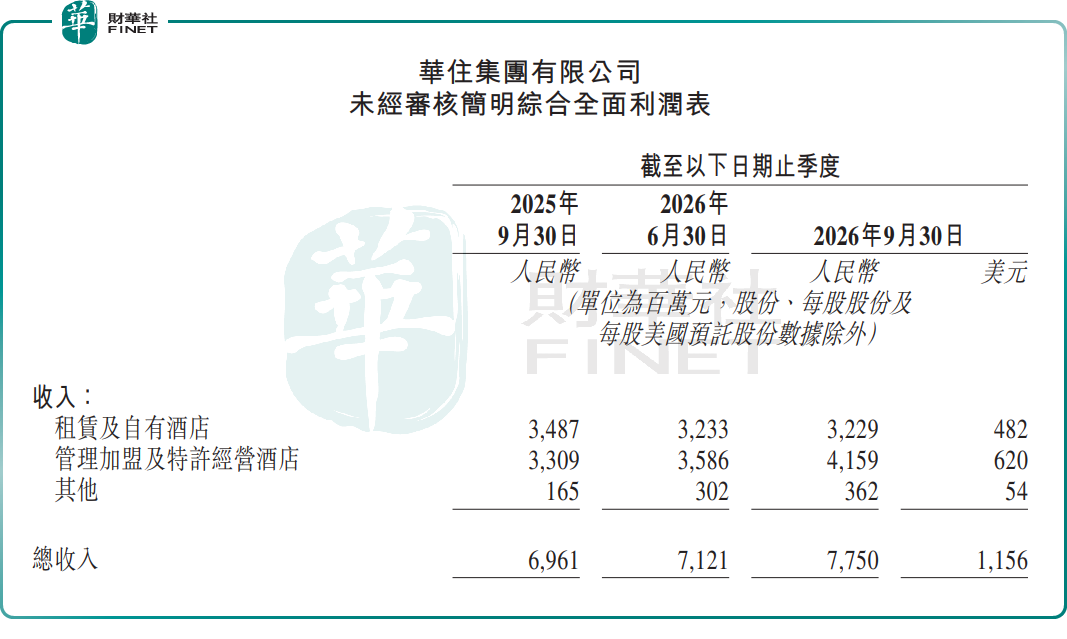
收入结构持续优化,轻资产模式成为核心增长引擎。第三季度,管理加盟及特许经营收入同比增长25.7%至42亿元,占总收入比重升至53.7%,高毛利的加盟业务贡献主要增量;租赁及自有酒店收入同比下降7.4%至32亿元,源自公司主动调整门店结构,持续关闭租约到期的租赁酒店,将资源向加盟模式倾斜。截至9月末,集团以租赁及自有模式经营的客房占比仅6%,加盟及特许经营模式占比达94%。
盈利端直接受益于结构升级,三季度集团经营利润率提升至33.2%,去年同期为29.4%,上一季度为31.1%,轻资产扩张战略持续兑现盈利改善成效。
分区域看,海内外业务呈现分化格局。华住中国(HWC)作为核心基本盘,三季度收入66亿元,同比增长15.6%,增长主要由酒店网络扩张的增量带动;HWC分部经调整EBITDA为30亿元,同比增长25%。
华住国际(HWI)三季度收入12亿元,同比下降7.7%,公司解释为欧洲酒店主动优化关闭所致。但盈利端大幅改善,分部经调整EBITDA达1.36亿元,较去年同期的0.64亿元实现翻倍增长,呈现出典型的“关店+提效”逻辑,通过深耕本地市场、优化运营效率,在收入收缩的背景下实现盈利韧性。
经营指标方面,HWC综合平均可出租客房收入(RevPAR)为256元,同比微增0.1%;日均房价(ADR)309元,同比上升1.8%,入住率下降1.4个百分点至82.6%,房价提升对冲了入住率的小幅回落。HWI综合平均可出租客房收入为98美元,同比持平。
门店扩张也正稳步推进。截至2026年9月30日,华住集团全球在营酒店达14026家,客房总量138.13万间;待开业酒店2806家,项目储备充足。第三季度单季新开业酒店664家,关闭175家,净新增489家,全年2200-2300家的开店目标稳步推进,“县县有华住”的下沉市场拓店策略持续落地。
基于前三季度经营表现,华住集团再度上调2026年全年业绩指引:预计集团全年收入同比增长9%至10%,高于此前4%至8%的指引区间;其中华住中国收入增长13%至14%,管理加盟及特许经营收入增长22%至23%,较前次指引均有明显上修。
市场分析认为,华住集团的轻资产转型成效持续验证,加盟业务高速增长带动盈利水平稳步抬升,叠加充足的门店储备与下沉市场渗透空间,中长期成长逻辑清晰。但也需要注意,同店RevPAR回落反映行业供给扩张带来的竞争压力,存量门店经营效率的修复仍需观察;海外业务虽盈利改善,但收入端仍承压,地缘与区域消费波动的风险不容忽视。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。华住集团作为港股消费服务赛道的龙头企业,轻资产转型成效突出,门店网络覆盖广泛,盈利韧性与现金流质量优异,契合港股100强对消费服务龙头企业经营质量、成长能力的评估标准,有望进入相关榜单候选名单;但行业周期属性与同店经营压力,或将对综合评分形成一定制约。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,华住集团今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
推荐文章


