

【百强透视】创始人提前结清亿元借款!海底捞(06862.HK)大涨近6%
11月3日,海底捞(06862.HK)表现活跃,截至发稿报9.89港元/股,涨幅为5.95%,最新总市值为551.27亿港元。
消息面上,海底捞公告披露,控股股东、执行董事、董事会主席兼首席执行官张勇已于11月2日,按照贷款协议约定,向公司提前还清这笔贷款全部本金及应付利息。回溯公告,公司在10月12日曾披露,拟向张勇提供一笔上限1亿元、期限一个月的借款。
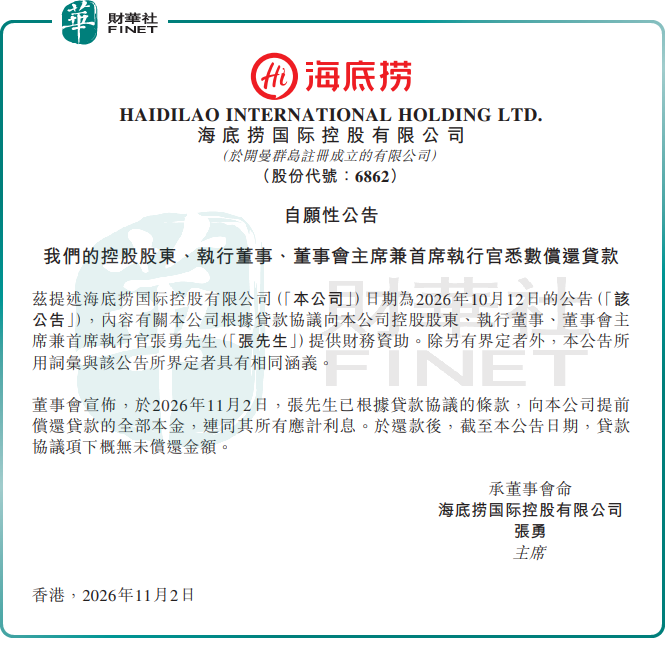
市场分析认为,1亿元对于海底捞而言规模有限。截至2026年6月末,公司账面现金储备充裕,上半年经营现金流保持净流入。但关联方资金往来属于港股上市规则下的敏感事项,需要依规披露,并经由审核委员会、独立非执行董事核查交易条款公允性。这笔借款周期仅一个月且提前结清,更偏向短期周转,并非长期占用上市公司资金。对投资者来说,比起这笔短期借款,更值得持续跟踪的还是主业修复节奏。
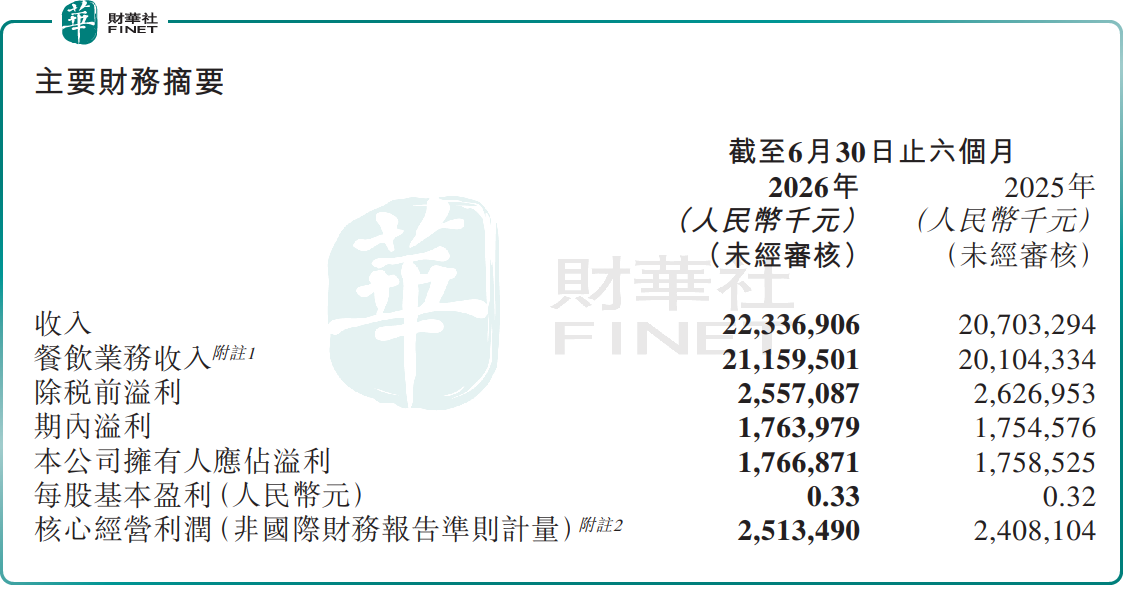
2026年上半年,海底捞实现营收223.37亿元(人民币,下同),同比增长7.9%;归母净利润17.67亿元,同比仅微增0.47%;核心经营利润25.13亿元,同比增长4.4%。
拆分收入结构,主品牌堂食收入178.37亿元,占总收入79.9%,同比下滑4.0%;外卖收入20.51亿元,同比大增121.2%,收入占比从4.5%抬升至9.2%;其他餐厅经营收入12.71亿元,同比增长113.1%。
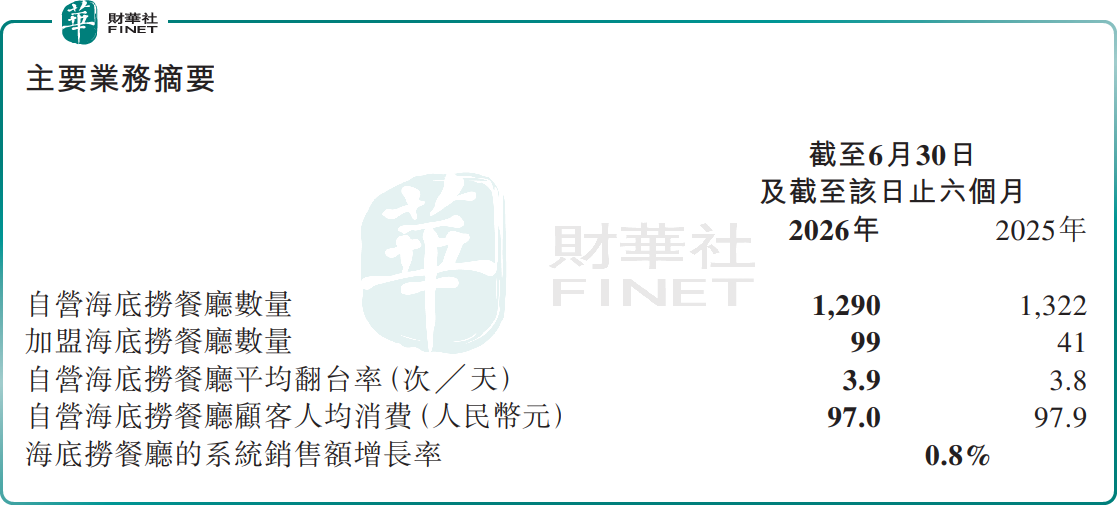
经营指标方面,翻台率由3.8次/天回升至3.9次/天,客单价从97.9元回落至97.0元,以价换量的策略仍在持续。同期其他开支15.1亿元,同比上涨38.9%,公司解释主要是外卖平台服务费随业务扩张增加,这也是利润增速明显跑输营收的核心原因。
门店层面同步调整。截至6月底,海底捞主品牌共运营1389家门店,其中内地自营1267家、港澳台自营23家、加盟99家。上半年新开自营门店24家、加盟门店14家,另有6家自营转加盟;同时因门店老化、经营不及预期等,关停32家门店。
旗下其他餐饮子品牌合计21个、门店183家,较2025年末净减少24家。此前重点孵化的焰请烤肉铺子自2025年11月起持续收缩,截至6月底至少关闭19家门店,上半年没有新店开出。红石榴计划从多线铺店转向收缩优化,成为现阶段品牌战略调整最直观的缩影。
估值端,海底捞当前动态市盈率约11.8倍,总市值551亿港元。估值不算高估,但也难言便宜;连续两个报告期利润近乎停滞,是压制估值上行的主要因素。
潜在风险同样需要留意:外卖、多品牌业务毛利率低于堂食,业务占比提升会持续摊薄整体盈利水平;子品牌持续收缩,前期投入存在减值压力;如果餐饮消费价格带下移趋势延续,客单价和翻台率很难同步改善。
本轮事件催化已经落地,后续观察重点落在四季度火锅旺季:翻台率能否站稳3.9次/天以上,外卖业务能否在高基数下维持高增长,以及子品牌调整何时见底。拉长周期看,海底捞在中式连锁餐饮积累的运营能力,能否转化为稳定可持续的营收和利润结构,仍是决定估值走向的核心。
值得一提的是,第十三届港股100强评选申报与招商工作现已启动。海底捞依托在中式餐饮连锁赛道的行业地位与经营根基,具备冲击第十三届港股100强综合实力百强的潜力,最终能否入选以评选结果为准。更多评选信息及报名方式,请关注港股100强官方网站。
推荐文章


