

【百强透视】吉星新能源(03395.HK)发盈警,亏损或收窄?
11月3日截至发稿,吉星新能源(03395.HK)报0.216港元,股价持平,总市值1.88亿港元。
公司是加拿大本土油气勘探开发企业,港股稀缺的北美天然气、轻质原油标的,近期发布盈利预警公告,在油气价格震荡的背景下受到部分资金关注。
根据公司11月2日刊发的盈利预警公告,公司预期2026年前九个月净亏损及全面亏损约370万加元,相较2025年同期约1520万加元,亏损缩减幅度约76%。
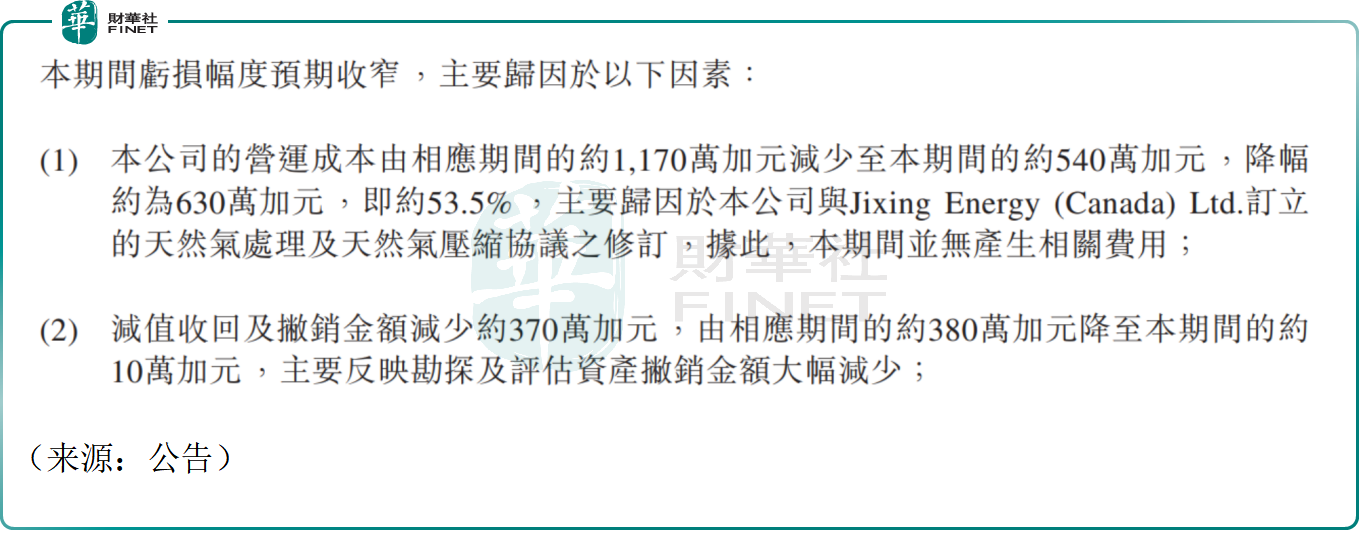
公告披露,本期亏损大幅收窄由多项因素共同驱动。第一,营运成本由去年同期1170万加元降至540万加元,减少约630万加元,降幅53.5%,主要源于修订天然气处理及压缩相关协议,本报告期不再产生该笔相关费用;第二,勘探及评估资产撇销大幅回落,减值收回及撇销金额由380万加元下降至10万加元;第三,生产商品销售收入由530万加元提升至820万加元,同比增加290万加元,增幅56%,受益于天然气销量上涨,叠加固定价格对冲安排推高天然气实际销售均价,去年三季度因市场气价低迷,大部分时间暂停产气,对比基数偏低;第四,本期实现资产处置收益50万加元,去年同期并无该项收益。
上述利好亦被部分负面因素抵消:随着生产销售收入增长,特许权使用费由40万加元上升至140万加元,增加100万加元;财务费用自240万加元增至330万加元,上涨38%,主要由汇兑由收益转为亏损以及增值费用上升所致,利息及融资成本的下降仅能部分对冲该部分压力。
吉星新能源注册于加拿大阿尔伯塔省,核心油气资产布局在加拿大西部,主营天然气、凝析油及轻质原油勘探、开发与生产,依托当地成熟油气基建开展开采业务,同时运用套期保值工具平抑大宗商品价格波动风险,属于港股市场较为稀缺的北美上游油气标的。
展望后市,有机构认为,全球天然气供需格局偏紧,冬季采暖季临近有望提振气价;公司产气恢复,叠加套保锁定售价,收入端具备向上弹性;北美上游油气资产稀缺,资源价值具备重估空间,后续持续减亏路径清晰。
也有谨慎的机构认为,油气价格受地缘、库存、天气变量扰动极强,价格波动会直接影响公司营收水平;公司长期处于亏损状态,持续资本开支、融资压力不容忽视。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。吉星新能源作为港股稀缺的北美上游油气资源标的,资源属性独特,在传统能源保供与大宗商品配置赛道具备差异化定位,或许具备冲击第十三届港股100强的基础条件。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


