

TradingKey 每日市场简报:630亿美元Anthropic算力融资提振芯片股,博通涨4%,CRWV涨近8%,波音跌超10%
追踪市场走势
TradingKey - 美东时间10月27日,美股三大指数集体收涨,Nasdaq与标普500连续第二个交易日上涨。AI相关股票继续领涨,博通(AVGO)参与的630亿美元算力融资安排提振半导体板块。与此同时,国际油价连续回落,黄金(XAUUSD)走高。随着美联储议息会议展开,市场关注点转向即将公布的利率决议及科技巨头财报。
截至收盘,道琼斯工业平均指数上涨0.03%,报52383.25点;标普500指数上涨0.60%,报7722.60点;Nasdaq综合指数上涨1.18%,报26477.81点。
板块和个股方面,博通上涨4%,英伟达(NVDA)上涨0.9%,云计算服务商CoreWeave(CRWV)大涨7.94%。财报股表现分化,联合包裹(UPS)上涨5.75%,波音(BA)则因生产及交付目标承压大跌10.69%。
大宗商品方面,油价连续第二个交易日下跌,布伦特原油(UKOIL)收报109.73美元;WTI原油(USOIL)下跌1.02%,收报100.21美元,重新跌破100美元。中东外交接触带来的缓和预期压低部分风险溢价,但能源设施和航运安全仍受到市场关注。黄金上涨1.08%,收报4060.32美元。油价下跌缓解部分通胀担忧,为黄金提供支撑,市场等待美联储决议进一步明确利率前景。
加密货币方面,比特币(BTC)回升至8万美元上方,收报80909美元,上涨0.95%。
市场要闻
630亿美元AI算力融资方案持续发酵,支持Anthropic部署博通芯片。 美国银行(BAC)、黑石(BX)、花旗(C)与摩根士丹利(MS)于10月26日公布融资安排,通过专门设立的实体采购博通AI加速器及网络设备,并租赁给Anthropic。相关设备预计自2027年开始交付,博通将提供部分设备残值支持。
波音预计无法完成今年737交付目标,生产进度受到关注。 波音管理层在周二业绩沟通中表示,公司将无法完成原定的2026年737交付目标,生产提升进度也面临延后。相关消息推动股价录得逾10%的跌幅,成为当天拖累道指的主要因素之一。
美国10月消费者信心指数升至91.7,前值上修至84.2。 世界大型企业联合会公布,10月消费者信心指数较9月上升7.5点,现状指数升至120.4,预期指数回升至72.6。消费者对当前商业环境及未来前景的看法有所改善,但调查仍显示,高物价继续影响未来消费计划。
通用汽车宣布将上市地点转至Nasdaq,预计11月17日开始交易。 通用汽车(GM)宣布,计划从纽约证券交易所转至Nasdaq全球精选市场,股票代码保持不变。公司预计在11月16日收盘后结束纽交所交易,并于次日在Nasdaq开始交易;转板也将使其具备未来被纳入Nasdaq 100指数的资格。
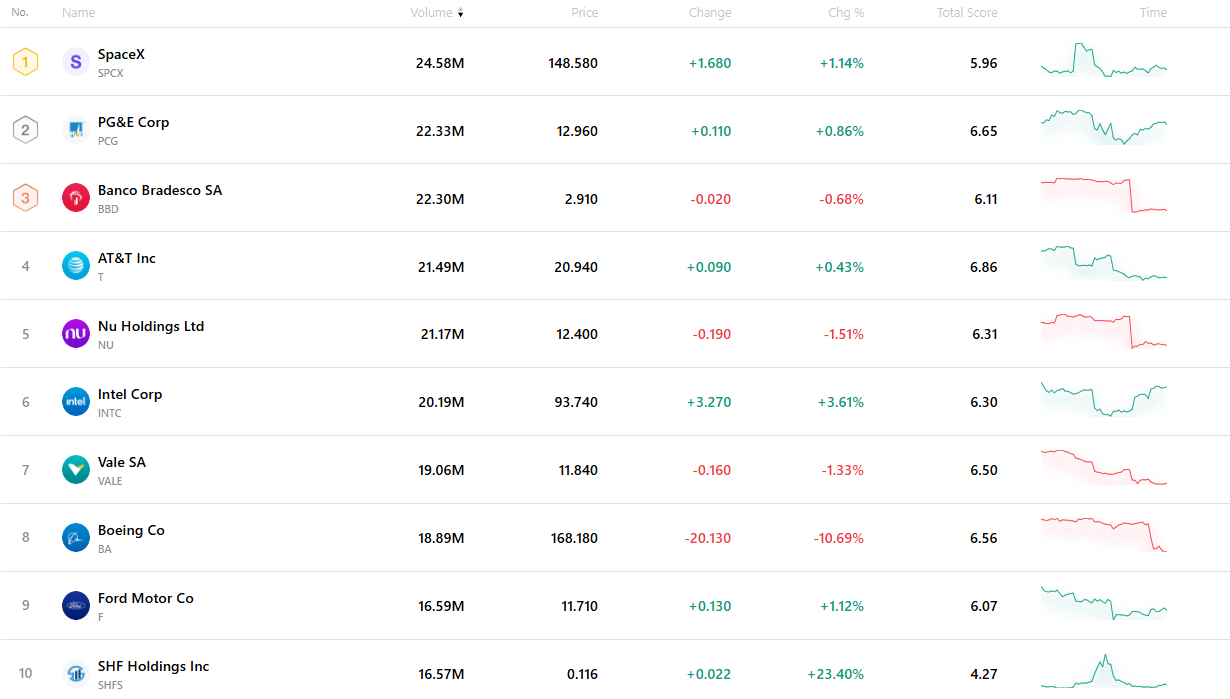
最活跃的前十大股票
下表列出了最新市场上交易最活跃的十只股票。在庞大交易量和极佳流动性的支撑下,这些资产已成为追踪全球市场动态的关键基准。
推荐文章


