

【百强透视】三季度成绩亮眼,药明康德(02359.HK)强势高开
10月27日,药明康德(02359.HK)强势高开震荡,截至发稿公司涨0.21%,A股的药明康德(603259.SH)跌1.87%。
公司作为全球一体化CXO龙头,10月26日盘后披露2026年前三季度业绩并上调全年指引。
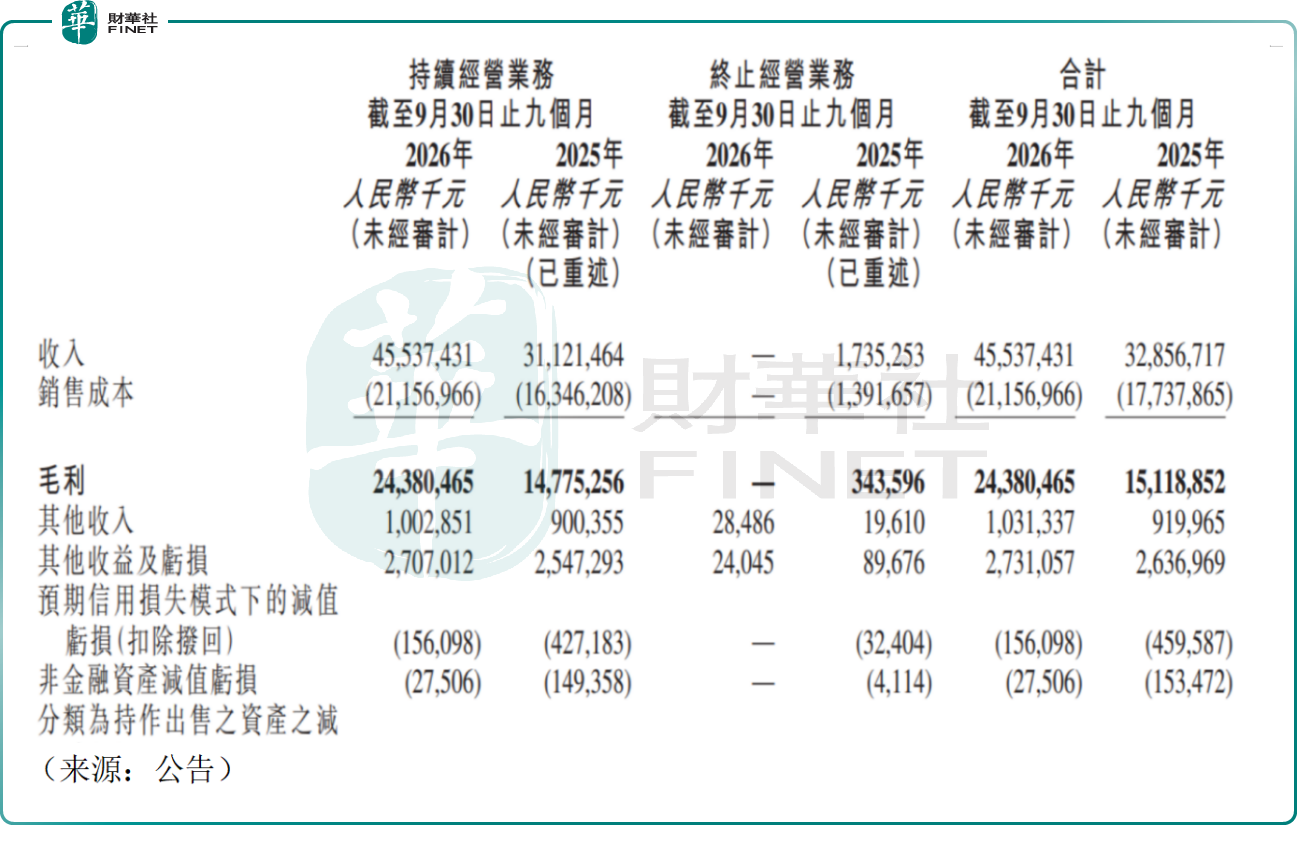
财报数据显示,公司2026年前三季度实现营业收入455.37亿元人民币,同比增长38.6%;归母净利润193.98亿元,同比增长60.64%。单看第三季度,根据公司A股公告,期内营收166.40亿元,同比增长38.01%,归母净利润83.18亿元,同比大增136.67%。
公司增长核心来自CRDMO模式持续发力,化学业务后期项目与商业化订单放量,多肽、寡核苷酸、ADC等新分子类型需求扩容。截至9月末,持续经营业务在手订单767.4亿元,同比增长36.4%,订单储备充足。
公司同步上调2026全年指引,整体收入区间由585-605亿元上调至610-619亿元,持续经营业务收入同比增速由35%‑39%上调至40%-42%,经调整自由现金流上调至145-155亿元,资本开支区间80-85亿元,用于全球产能扩张、常州新基地建设。
展望后市,有乐观的机构认为,创新药投融资环境修复,海外大药企BD交易回暖,叠加GLP-1、核酸药物、ADC等前沿管线需求上行,带动CXO订单持续放量,公司CRDMO一体化模式转化效率优势突出。公司在手订单高增,业绩能见度较强,现金流稳健,盈利能力持续改善,规模效应逐步释放。TIDES等新兴业务保持高速增长,打开中长期第二增长曲线。
但也有谨慎的机构指出,公司业务收入高度依赖海外客户,地缘监管政策变动是长期核心变量,若海外出口、供应链限制加码,会直接冲击订单交付与新增接单。此外,CXO行业竞争持续加剧,国内同行扩产、海外本土服务商竞争,公司或存在订单分流、报价承压的风险。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。药明康德作为全球医药研发服务龙头,平台技术壁垒高、订单与盈利持续兑现,在港股医药板块具备标杆属性,具备冲击第十三届港股100强主榜单的基础条件;其全球化研发服务网络、持续的研发创新投入、对全球创新药产业链的价值贡献,都是评选中衡量企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


