

金矿炭浸项目建设全面提速,自由黄金-DRS(06228.HK)产能爆发在即
2026年,全球黄金市场在多重宏观因素的共振下迎来长牛行情。对于黄金矿业企业而言,这不仅是金价中枢上移的红利期,更是考量企业资源禀赋、成本控制与产能兑现能力的“试金石”。
在港股与印尼资本市场双重上市的自由黄金-DRS(06228.HK)(英文简称 MERDEKAGOLD-DRS),正以其核心资产——印尼Pani金矿的强劲表现,向市场交出一份高分答卷。
近期,公司发布了关于Pani金矿炭浸(CIL)项目的最新进展公告。公告不仅详尽展示了CIL一期项目在工程、采购与施工各环节的稳步推进,更抛出了加速二期孪生CIL工厂建设的重磅规划。结合其在产堆浸(HL)设施的稳健爬坡,Pani金矿正以“堆浸+炭浸”的双引擎模式,全面夯实其作为亚太区最大型、最具竞争力黄金矿山之一的领先地位。
CIL一期稳步推进,预留20%缓冲产能显锋芒
作为Pani金矿未来产能跃升的核心引擎,一期CIL项目的建设进度备受瞩目。最新公告显示,项目在工程、采购和施工三线均按计划顺利推进,展现出极强的项目执行力。
在工程设计端,项目的基础设计已全面完成,各专业详细设计正在顺利推进;尾矿库(TSF)初期坝详细设计已完成,目前正在推进最终坝高的设计。在采购端,一期所有主要长周期设备(包括旋回破碎机、半自磨机、球磨机、浸出槽等)均已订购,各供应商工厂的制造进度正在加速,剩余设备包将在2026年底前逐步授标。
在施工端,公司选定的中国承建商已全面进场,磨矿、浸出、浓密等区域的混凝土基础施工已拉开帷幕。同时,由中水电等组成的联合体正稳步推进尾矿库的围堰与导流涵洞建设,为后续的完成初期坝填筑、进而实现投料试车奠定基础。
值得市场重点关注的是,一期CIL工厂在设计上展现出了极高的前瞻性。根据公司披露,其名义处理能力为每年1200万吨,但公司为其设计了高达20%的缓冲产能。这意味着,当矿山开采出特性优良的矿石时,处理量最高可升至1440万吨/年。按0.6—0.8克/吨的入选品位及约92%的高回收率测算,单是一期项目,其对应的年黄金产能就可达25万至35万盎司。
这种“未战先备”的设计,不仅保障了既定的处理量,更为未来的超产预留了充足的物理空间。
二期加速与“双厂战略”:重塑亚太黄金版图
如果说一期CIL是公司产能跃升的基石,那么二期项目的加速推进,则是自由黄金-DRS迈向世界级黄金巨头的关键一跃。
根据规划,公司将在一期于2028年投产不久后,迅速启动二期工程。二期将建设一座与一期同等规模的“双生”CIL工厂,使公司的炭浸处理能力直接翻倍。
公司总裁兼董事总经理 Boyke Poerbaya Abidin先生明确表示:“加快推进二期工程将有助于提前释放未来的现金流,上述举措共同巩固了Pani作为大型黄金开采企业的地位。”
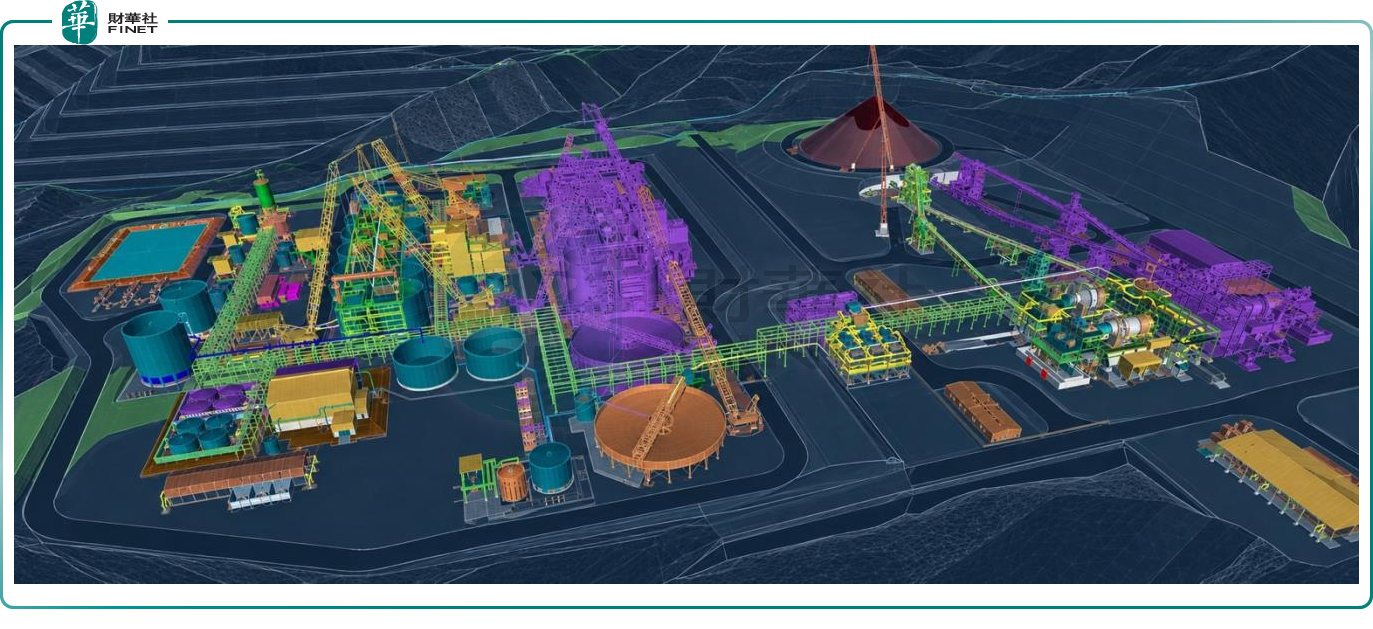
二期项目最大的看点在于极致的“资本效率”。得益于一期项目在建设之初就为二期预留了空间并完成了大规模土方工程,二期将完全共享一期的破碎、输送、堆存、给水及药剂等前端基础设施。
这种“复制粘贴”式的扩建,有望减少重复建设、提升资本效率。更具战略意义的是,一期采购的旋回破碎机、空中输送机等前端设备均按两期合计处理量进行选型,冗余度充足,最大限度降低前端破碎输送环节成为产能瓶颈的可能性,工厂可以充分释放1440万吨的缓冲产能。
待双CIL选厂顺利投产后,Pani金矿的CIL总处理能力将实现大幅跨越,对应的黄金年产能将由原先的25万至35万盎司,大幅提升至50万至70万盎司。在“纯增量产能爬坡”的加持下,Pani金矿将稳居亚太区大型黄金矿山的前列,成长曲线清晰且确定性强。
业绩兑现进行时:低成本禀赋铸就超强利润弹性
宏伟的蓝图并非空中楼阁,自由黄金-DRS当下的商业化爬坡已初见成效,为CIL项目的建设提供了强劲的早期现金流支撑。
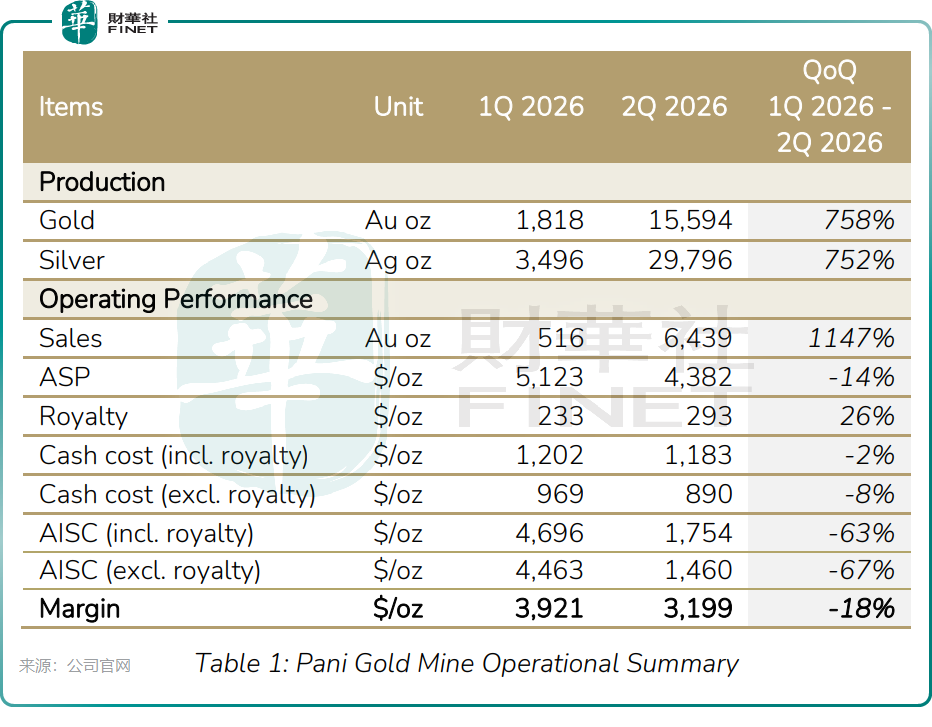
结合公司2026年中期报告数据,Pani金矿的堆浸作业正处于急速放量期。第二季度,矿山产出黄金15,594盎司,环比激增758%;产出白银29,796盎司,环比增长752%。2026年上半年,公司黄金产量合计17,412盎司,实现黄金销量6,955盎司,平均售价高达4,437美元/盎司;受益于黄金销售放量,收入达3085.7万美元,同比激增367倍,营运溢利288.7万美元,实现扭亏。
这组亮眼的数据,标志着自由黄金-DRS已成功跨越纯投入的建设期,正式驶入收入释放与盈利兑现的快车道。
能在商业化初期就展现出如此强劲的盈利能力,核心在于Pani金矿无与伦比的先天资源与成本禀赋。
根据权威机构CRU的数据,Pani金矿是印尼规模最大的原生金矿,截至2025年末,矿山拥有矿产资源2.92亿吨,含金量达740万盎司;矿石储量2.03亿吨,含金量520万盎司,矿山服务年限长达15年。
更为难得的是,根据全球矿业数据权威机构S&P Global Market Intelligence数据,2022年全球金矿的平均剥采比高达4.24:1,而Pani金矿全生产周期平均剥采比仅为0.7:1,为印尼露天金矿中最低,处于全球最低水平之列。
极低的剥采比意味着矿山在开采过程中需剥离的废石量极少,单位矿石的采矿成本被显著摊薄。而低成本禀赋将直接转化为利润弹性,尤其是在黄金价格维持高位的行业背景下,Pani金矿的利润弹性将被进一步放大。
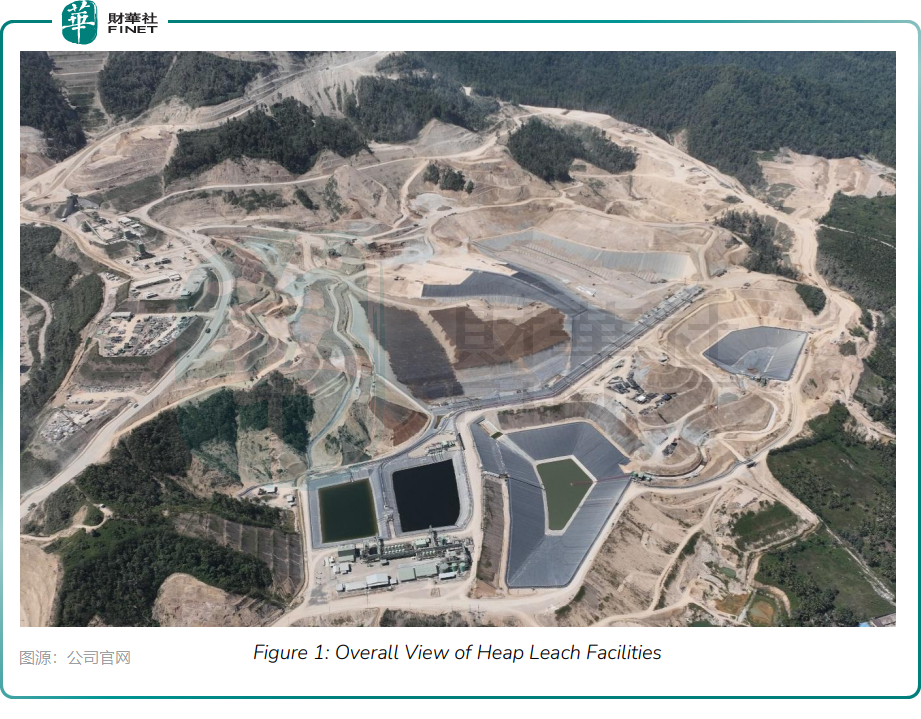
此外,相较于多数老旧金矿,Pani金矿的工艺回收率优势显著。公司在产的堆浸(HL)工艺平均回收率达82%(行业平均73%),而未来CIL工艺的平均回收率更将达到92%(行业平均90%)。根据项目可行性测算,矿山全周期稳态全维持成本(不含权利金)约794美元/盎司,稳居全球金矿成本曲线第一四分位(即最低成本四分位)(当前矿山尚处于产能爬坡阶段,二季度实际全维持成本不含权利金为1460美元/盎司)。
在今年以来国际金价突破4000美元/盎司的宏观背景下,794美元的超低成本意味着单盎司的理论毛利空间可超3000美元。这种非线性的经营杠杆,使得金价的每一次上涨都能几乎全额转化为公司的净利润。随着未来CIL项目的投产和规模效应的显现,公司的开采成本有望进一步下行,自由现金流将迎来真正的爆发,每股盈利将逐年跃升。
根据最新中金公司研报预估,自由黄金-DRS 2026年-2028年每香港预托证券盈利为0.13/0.23/0.61美元,CAGR高达116%。该行对于Pani 金矿给予较高预期,认为两阶段扩产与低剥采比助力公司盈利快速释放。公司规划Pani的矿石年处理能力将从2026年800万吨提升至2029年2,200万吨,一期碳浸于2028年投产后,2031年黄金产量有望达54.5万盎司。Pani全寿命剥采比仅为0.7:1,AISC仅794美元/盎司,2030年有望跻身全球成本曲线第一四分位。
结语
在黄金长牛的时代背景下,拥有世界级规模、极低成本以及明确扩产路径的矿企,永远是稀缺资产。
自由黄金-DRS正站在产能释放与业绩兑现的历史性拐点上。随着CIL一期项目的稳步推进和二期项目的加速落地,Pani金矿“堆浸+炭浸”的双引擎即将全速运转。这不仅将大幅提升公司的基本面质态,更将推动自由黄金-DRS完成从“高成长新贵”向“亚太顶级黄金生产商”的价值重估。在“量价齐升”的戴维斯双击下,其未来的盈利空间与估值天花板,值得市场给予最大的期待。
推荐文章


