

【IPO追踪】登陆A股不足三个月,嘉立创(001232.SZ)筹划港股上市
A股上市不足三个月,嘉立创(001232.SZ)便把目光投向了港股。
近日,嘉立创公告,拟筹划发行H股并申请在香港联交所主板上市。此举距其A股上市不足三个月,公司8月4日登陆深交所主板,10月16日晚间即披露赴港意向。
公司称意在“推进全球化战略布局,拓宽境外融资渠道,提升国际化品牌形象与境外经营能力,助力海外业务拓展”,搭建A+H双资本平台。
嘉立创与传统依赖大客户的PCB工厂不同,订单以“小批量、多品种、短交期”为主:以免费EDA软件圈住工程师流量,用智能拼板与柔性产线把碎片化打样做成规模制造,再向电子元器件、电子装联(PCBA)、机械件延伸,形成覆盖全产业链的“一站式”闭环。
截至2026年6月末,公司已累计服务全球超180个国家和地区的用户,2026年上半年处理订单数量达到1163.94万笔,覆盖了人工智能、半导体芯片、新能源汽车、航空航天、机器人等战略性新兴产业,以及超千所国内外高校和科研机构。这套模式的壁垒不在单一工序,而在“设计—采购—制造—联装”的闭环效率。
业绩方面,嘉立创交出的是一份高速扩张与高盈利并存的答卷。2026年上半年,公司营收71.73亿元(人民币,下同),同比增长54.13%;归母净利润10.30亿元,同比大增73.54%,净利率升至14.36%创上市以来新高。
分业务看,盈利质量整体健康:2026年上半年PCB毛利率27.53%、电子元器件21.27%、PCBA近38%;境外收入15.16亿元,同比增长63.76%,毛利率34.38%高于国内,海外溢价与一站式交叉销售逻辑初步兑现。
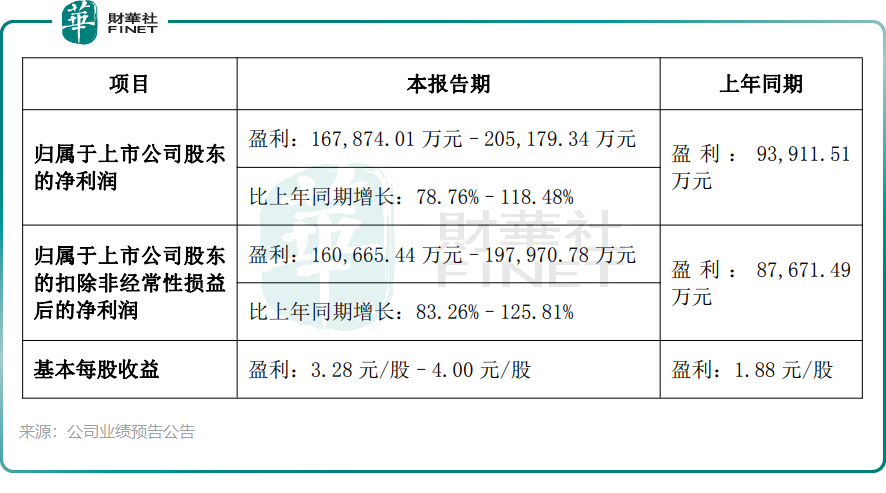
嘉立创近日披露的2026年前三季度业绩预告显示,预计归母净利润16.79亿至20.52亿元,同比增长78.76%至118.48%,高增态势延续。
但闪电赴港的另一面,是几组需要持续跟踪的张力。
其一,估值锚定。A股发行价84.46元,上市首日一度冲至234元,随后回落,10月26日前后在175元附近,动态市盈率约47倍。有分析人士提醒,嘉立创的A股估值中包含“电子基础设施平台”溢价,若H股定价偏低,可能反向锚定A股。港股硬科技板块下半年已有降温迹象,投资者对盈利兑现的要求更苛刻,H股能给出怎样的定价,是观察这单IPO成色的关键窗口。
其二,盈利结构。元器件业务已成为第一大收入来源,但2026年上半年毛利率仅21.27%,比PCB低逾6个百分点;铜、锡等原材料涨价也在挤压PCB毛利。收入增长越快,低毛利业务占比上升对综合毛利率的稀释就越明显。
其三,节奏与执行。A股募资的置换公告与H股筹划几乎同步出现,有观点直言“A股募投还没铺完就奔港股,执行半径拉得太长”。港股上市尚需董事会、股东会审议,并取得中国证监会备案及港交所批准,细节尚未确定,最终能否落地仍有不确定性。
推荐文章


