


TradingKey华尔街周报:标普500指数在10年期美债收益率创52周新高之际上涨1.2%
上周市场回顾与分析
TradingKey - 2026年10月5日至10月11日当周,美国宏观经济环境的特征是持续的通胀压力、长端国债收益率攀升以及复杂的货币政策前景。受大量主权债务发售、期限溢价高企以及在中东冲突不确定性中上涨的原油价格推动,10年期美国国债收益率攀升至5.32%的52周新高,随后收于5.24%附近。劳动力市场指标释放出喜忧参半的信号;截至10月3日当周的每周初请失业金人数降至197,000人,反映出劳动力市场的潜在强劲韧性,尽管更广泛的非农就业增长有所放缓。与此同时,消费者信心大幅恶化,2026年10月密歇根大学消费者信心指数降至46.3,未来一年的通胀预期升至4.7%。
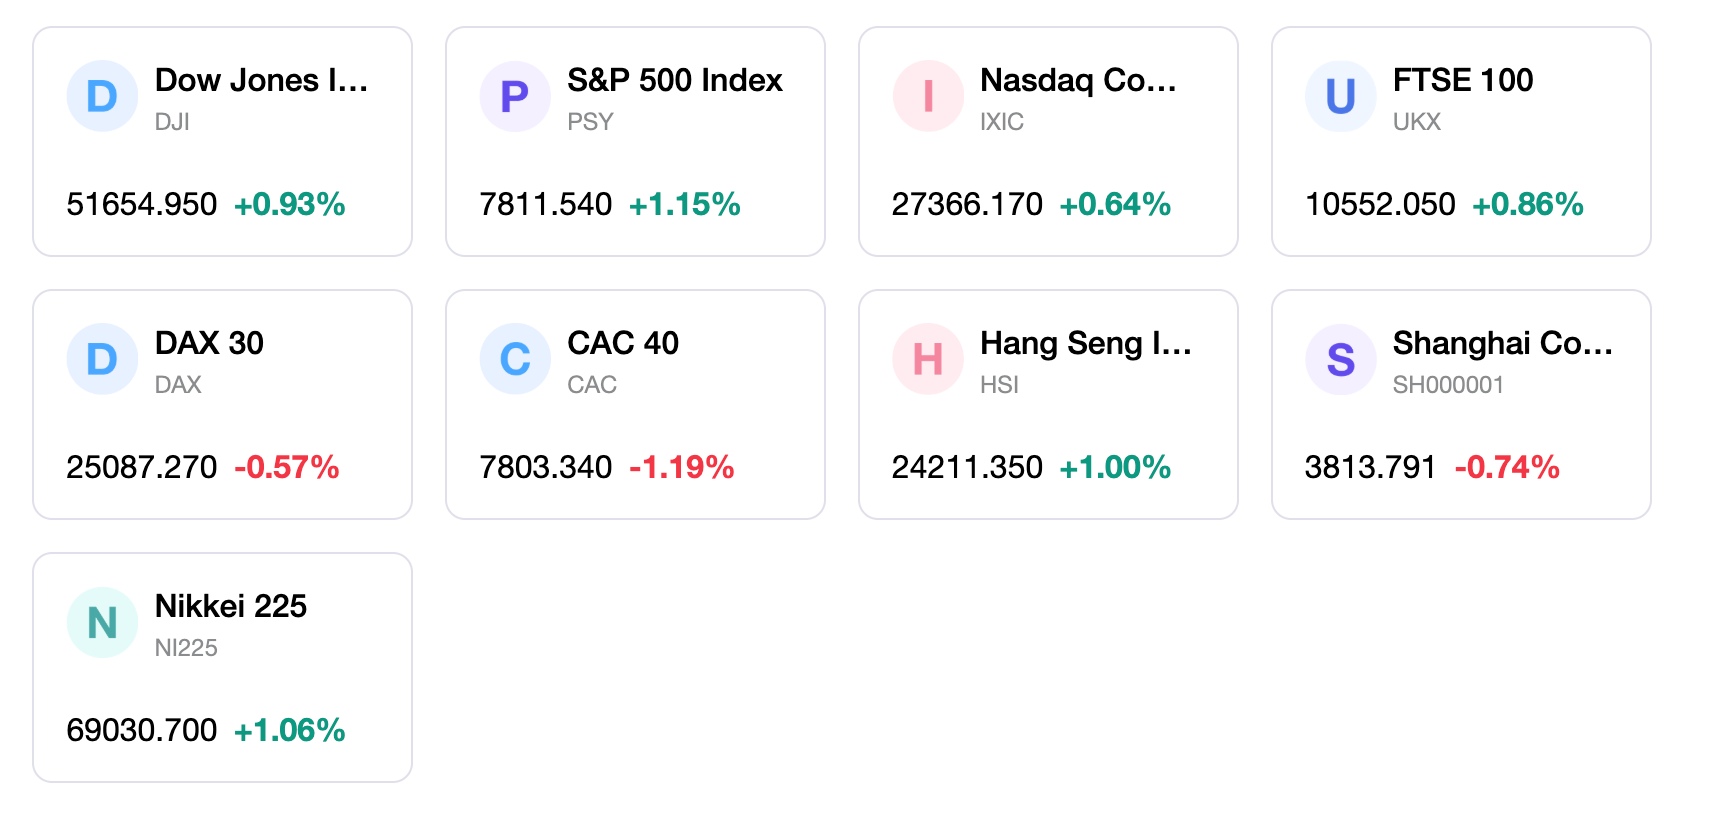
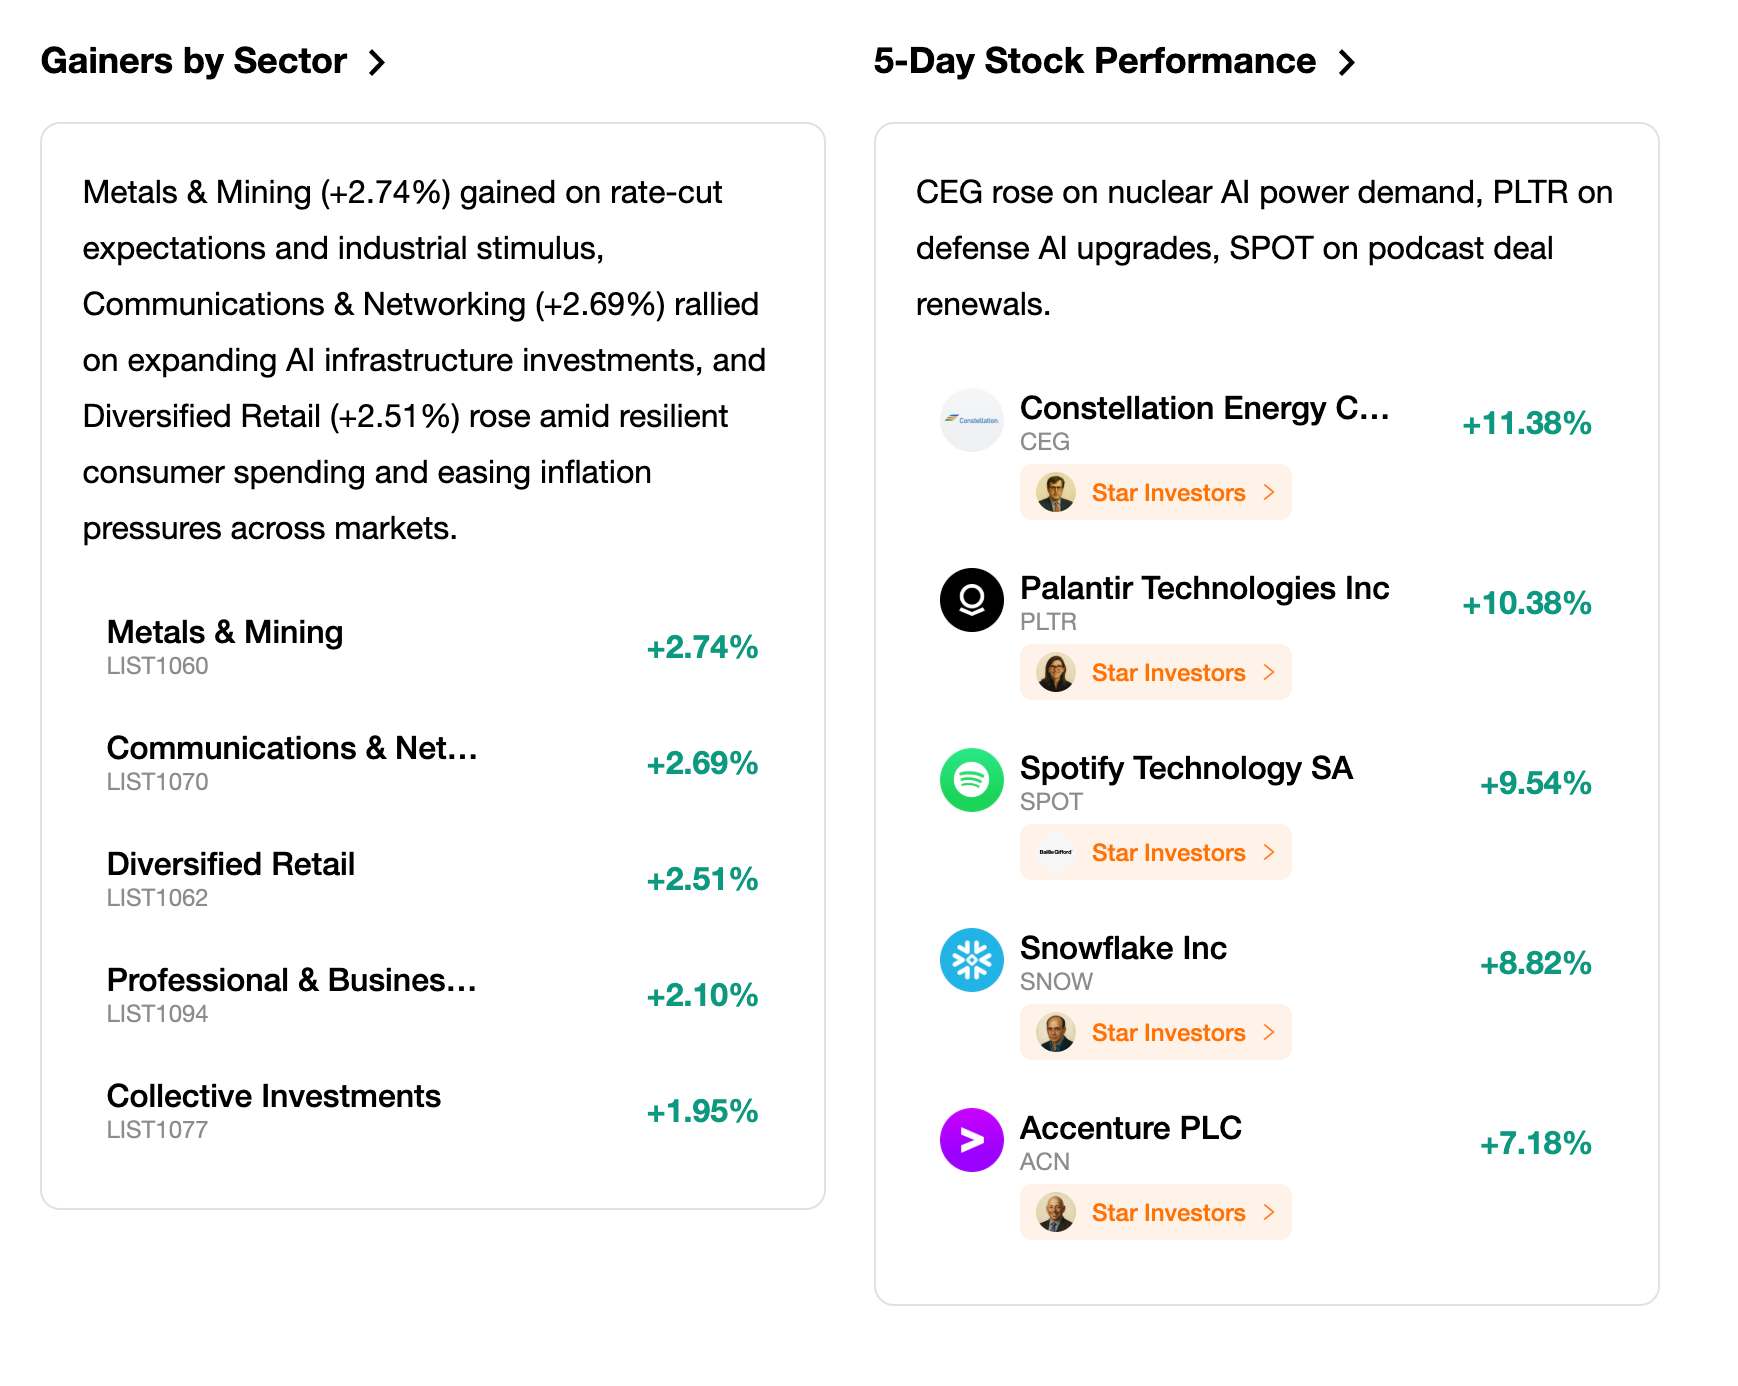
在2026年10月5日至10月11日期间,美股市场录得广泛的周度上涨,基准指数在周中经历震荡前创下历史新高。在报告期内,标普500指数上涨1.2%,道琼斯工业平均指数上涨0.9%。纳斯达克综合指数涨幅落后,仅上涨0.6%,因半导体和巨头科技股遭遇获利了结。在风格轮动中,价值股和大盘股领涨,等权重标普500指数上涨1.6%,表现优于市值加权基准指数。由于较高借贷成本带来的压力,小盘股表现落后,罗素2000指数下跌0.5%至1.0%不等。板块表现方面,标普500指数的11个板块中有9个上涨,由公用事业、日常消费品和能源等防御性及能源板块领涨,而科技板块则是少数下跌的板块之一。
货币政策动向和企业公告是主要的市场驱动力。美联储公布的会议纪要显示,全体一致投票赞成9月加息至3.75%至4%,不过较为疲软的非农就业数据将市场对10月加息的预期降至20%以下。美联储理事克里斯托弗·沃勒在10月8日于伊斯坦布尔发表演讲时指出,通胀上行风险仍是核心关切,核心个人消费支出通胀率依然粘在2.5%至3.0%之间。在企业新闻方面,三季度财报季伴随着战略商业交易拉开帷幕,其中包括星辰能源签订向谷歌供电的合同,为能源和工业股提供了支撑。
尽管面临来自债券市场的压力,市场情绪仍适度趋稳,芝加哥期权交易所波动率指数在周末降至约14.84。股票基金资金流向和持仓指标显示出谨慎的仓位调整,恐慌与贪婪指数从31升至45并进入中性区间,尽管更广泛的市场广度指标依然持谨慎态度。机构资金偏好高股息防御性板块和等权重指数,反映出保护投资组合免受高企无风险收益率冲击的策略。投资者削减了高估值科技股和半导体股的动量持仓,将流动性重新导向具有吸引力的内在估值和稳健资产负债表的价值板块。
整体市场表现反映了周期后期的特征,其特点是企业盈利韧性与限制性宏观金融条件之间的分歧进一步扩大。具有韧性的企业盈利能力和长期的人工智能支出继续支撑着大盘股的估值,使得基准指数在10年期美国国债收益率达到二十多年未见的水平的情况下,依然能够在历史高点附近交易。然而,高利率对小盘股的持续拖累、房地产活动的停滞以及消费者信心的减弱表明,整体经济正面临持续的逆风。股市正在应对微观基本面强劲与宏观政策收紧相互制衡的环境。
下周市场关键驱动因素与投资
展望未来一周,金融市场将重点关注关键宏观经济数据的发布以及三季度财报季的正式提速。关键经济数据包括9月消费者价格指数(CPI)和生产者价格指数(PPI)报告,这将为通胀压力是否持续扩大提供关键依据。投资者还将密切关注月度零售销售数据和区域制造业调查,以评估消费者支出的健康状况。企业方面,华尔街大型金融机构将拉开三季度银行股财报季的序幕,为企业盈利能力、净息差趋势以及信贷损失准备金预期奠定基调。
未来一周的市场价格走势极有可能由通胀数据与美债收益率走势之间的相互作用所主导。如果即将公布的通胀数据高于预期,债券收益率可能会重新测试多年高点,从而对高久期成长股形成估值压力,并重新引发市场对12月美联储议息会议(FOMC)政策紧缩的担忧。相反,如果通胀显现放缓迹象且率先公布的银行财报超出预期,股市或将延续广泛的板块轮动,使价值股和周期性板块保持上涨动能,同时帮助主要股指消化高企的无风险利率。
从策略角度来看,建议机构投资者维持平衡且注重质量的资产配置框架。股票投资组合应偏向超配优质价值股和防御性板块,包括医疗保健、必需消费品和公用事业板块,这些板块在高利率环境下能提供具备吸引力的股息率和盈利稳定性。对超大盘科技领军企业的配置应有所选择地保留,以参与人工智能的增长趋势,但应通过使用等权重指数策略来管理集中度风险。保持适度的现金储备也将使投资者能够在经济数据发布引发市场波动加剧时把握潜在机遇。
需要密切关注的重大市场风险因素包括:能源波动和持续的中东地缘政治冲突可能驱动通胀出现向上飙升的风险。10年期美债收益率若持续突破近期高点,将推高企业融资成本,并对股票市场估值倍数造成压力。其他下行风险还包括银行财报中可能反映的信贷质量恶化、四季度企业盈利指引下调,以及家庭消费者信心进一步下滑,这可能预示着广泛的消费者支出将出现更剧烈的收缩。
市场周报
5日指数表现
推荐文章


