

三星Q3营业利润增长近8倍创新高,美光、英伟达及存储股后市怎么看?
TradingKey - 10月8日,三星电子公布2026年第三季度初步业绩指引:合并营收约195万亿韩元,同比增长126.6%;营业利润约107.4万亿韩元,同比增长782.5%、环比增长约20%。营收与营业利润均创季度新高,营业利润较LSEG SmartEstimate的106.1万亿韩元预期高约1.2%。
截至发稿,三星电子股价下跌0.19%,报268,000韩元,股价未能上涨,显示创纪录业绩已在较大程度上被市场提前计入。
三星与美光(MU)的最新业绩显示,AI需求增长和存储芯片涨价仍在支撑行业盈利。后续需关注价格上涨能持续多久,以及新增产能释放是否会缓解供应紧张。
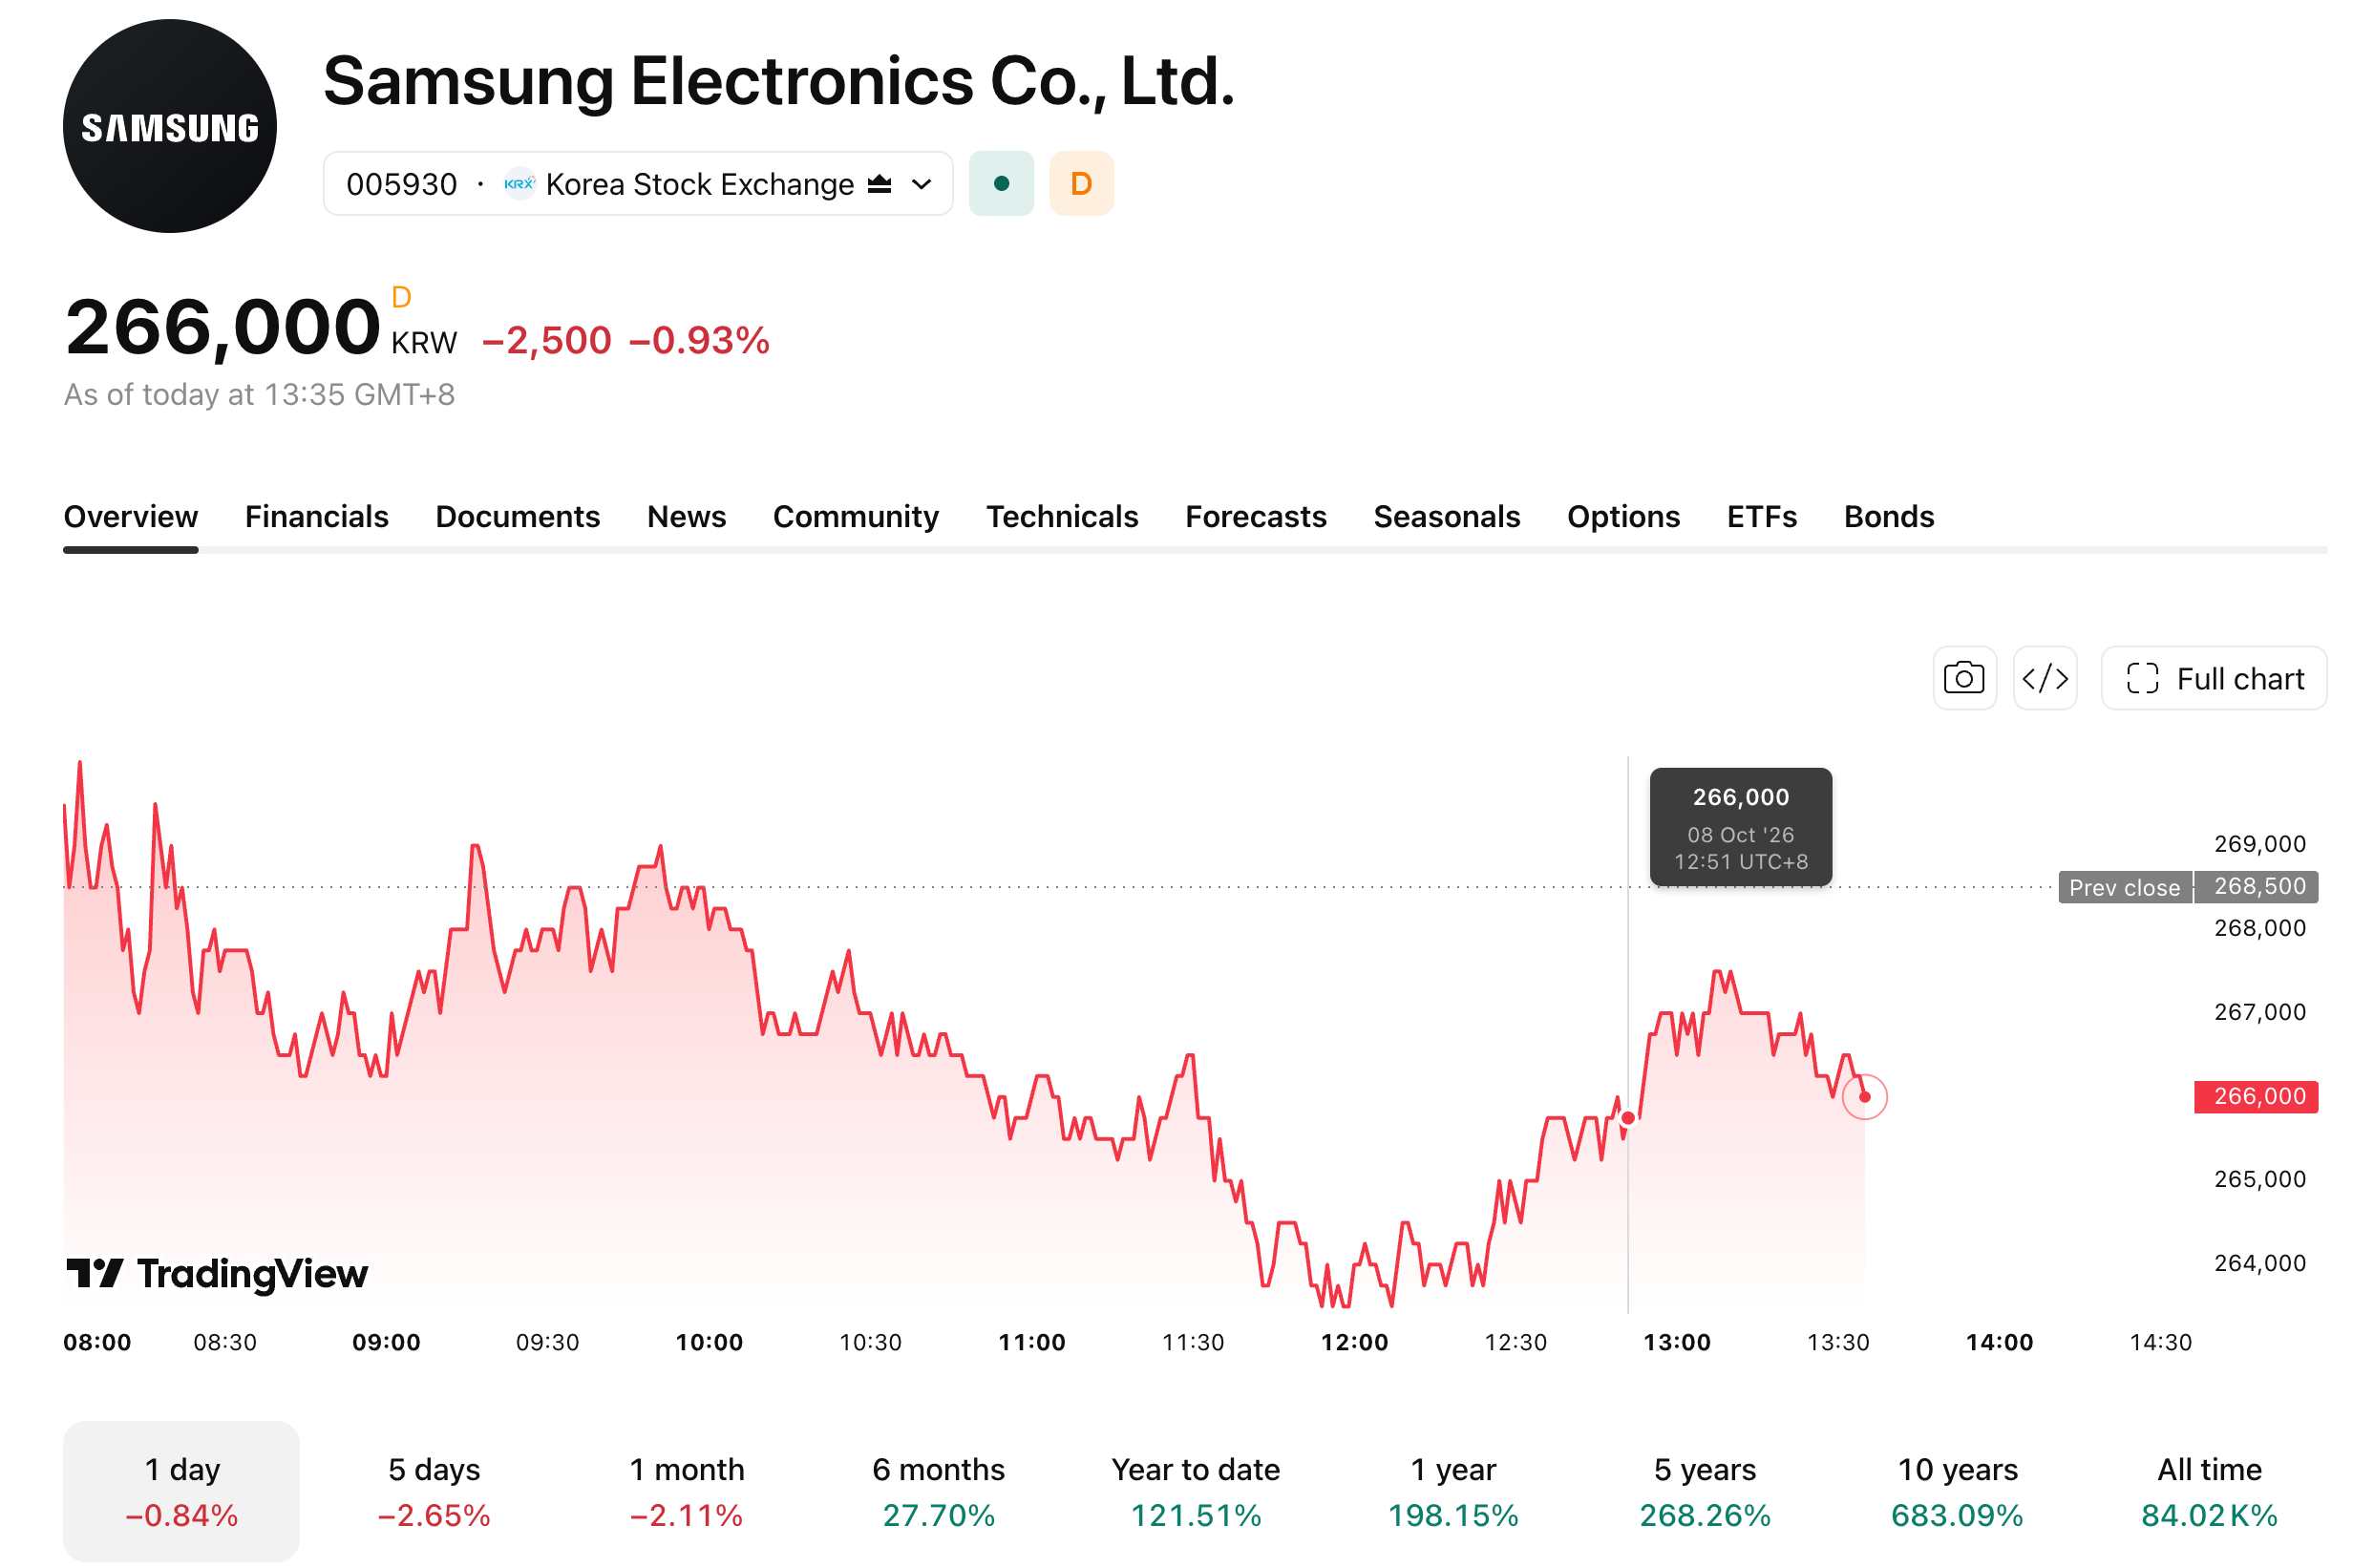
【来源:TradingView】
三星利润创新高,存储涨价能持续多久?
据路透社报道,传统DRAM和NAND供应紧张、HBM需求增长,预计使存储业务成为三星第三季度利润增长的主要来源。Douglas Research Advisory分析师Douglas Kim估计,三星第三季度HBM位元出货量环比增长近50%。
存储价格涨势预计延续至第四季度,但传统DRAM涨幅有所放缓。TrendForce预计,第四季度传统DRAM合约价环比上涨10%至15%,低于路透所述第二季度约60%的涨幅;NAND Flash合约价预计环比上涨15%至20%。后续利润增长还需观察出货量、产品结构及成本变化。
存储芯片涨价也增加了三星手机和消费电子业务的成本压力。分析师预计,晶圆代工业务仍将因产能利用率偏低和固定成本负担而亏损。三星计划于10月29日公布详细财报,届时可进一步观察存储业务的利润贡献、HBM业务进展及其他业务表现。
美光业绩大增,存储股为何分化?
美东时间9月30日,美光公布2026财年第四季度业绩,营收达542.3亿美元,同比增长约379%;非GAAP摊薄每股收益为33.42美元,非GAAP毛利率达到87%,上年同期为45.7%。
公司预计2027财年第一季度营收为600亿至630亿美元,非GAAP摊薄每股收益为37.15至39.15美元。营收指引中值对应约13.4%的环比增长,非GAAP毛利率预计约86.25%,环比下降0.75个百分点。管理层预计,2027年和2028年的存储供需状况将较2026年更紧。
不过,不同存储产品面临的供需变化并不相同。美光主要经营DRAM、HBM和NAND业务,闪迪(SNDK)主要经营NAND闪存及相关产品;西部数据(WDC)和希捷(STX)则以机械硬盘业务为主,其盈利前景更受硬盘供需和价格变化影响。
据MarketWatch援引《日经亚洲》报道,东芝计划扩大面向AI数据中心的硬盘产能,引发市场对新增供应可能削弱硬盘厂商定价能力的担忧。10月2日,西部数据和希捷均收跌约10.2%。扩产对两家公司盈利的实际影响,仍取决于新增产能规模、投产进度及客户需求增长。
此后,相关股票走势继续分化。美东时间10月7日,美光和闪迪分别收涨4.06%和1.92%,西部数据收跌1.37%,希捷小幅收涨0.24%。后续需分别关注存储芯片的涨价持续性,以及硬盘扩产对售价和利润率的影响。
HBM4供货与成本如何影响英伟达?
英伟达(NVDA)Rubin GPU采用HBM4。美光表示,面向Vera Rubin平台的36GB、12层HBM4已于2026年自然年第一季度开始批量出货。HBM4供货是Rubin系统生产和交付的重要条件。
对英伟达而言,HBM4供应增加有助于满足生产需求;若采购价格上涨,则可能增加成本,具体影响取决于供货合同和系统销售定价。后续需关注HBM4交付能否匹配Rubin的生产计划,以及云厂商和AI企业的采购需求能否持续增长。
三星初步业绩反映出存储需求和涨价对盈利的支撑。存储厂商后续需关注售价与新增供应,英伟达则需关注关键部件供货、采购成本及系统订单。
推荐文章


