

【千亿药企龙头深度拆解】石药集团:老牌仿创药企的资本与业务重构
石药集团(01093.HK)源自1938年晋察冀边区卫生材料厂,历经国企整合,从大宗原料药厂商成长为国内仿创药企龙头,并加速向创新药平台型企业转型,当前市值1,021亿港元。
另外,石药集团于A股打造了另一个核心资本平台——原名“新诺威”的石药创新(300765.SZ)。新诺威原本主营咖啡因等功能性原料业务,2023年起通过增资控股巨石生物,逐步承接集团ADC、长效多肽、mRNA疫苗等前沿生物管线,并更名石药创新。石药集团目前持有石药创新的74.66%权益,当前石药创新的A股市值约611亿元人民币,已递表港交所推进A+H上市,被定位为集团前沿生物创新药的核心载体。
石药集团的关联方(控股股东属下企业)石药控股持有另一家A股公司石药景峰(000908.SZ)控制权,后者主营中成药、特色仿注射剂,与石药集团的业务分隔开来。
基本面:2026上半年盈利弹性主要来自一次性BD,内生成药业务改善具备边界
港股上市的石药集团业务划分为三大板块:传统成药、原料药业务构成集团稳定现金牛,创新药板块则提供增长引擎。
石药集团自身持有独立于石药创新的创新资产,核心包括盐酸阿姆西汀肠溶片(精神神经领域小分子1类新药)以及恩必普、玄宁等已商业化创新制剂,多美素等脂质体改良制剂,以及TG103等GLP-1融合蛋白、SYH2086口服小分子GLP-1等前沿管线。同时,该集团构建了涵盖纳米制剂、mRNA、siRNA、抗体/融合蛋白、细胞治疗、ADC、小分子新药筛选及研发、长效注射剂的八大技术平台。部分前沿生物类管线,如ADC、mRNA疫苗、长效多肽、siRNA等被归集至控股子公司石药创新,通过其A股平台实现独立融资与价值兑现。
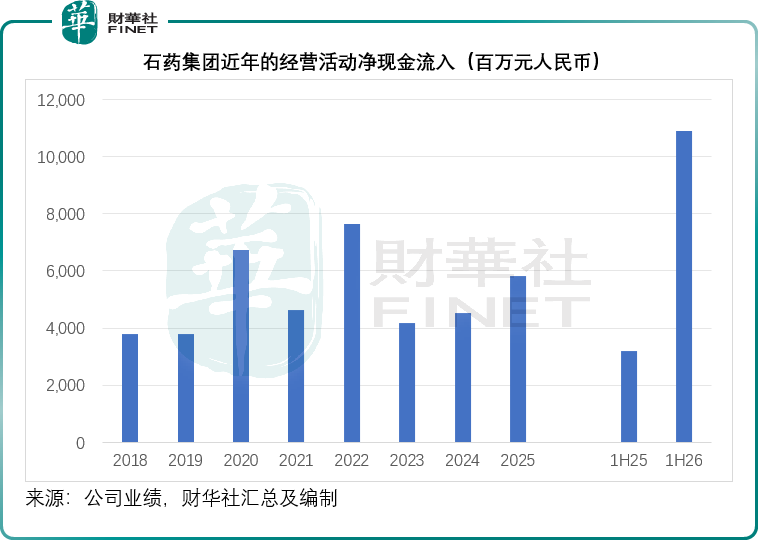
财务层面,集团经营性现金流底盘扎实,2026年上半年来自经营活动的净现金流达到108.90亿元(单位人民币,下同),远超2025年全年58.32亿元的水平,主要得益于期内的BD首付款——阿斯利康的12亿美元首付款,我们也留意到,该集团多年来都保持稳健的经营净现金流入,可以持续支撑每年数十亿元量级研发投入。
2026上半年,石药集团营收185.94亿元,同比增长40.09%;股东应占基本溢利61.64亿元,同比增长165.76%;整体毛利率提升了10.6个百分点,至76.2%,其中成药板块营收同比增长56.73%,至160.61亿元,分部利润同比大增204.15%,至72.78亿元,分部利润率按年提升21.96个百分点,至45.31%,主要得益于58.95亿元的授权费收入(BD),同比增长448.54%,而这笔授权收入主要来自巨石生物长效多肽平台BD首付款的确认。剔除授权费后的内生成药收入或约101.66亿元,同比增长10.82%。
这里需要区分两层盈利:
1)一次性BD收益:首付款属于非经常性、高毛利收入,里程碑付款在会计准则下按履约义务分期确认,但不具备持续性。未来收益兑现依赖临床、上市、销售里程碑,项目失败则对应里程碑不再确认,不能作为常态化利润来源。
2)内生成药业务:剔除BD相关收益扰动后,成药板块10.82%的营收增长来自其内生成药业务收入,存量创新制剂院内放量、集采降价压力逐步消化,产品结构向高毛利创新制剂倾斜,这部分改善具备可持续性,但弹性有限。原料药板块仍处于周期波动中,会对冲整体盈利水平。
增长潜力:平台型BD出海+管线梯队兑现,双轮驱动成长曲线
石药集团的增长逻辑已经从过去国内制剂单品放量,转向技术平台授权结合多管线临床转化的双轮驱动。
第一增长曲线:全球平台型BD授权。
区别于国内药企常见的单品License-out,石药当前的合作模式以技术平台打包授权为主。标志性的长效多肽平台与阿斯利康达成合作,利用其缓释给药技术平台和多肽药物AI发现平台开发创新长效多肽药物,而阿斯利康获得其每月一次注射用体重管理产品组合的全球独家全力(不含大中华区),石药获得12亿美元首付款,并有权获得最高35亿美元的潜在研发里程碑付款和最高138亿美元的潜在销售里程碑付款,以及最高双位数比例的分层销售提成,上半年已收取12亿美元的首付款,7月10日(中期业绩后)收到2500万美元的研发里程碑款项。
2026年7月,石药与阿斯利康订立协议,依托其siRNA药物发现平台和肝外靶向递送平台,合作开发新型小核酸候选药物,针对两个靶点研发具有治疗肾脏疾病多种适应症潜力临床前候选药物,阿斯利康获海外授权选择权,石药将收取3000万美元首付款,并有权收取最高5.4亿美元研发里程碑款项,最高12亿美元销售里程碑款项,以及个位数比例的销售提成。石药已在8月12日收到3000万美元的首付款。
平台型BD的特点是:首付款即时增厚集团利润,但所有里程碑均附带严格的临床与商业化考核条件。
第二增长曲线:分层管线的商业化兑现。
石药的管线布局聚焦肿瘤、精神神经、心血管、免疫呼吸、代谢、抗感染六大领域,同时拓展罕见病方向。短期依靠集团自有的创新制剂、生物类似药贡献销售收入;中期看点是集团持有的盐酸阿姆西汀肠溶片等1类新药完成临床申报上市;长期核心资产SYS6010(EGFR ADC)归属石药创新旗下巨石生物。两类管线赛道错位:集团深耕精神神经、心血管、实体瘤改良制剂;石药创新聚焦肿瘤ADC、代谢多肽、肾脏小核酸。整体来看,目前石药集团有130多项产品在不同的临床研发阶段,其中针对16个适应症的上市申请已经提交,近30个重点产品处于注册临床阶段,未来2–3年或进入临床终点与申报密集期,管线进入价值验证窗口。
长期增长空间来自减重、罕见病等新兴赛道布局,依托五大全球研发中心,持续输出可对外授权的候选分子,持续放大平台BD的变现能力。
技术优势与创新药核心竞争力
石药区别于国内多数仿创药企最核心的壁垒,并非简单拥有几个候选分子,而是一套可批量产出差异化分子的模块化技术底座。底层技术源头归属石药集团体系,其中集团主体保留小分子创新、复杂脂质体制剂平台;ADC、长效多肽、siRNA小核酸、mRNA等前沿生物递送相关管线与商业化载体归集至石药创新,由其控股子公司巨石生物作为开发与对外BD主体。
整体来看,石药集团已构建包含纳米制剂、mRNA、siRNA、抗体/融合蛋白、细胞治疗、ADC、小分子新药筛选及研发、长效注射剂的八大技术创新研发平台。
与国内同行相比,恒瑞医药(01276.HK)、翰森制药(03692.HK)的优势集中在小分子创新与国内商业化销售网络,前沿技术平台布局相对分散,BD出海以单品授权为主;科伦博泰(06990.HK)、百利天恒(688506.SH),ADC技术实力突出,但管线重心高度集中于肿瘤ADC赛道,多肽、小核酸布局偏弱;百济神州(06160.HK)、信达生物(01801.HK),擅长生物药与抗体研发,缺少原料药叠加制剂一体化制造底座,前沿递送平台布局有限。
石药的独特定位,在于同时集齐传统原料药/制剂工业化底盘、多前沿递送平台、AI药物发现、全球GMP生产以及成熟BD谈判能力,国内同时具备这套完整组合能力的药企并不多。
新药竞争力:ADC为长期价值锚点,差异化制剂填补国内临床空白
石药的管线资产分属两大主体:石药创新通过巨石生物承载ADC、长效多肽、siRNA等前沿生物大分子资产;石药集团内部则持有小分子创新药、脂质体改良制剂、生物类似药。
核心王牌资产SYS6010(EGFR ADC)归属石药创新旗下巨石生物,覆盖非小细胞肺癌、食管鳞癌等高发瘤种。2026年8月26日,石药创新公告SYS6010在单药对比含铂化疗治疗EGFR TKI治疗失败的EGFR突变型局部晚期或转移性非小细胞肺癌的III期临床研究(SYNSTAR-01)中,经独立数据监察委员会评估,成功达到主要终点无进展生存期(PFS),PFS显著优于当前治疗方案,差异具有显著统计学和临床意义,且安全性良好。EGFR ADC赛道竞争拥挤,SYS6010的价值取决于分子设计、治疗窗口等差异化优势能否在III期临床中得到验证。若顺利获批,既可依托石药集团国内渠道协同商业化,也可通过海外授权分享全球市场收益,是决定石药创新长期估值上限的核心资产。
精神神经领域盐酸阿姆西汀肠溶片为集团自有管线,2026年7月27日III期临床试验顺利达成预设主要有效性终点,MADRS评分较基线变化值显著优于安慰剂(P<0.0001),且数值上优于阳性对照药,安全性良好,有望成为抑郁症的一线治疗药物。国内抑郁症市场体量较大,但国产原研抗抑郁药供给稀缺,产品若成功获批,可依托石药成熟的神经领域销售网络实现快速放量,成为稳定的中期现金流品种。
除此之外,乌司奴单抗生物类似药、白蛋白结合型紫杉醇等多款生物药、创新制剂陆续获批上市,持续丰富产品矩阵。整体管线形成梯度:石药本身持有的创新制剂、生物类似药、小分子1类新药负责短期与中期收入兑现;石药创新承载ADC、多肽、小核酸等源头创新资产打开中长期价值空间。二者赛道错位,形成差异化布局。
潜在风险点
1)BD里程碑兑现不确定性与利润误判风险。多笔海外平台合作披露的潜在总金额体量巨大,但首付款仅占很小比例,绝大部分里程碑收入需要满足临床成功、产品上市、销售达标等多重条件。临床失败、合作方战略调整都可能导致后续里程碑无法兑现,BD相关收益波动大。2026上半年毛利率抬升,很大程度受益于阿斯利康的一次性BD收益,内生主业利润率改善幅度要显著低于报表表观数据。
2)管线临床失败与赛道内卷风险。ADC赛道靶点扎堆,EGFR ADC国内多家企业同步推进,临床数据、上市节奏、定价竞争激烈;GLP-1减重多肽赛道同样涌入大量竞争者。创新药研发天然存在高失败概率,核心管线临床结果不及预期,将直接压制石药创新资产估值,并传导至石药集团。而石药自身持有的小分子创新药同样面临临床与商业化竞争风险。
3)集采与原料药周期扰动风险。仿制药、大宗原料药仍是石药重要收入来源。仿制药持续面临集采降价压力,压缩存量制剂利润;维生素、抗生素类大宗原料药价格存在强周期性,价格下行阶段会拖累集团短期盈利。
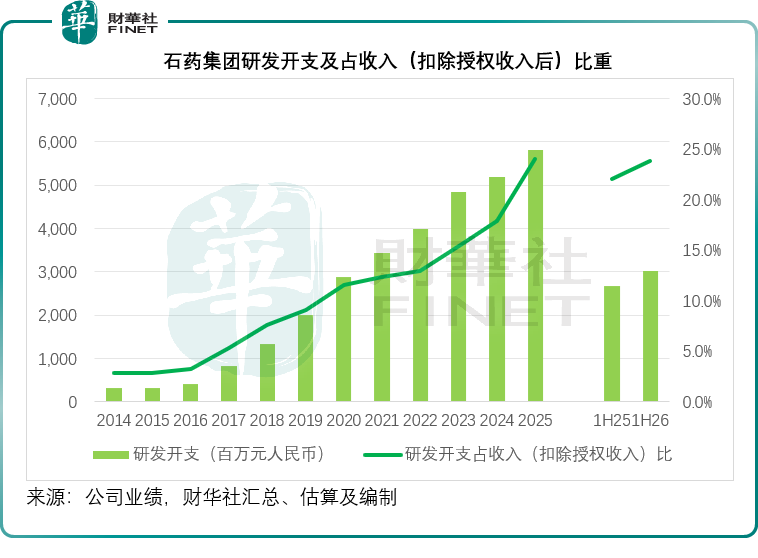
4)研发投入持续高企的盈利压力。石药集团长期维持高额研发投入,创新药研发周期长、回报不确定。若未来平台BD合作落地放缓、新药商业化不及预期,持续的研发开支会对整体盈利水平形成压力。
结语
石药集团正处在一个关键的战略转型期。凭借深厚的传统制造底盘与前瞻性的技术布局,集团实现了传统业务稳定现金流与前沿生物技术价值空间的有效协同。
短期来看,与阿斯利康等跨国巨头的平台型BD合作,不仅带来可观的首付款,验证了其技术底座的全球价值,也为后续研发储备充足资金。但市场的目光最终仍需回归其内生增长动力:即存量创新制剂的稳健放量,以及以SYS6010(EGFR ADC)为代表的核心管线能否顺利兑现。
展望未来,石药的价值将不再取决于单一产品的成败,而是其能否持续将模块化“技术平台”转化为“商业化产品”和“对外授权”的两条价值曲线。这是一条从“仿创结合”迈向“源头创新”的艰难路径,但石药已凭借其独特的一体化制造底盘与多前沿技术平台组合,走在了国内药企的前列。
值得一提的是,第十三届港股100强评选即将盛大开启,本届评选专门设有医药榜单和生物科技榜单,旨在从商业闭环能力、源头创新壁垒、全球化兑现潜力等深层维度,客观研判港股医药与生物医药企业的核心价值,挖掘产业分化周期中的优质核心资产。石药集团作为兼具稳健盈利底盘与持续创新能力的标杆企业,其转型成效与长期价值备受瞩目。
推荐文章


