


102.00:美元指数跌破该水平
- 美元指数在美国9月通胀数据公布后面临强劲抛售压力。
- 美国总体和核心通胀数据均以快于预期的速度上升。
- 美国CPI数据公布后,市场对美联储在10月加息的概率略有上升。
周四,美元(USD)表现逊于主要货币对手,因为美国9月份消费者物价指数(CPI)数据火热,但未能对美联储(Fed)的利率预期产生实质性影响。
下表显示了 美元 (USD) 对所列主要货币 今日的变动百分比。 美元 对 瑞郎 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.61% | -0.43% | -0.39% | -0.23% | 0.22% | -0.58% | -0.76% | |
| EUR | 0.61% | 0.17% | 0.19% | 0.35% | 0.86% | 0.00% | -0.16% | |
| GBP | 0.43% | -0.17% | 0.02% | 0.18% | 0.65% | -0.16% | -0.34% | |
| JPY | 0.39% | -0.19% | -0.02% | 0.15% | 0.64% | -0.21% | -0.38% | |
| CAD | 0.23% | -0.35% | -0.18% | -0.15% | 0.46% | -0.34% | -0.53% | |
| AUD | -0.22% | -0.86% | -0.65% | -0.64% | -0.46% | -0.81% | -1.00% | |
| NZD | 0.58% | -0.01% | 0.16% | 0.21% | 0.34% | 0.81% | -0.19% | |
| CHF | 0.76% | 0.16% | 0.34% | 0.38% | 0.53% | 1.00% | 0.19% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
在亚洲交易时段,衡量美元兑六种主要货币价值的美元指数(DXY)下跌0.6%,至101.90附近。美元指数已从周三创下的18个月高点102.95大幅回落。
美国CPI报告显示,总体和核心通胀均以快于预期的速度加速,分别升至3.7%和2.6%。
然而,火热的美国CPI报告对美联储货币政策预期的后续影响似乎有限。CME FedWatch工具显示,在本次会议稍后举行的政策会议上,美联储加息的概率仅小幅升至27%,高于数据公布前的22%。
美国债券收益率在美国通胀报告公布后也面临显著抛售压力。10年期美国国债收益率的回调已延续至接近5.10%。
稍后,投资者将关注美国9月份生产者物价指数(PPI)数据,该数据将于GMT12:30公布。
美元指数技术分析
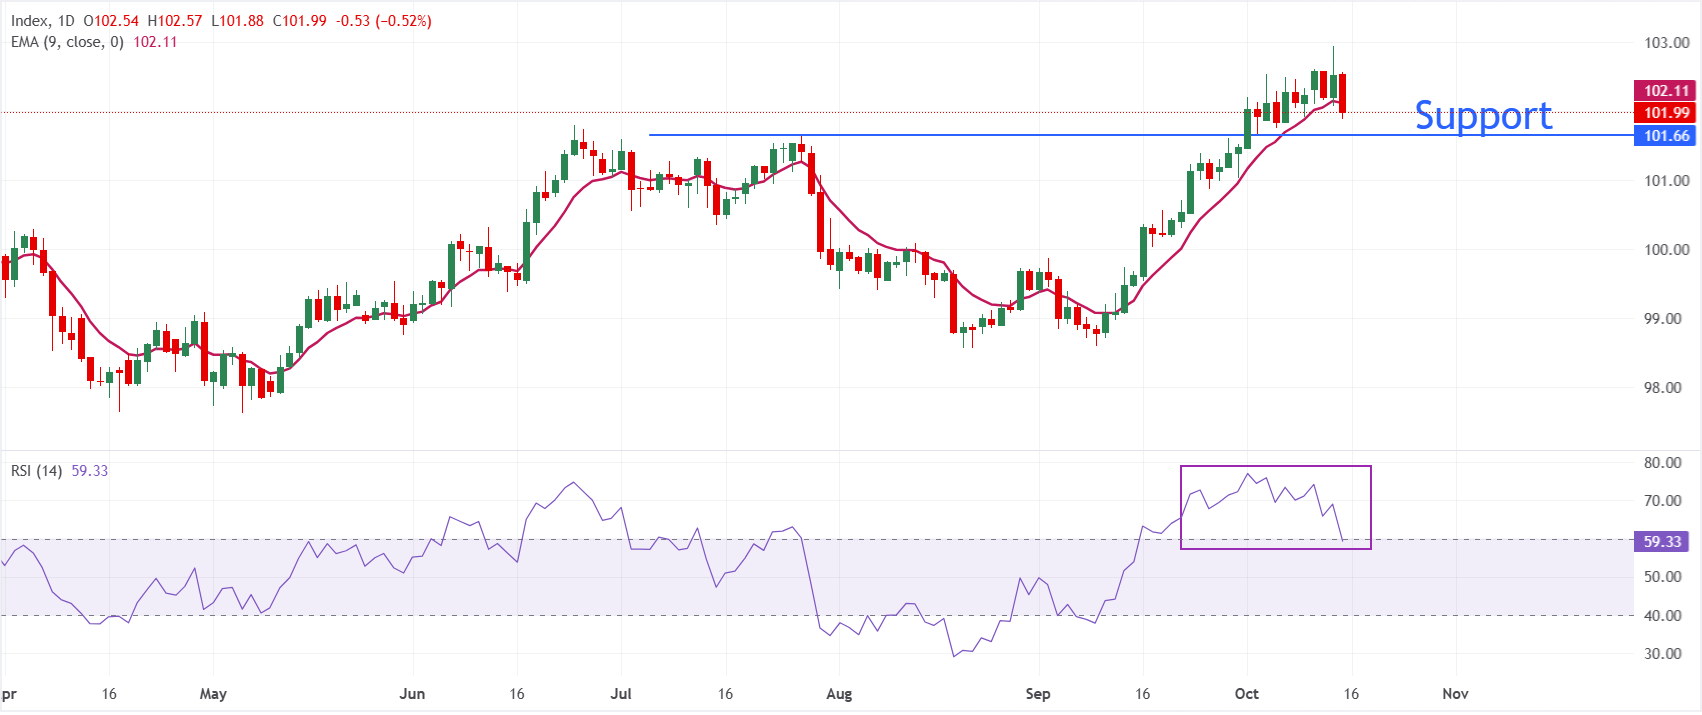
在日线图上,美元指数现报101.99,仍维持轻微的短期看跌倾向,因为其仍低于9周期指数移动均线(EMA)102.11。短期趋势受这一附近动态阻力限制,而相对强弱指数(RSI)位于59.31,显示积极但正在放缓的动能,暗示在本月早些时候出现超买读数后,多头正在失去一些动能。
上行方面,直接阻力位位于102.11附近的9周期EMA,若持续突破该水平,将缓解当前下行压力,并为更广泛的反弹阶段打开空间。由于所提供的数据集中没有明确的技术支撑位,当前水平的任何回调更可能由动能降温所驱动,而非由明确定义的结构性底部所支撑,这使得该指数在受短期EMA压制期间仍易出现修正性下跌。
(本故事的技术分析由AI工具协助撰写。 了解更多。)
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。
推荐文章


