

比特币刚刚录得连续五周下跌,而这场风暴可能还远未结束
比特币(BTC)正艰难寻找支撑,跌破 70,000 美元,多个逆风因素威胁将这位加密货币之王进一步推低。备受期待的“Uptober”上涨行情未能如期出现,持续的抛售压力和大规模清算反而强化了“Rektober”叙事,这一术语用来描述 10 月份出现大幅下跌,而非通常与该月份相关的涨幅。
疲软态势已延续至 11 月,机构需求低迷、衍生品仓位谨慎以及链上指标恶化,都表明市场信心正在减弱。
进一步加剧这一看空论调的是,持续的通胀担忧、更强的美元(USD)、币安遭黑客攻击,以及 MSCI 决定将主要比特币财库持有公司从其全球指数中剔除,这些都在压制风险敏感型资产,并增加一场大风暴正向这位加密货币之王袭来的可能性。
顽固通胀重燃加息担忧
按市值计算最大的加密货币对流动性状况高度敏感,因此容易受到更紧缩货币政策的冲击。更高的利率和更低的流动性往往会通过提高持有成本来打压 BTC 等无收益资产,而投资者则更偏好美元和美国国债等避险资产。
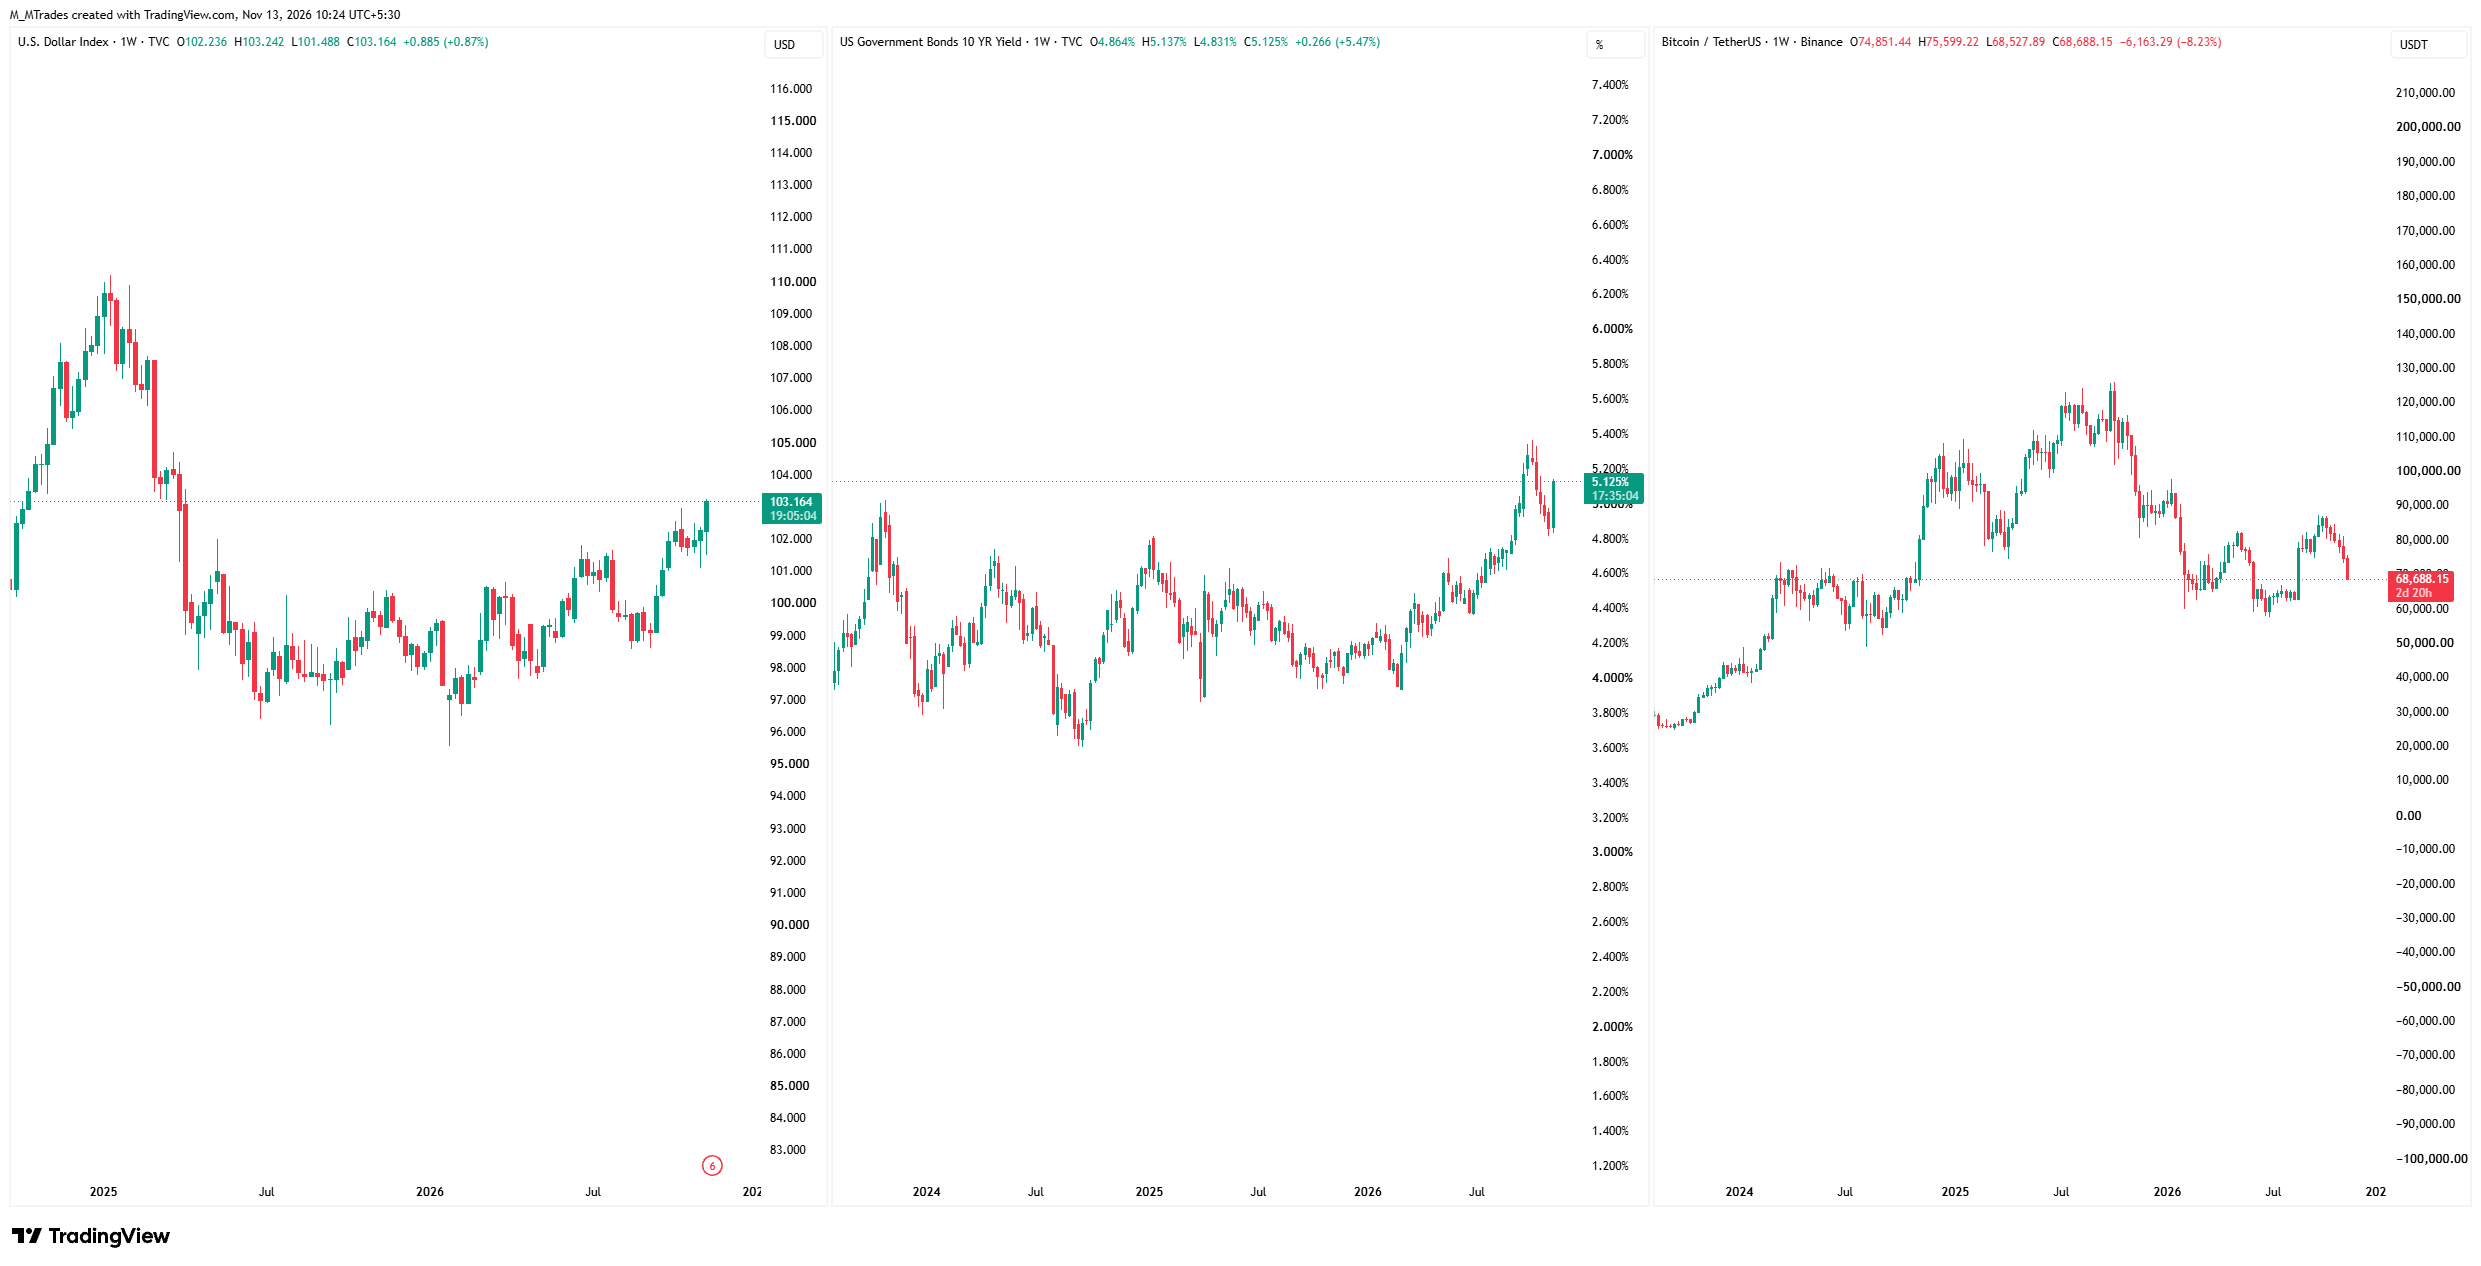
11 月以来的宏观背景在很大程度上有利于美联储(Fed)维持相对限制性的货币立场,这为美元提供了支撑,但对风险资产构成压力。
11 月第一周公布的 10 月美国就业数据强于预期,凸显出美国劳动力市场依然具有韧性,使央行更没有理由放松货币政策。随后公布的美国 10 月消费者物价指数(CPI)数据高于预期,进一步强化了市场对更紧货币环境的预期。
这份 CPI 报告尤其提高了美联储在 12 月加息的概率。美联储理事克里斯托弗-沃勒警告称,若核心 CPI 强于预期,他可能会考虑在 12 月 8 日至 9 日的政策会议上加息 50 个基点(bps)。他补充说,如果仅将加息幅度限制在 25 个基点,可能会使美联储的公信力面临风险。
在通胀担忧上升之际,这种鹰派立场推动 10 年期美国国债收益率和 DXY 指数走高,并对这位加密货币之王的价格构成压力。
机构需求走弱
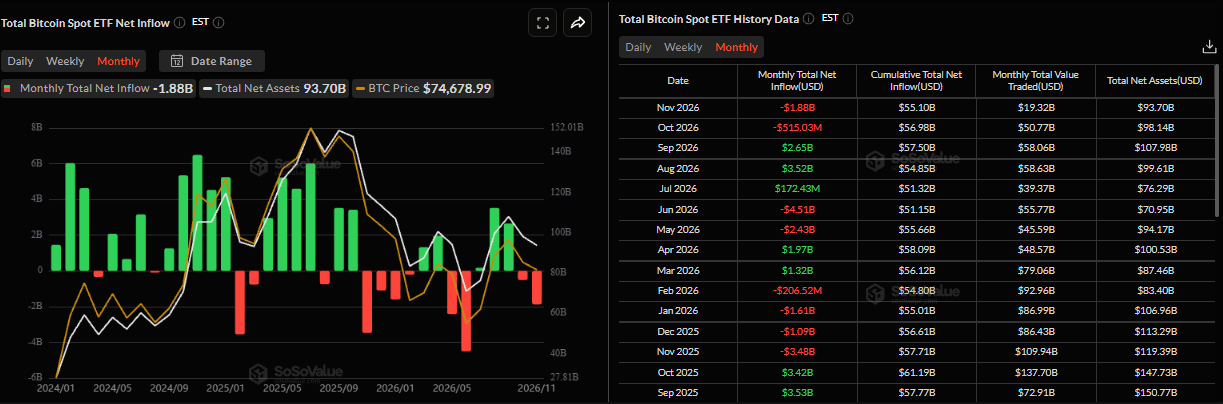
在机构层面,现货需求也在减弱。美国上市的现货比特币交易所交易基金(ETF)在 10 月录得超过 5 亿美元的净流出,而截至 11 月,赎回规模已加速至 18.8 亿美元,为 6 月以来最高的月度流出。
投资者情绪的转变以及需求的减弱,与 8 月和 9 月录得的强劲资金流入形成对比,削弱了此前持续买盘的一个关键来源,而这部分买盘曾为抛售压力提供缓冲并予以吸收。
MSCI 剔除指数令主要企业 BTC 持有者承压
历史上曾帮助比特币在大幅回调期间提供缓冲的企业需求,本周又遭遇一次打击。周三,全球指数提供商 MSCI 确认将把 Strategy 从其全球指数、MSCI 美国指数和 MSCI 世界指数中剔除。Strategy 是最大的企业比特币持有者,目前持有 850,364 枚 BTC。
这一决定意味着,追踪相关基准的指数基金可能需要在 11 月 30 日之前卖出其持有的 Strategy 股票,以反映其投资组合中的变化。尽管 MSCI 的决定直接影响的是 Strategy 的股票,而非其比特币持仓,但鉴于该公司作为最大比特币财库的地位,其后果可能会延伸至加密货币本身。
此外,东京上市公司 Metaplanet 也被列入剔除名单,该公司同样在持续增持并持有 BTC。该公司将于 12 月 1 日起被移出 MSCI 日本小盘股指数。
这些潜在的被迫抛售股票行为可能会拖累这些持有 BTC 的公司股价,并间接影响 BTC 情绪。由于这些公司是机构投资者接触 BTC 的入口,若其股价持续承压,可能削弱投资者对企业比特币财库策略的信心,并为 BTC 复苏增添另一重逆风。
高杠杆提高剧烈波动风险
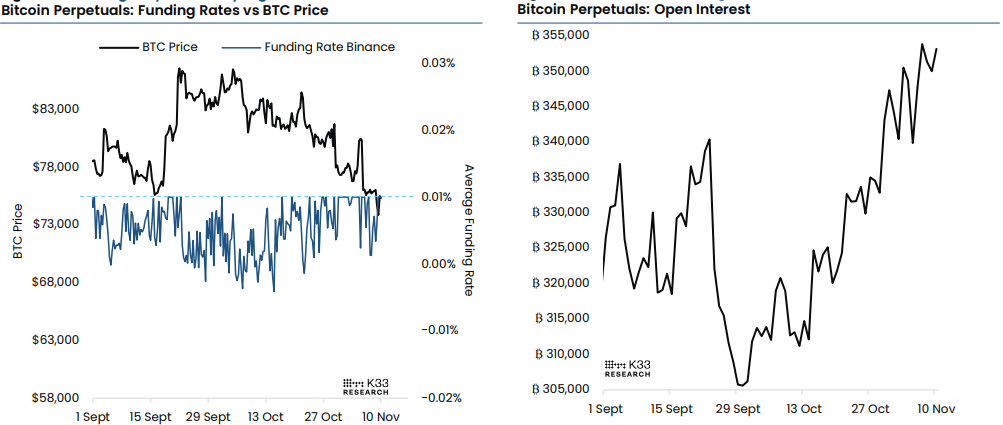
在衍生品市场,随着杠杆持续累积,这位加密货币之王出现剧烈价格波动的风险仍然偏高。
本周 BTC 永续合约的未平仓合约(OI)达到 353,000 枚 BTC,位列过去两年观察值的第 99 百分位。与此同时,过去一周年化资金费率平均为 8.4%,表明当 BTC 测试关键支撑位时,市场对多头敞口的需求持续存在。
从历史上看,类似高企的未平仓合约往往与价格极端和剧烈波动时期相伴出现,通常先于大幅反转。虽然高杠杆在 6 月和 8 月推动了上涨,但当前持仓看起来方向性较弱,这为价格双向波动留下了相当大的空间。若出现跌破,可能引发大量多头平仓;若出现回升,则可能带动空头回补,在杠杆头寸解除时放大价格波动。
无监管相关催化剂支撑价格下跌
美国政治格局的变化,随着民主党控制众议院和参议院,给加密货币行业带来了新的担忧。国会控制权的变化可能会阻碍或推迟重要相关立法,例如旨在为数字资产建立更清晰监管框架的 CLARITY Act。
这一变化也增加了不确定性,因为投资者正在评估民主党控制的国会对加密货币和人工智能监管的潜在影响,而新一届国会将于 2027 年 1 月 3 日召开。
监管清晰度可能延迟的前景,加上缺乏即时看涨催化剂,继续打压市场情绪。
被盗 BTC 和 ETH 资金构成持续的市场风险
10 月底 Binance 发生的黑客攻击,这家最大的中心化加密货币交易所,继续打压市场情绪。不过,该交易所已通过其公司金库、面向用户的安全资产基金(SAFU)以及其他内部资源,完全吸收了财务影响,并在周四前补足了受影响用户的余额。
然而,据报约 30 亿美元的被盗资产仍在攻击者控制之下,其中大部分为 BTC 和 ETH,且这些资产难以被轻易冻结。如果这些资金再次开始流动,可能会给市场带来新的 FUD(恐惧、不确定性和怀疑)。
链上视角:弹药收缩
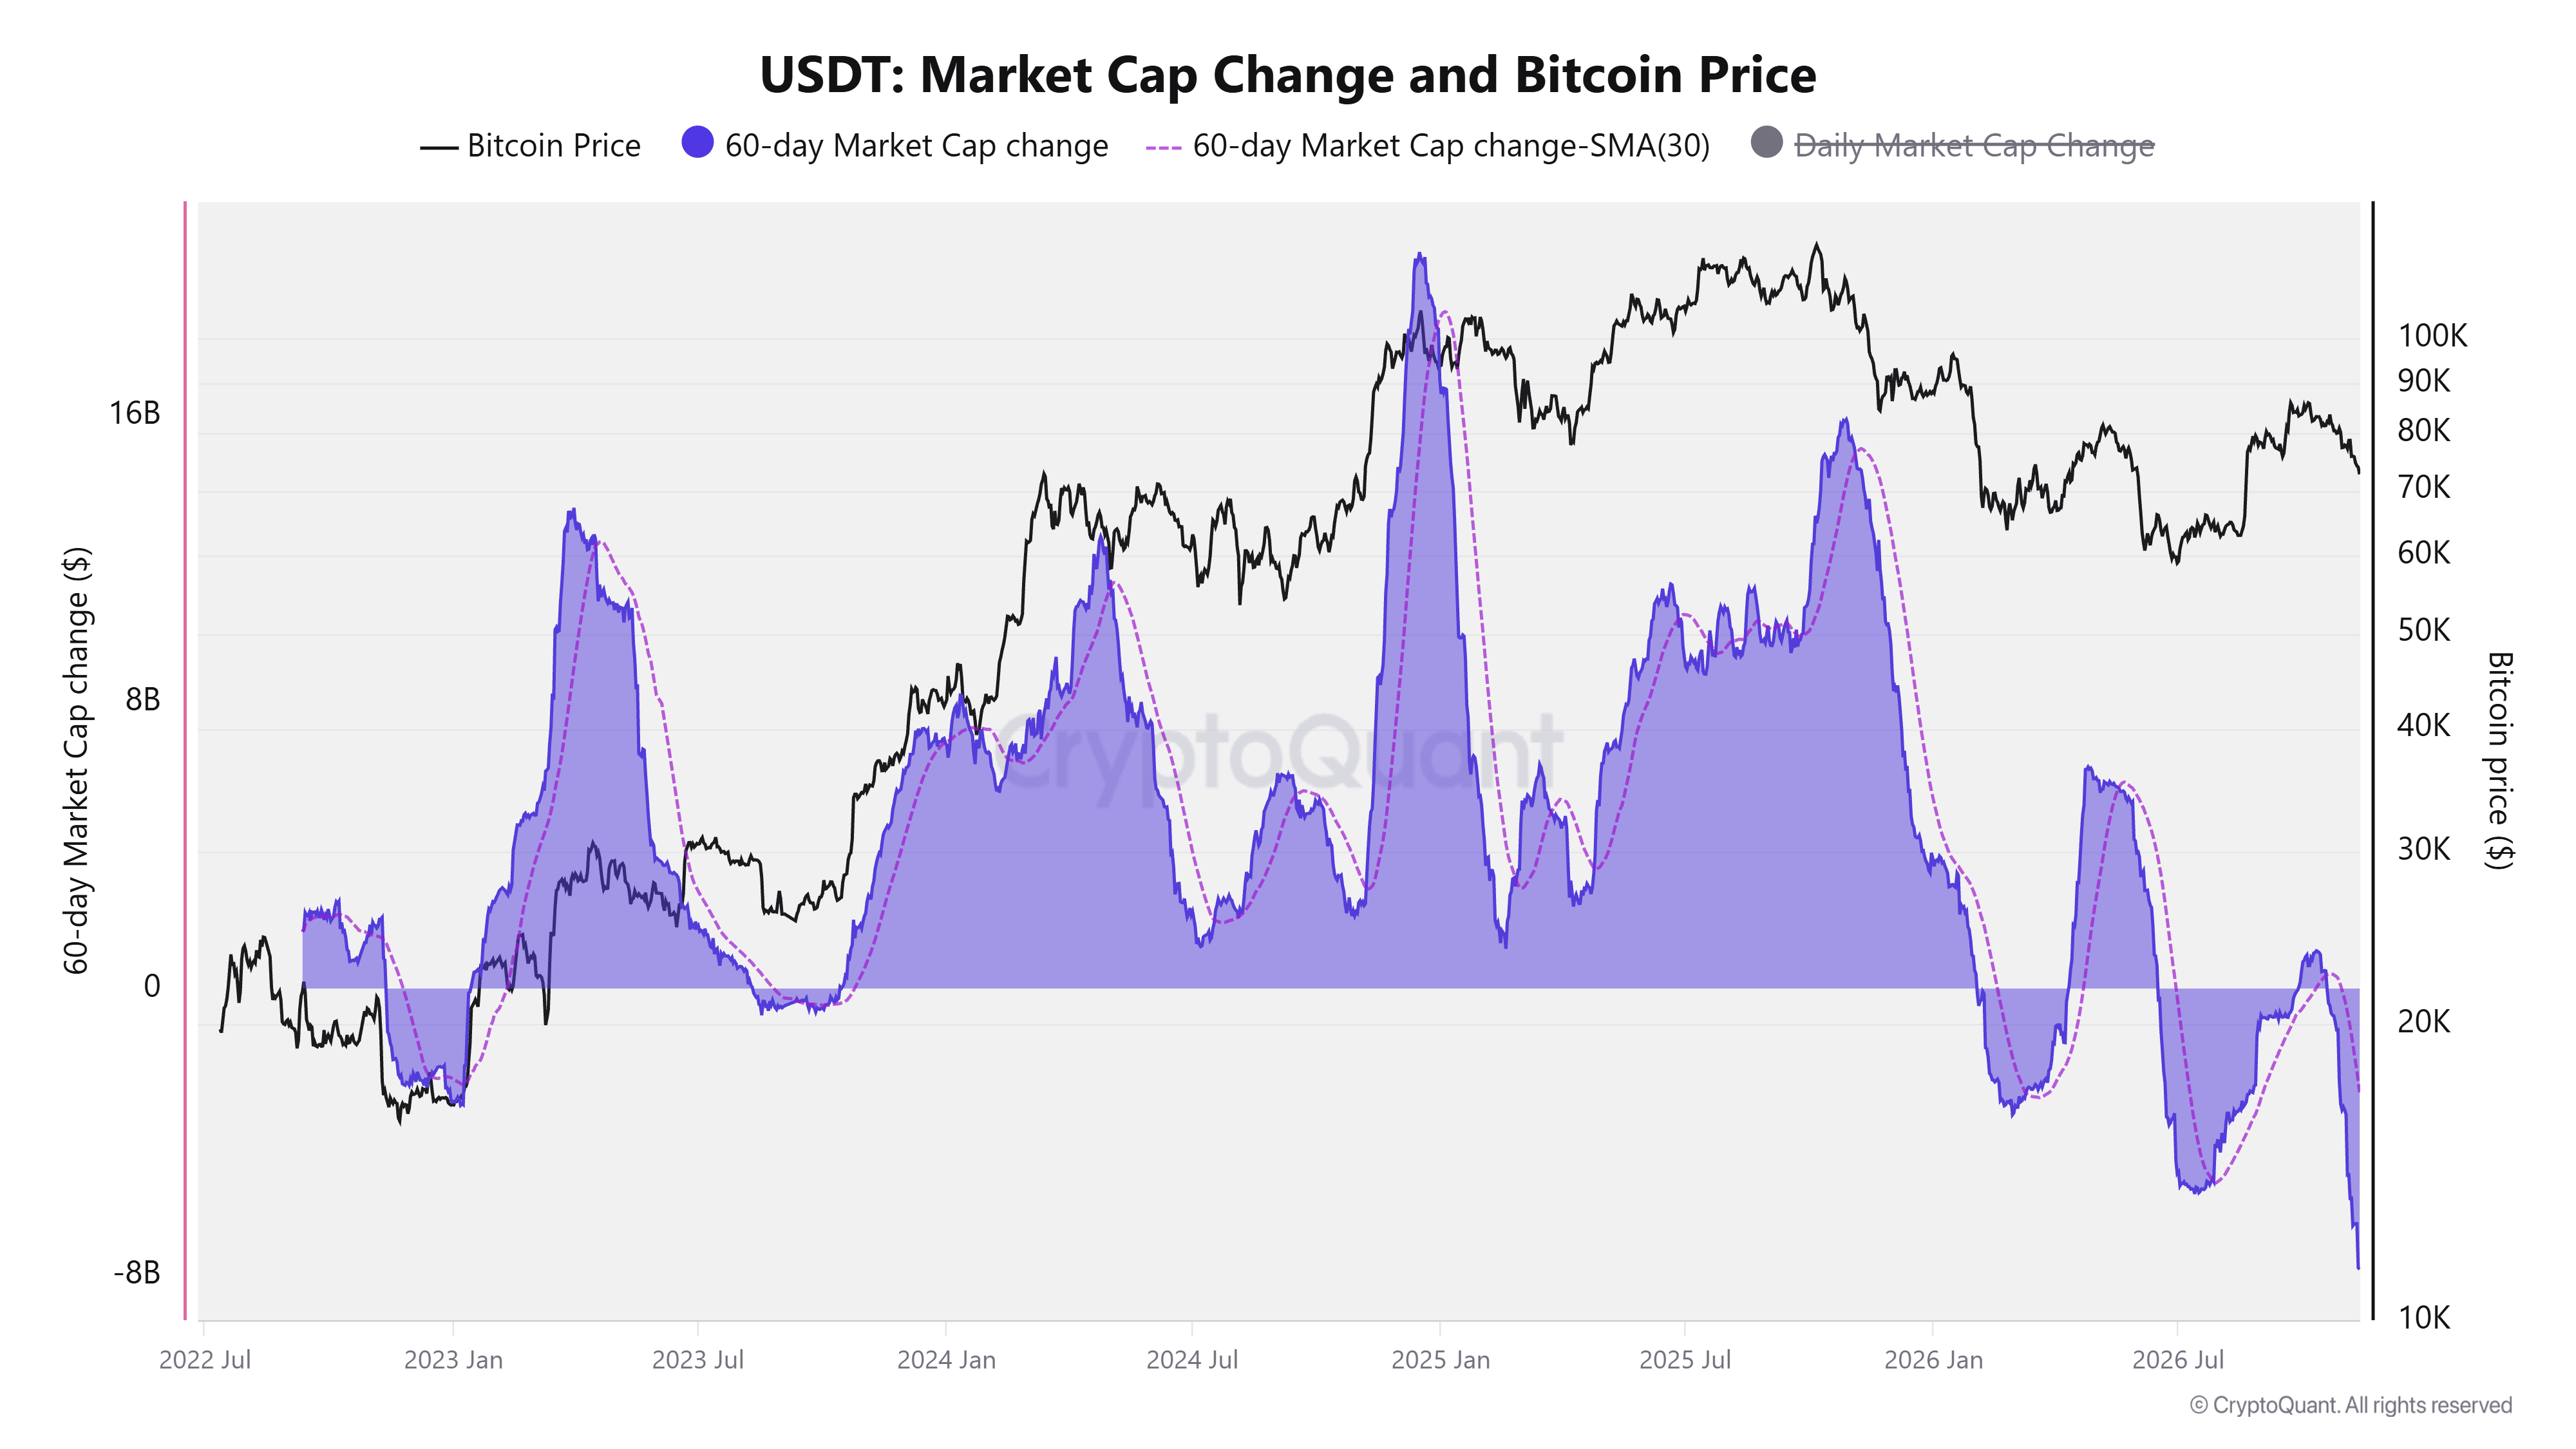
CryptoQuant 链上数据显示,USDT 稳定币流动性正以自 2022 年以来最快的 60 天速度收缩。
如下图所示,截至周四,Tether 的市值在过去 60 天内减少了 78.1 亿美元,创下自 2022 年中以来最大收缩幅度,并超过了 2022 年 12 月 31 日 FTX 交易所崩盘后 31.5 亿美元的赎回水平。
稳定币供应反映了加密货币市场可随时动用的流动性(弹药)。当该供应收缩时,可流入 BTC 的资金减少,限制了新的买盘需求。
本轮市场周期中,比特币的上涨往往与稳定币供应增长相伴,因此近期的收缩对其复苏构成了另一重阻力。
技术分析:跌破主要支撑区
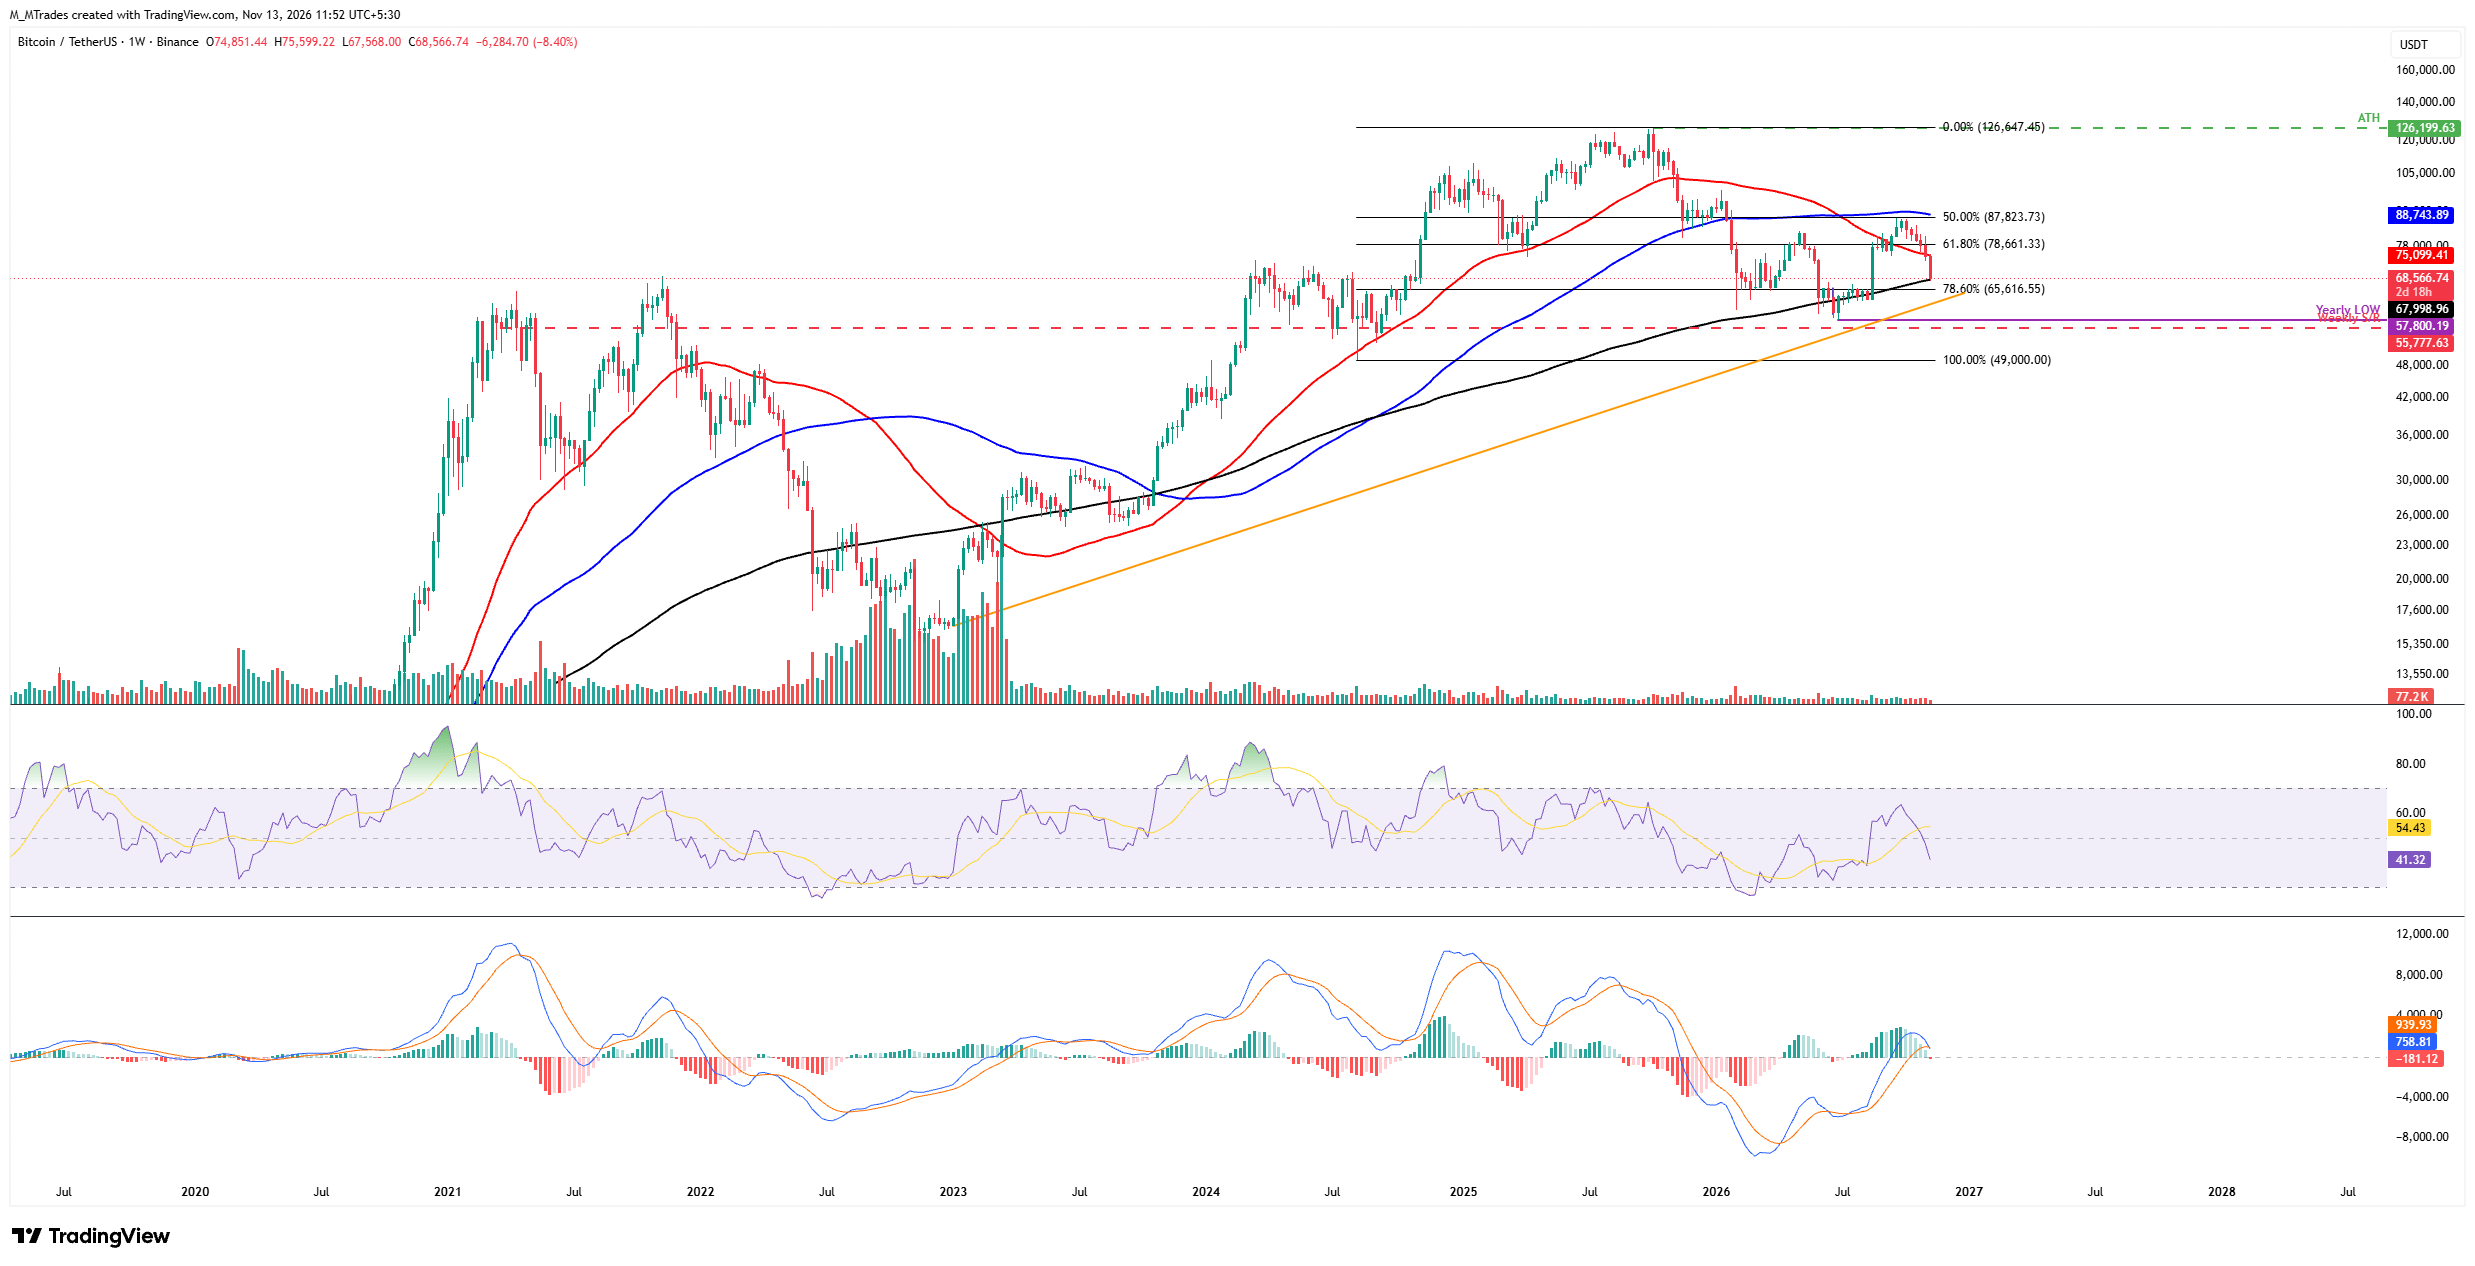
这位“加密之王”自 10 月初以来一直在回调,上周连续第五周录得超过 13% 的跌幅,并收于关键的 50 周简单移动均线(SMA)75,099 美元下方。截至本周,BTC 跌幅扩大超过 8.2%,周五交投于 69,000 美元下方。
如果 BTC 继续回调,可能会跌向 200 周 SMA 67,998 美元。若周线收于该水平下方,则表明将进一步回调至关键心理关口 60,000 美元。
周线图上的相对强弱指数(RSI)位于 41,低于中性 50 水平,表明看涨动能正在减弱。与此同时,移动平均收敛/发散指标(MACD)柱状图本周显示红色柱体,进一步支持看跌观点。
另一方面,如果 BTC 反弹,可能会延续涨势至 50 周 SMA 75,099 美元。若成功收盘并守住该水平,反弹可能进一步延伸至 61.8% 斐波那契回撤位 78,661 美元(该回撤位由 2024 年 8 月低点 49,000 美元至 2025 年 10 月历史高点 126,199 美元绘制)。
综合来看,当前市场状况暗示,“加密之王”正面临一场大风暴的概率正在上升。在机构需求稳定、流动性状况改善以及杠杆持仓重置之前,比特币的下行风险可能仍将维持在高位,这使得持续复苏变得困难,而更深度的回调则更有可能发生。
比特币,其他币,稳定币常见问题(FAQ)
比特币是市值最大的加密货币,是一种旨在充当货币的虚拟货币。这种形式的支付不能由任何个人、团体或实体控制,这消除了在金融交易中第三方参与的需要。
其他币是除比特币以外的任何加密货币,但有些人也认为以太坊是非山寨币,因为分叉发生在这两种加密货币之上。如果这是真的,那么莱特币是第一个山寨币,从比特币协议分叉,因此是它的“改进”版本。
稳定币是一种旨在具有稳定价格的加密货币,其价值由其所代表的资产储备支持。为了实现这一目标,任何一种稳定币的价值都与商品或金融工具挂钩,如美元(USD),其供应由算法或需求调节。稳定币的主要目标是为愿意交易和投资加密货币的投资者提供一个入口/出口。稳定币还允许投资者存储价值,因为加密货币通常会受到波动的影响。
比特币的主导地位是指比特币的市值与所有加密货币的总市值之比。它清晰地展示了投资者对比特币的兴趣。比特币的高主导地位通常发生在牛市之前和牛市期间,在牛市期间,投资者求助于投资比特币等相对稳定和高市值的加密货币。比特币主导地位的下降通常意味着投资者正在将他们的资本和/或利润转移到山寨币上,以寻求更高的回报,这通常会引发山寨币的暴涨。
推荐文章


