

WTI 在美伊僵局中有望录得月度涨幅
- 随着美伊会谈的不确定性持续令供应风险成为焦点,WTI 反弹。
- 沙特管道流量和海湾地区出口增加,缓解了部分中东供应担忧。
- WTI 维持在关键日线 SMA 上方,但动能指标仍喜忧参半。
西德克萨斯中质原油(WTI)周三反弹,并仍有望录得约 5.5% 的月度涨幅。尽管中东供应状况有所改善,但美伊重启霍尔木兹海峡谈判缺乏进展,令地缘政治风险维持在高位。截稿时,WTI 交投于 90 美元附近,收复了前一日部分跌幅。
由于供应担忧缓解拖累油价,美国基准原油周二下跌逾 4%,跌至 9 月 4 日以来的最低水平。路透社报道称,沙特在重启东西管道后恢复了延布的油轮装载,该管道为绕开霍尔木兹海峡提供了替代路线。高盛估计,上周海湾地区石油出口恢复至约 2330 万桶/日,大致与其 2025 年平均水平相符。美国还宣布将从战略石油储备中最多释放 4000 万桶原油。
与此同时,美国能源信息署(EIA)周三公布的数据显示,上周原油库存增加了 92.2 万桶。该数据高于市场预期的约减少 30 万桶,但明显小于前一周增加的 296.9 万桶。
在中东方面,伊朗证实已收到华盛顿对德黑兰提出的为期七天、旨在重开霍尔木兹海峡的提议的回应。美国总统唐纳德-特朗普最初拒绝了该方案,而德黑兰则表示不会软化其要求,其中包括解除对伊朗港口的海上封锁以及释放被冻结的伊朗资产。伊朗外交部长阿巴斯-阿拉格齐预计将与德黑兰官员一起审议华盛顿的回应。
华盛顿与德黑兰达成协议可能会削弱油价中的部分地缘政治溢价。相反,长期僵局可能会支撑 WTI 进一步上涨。
技术分析
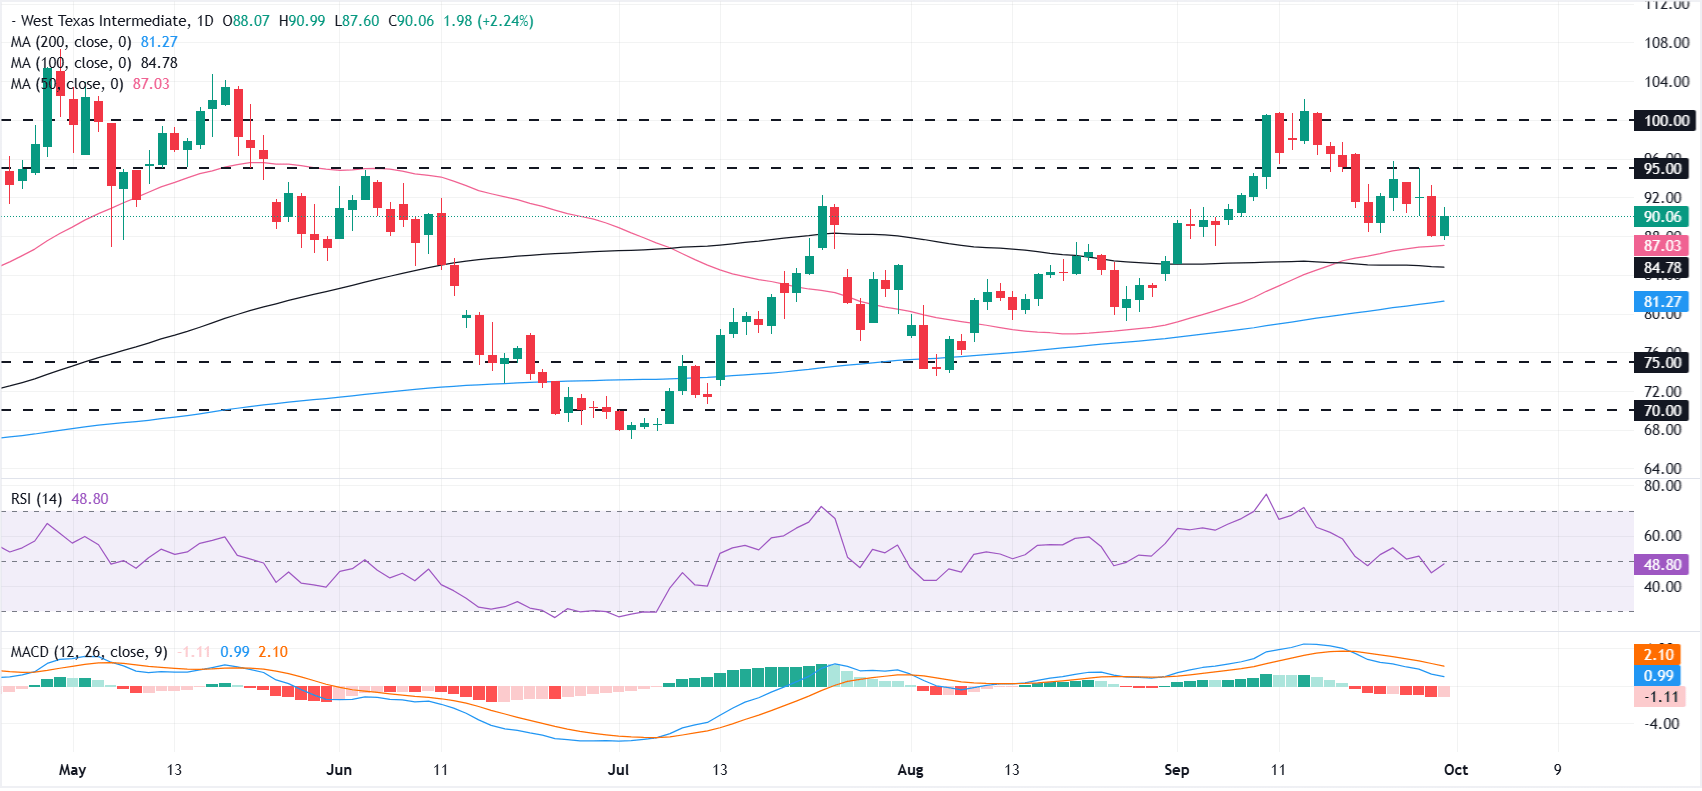
在日线图上,WTI 美国原油维持在 50 日、100 日和 200 日简单移动平均线(SMA)上方,这共同表明,即便在本月早些时候短暂升破 100 美元后回落,整体趋势的底层结构仍然偏向建设性。
动能则更为谨慎,相对强弱指数(RSI)徘徊在中性 48 附近,移动平均收敛背离指标(MACD)处于负值区域,暗示尽管价格仍受到关键中长期均线支撑,但看涨压力正在减弱。
上行方面,初步阻力位于 95 美元附近的水平阻力,随后是 100 美元的更强阻力。下行方面,直接支撑与 89.95 美元区域以及 87.03 美元的 50 日 SMA 一致,随后是 84.78 美元的 100 日 SMA 和 81.27 美元的 200 日 SMA。若跌破这些水平,更深层的结构性支撑将出现在 75 美元和 70 美元,只有在抛售显著延续时才会发挥作用。
(本报道中的技术分析由 AI 工具协助撰写。 了解更多。)
WTI原油常见问题(FAQ)
WTI油是在国际市场上销售的一种原油。WTI是布兰特、迪拜原油等3大原油之一的西德克萨斯中质油(WTI)。WTI也被称为“轻”和“甜”,因为其相对较低的重力和含硫量分别。它被认为是一种容易提炼的高品质油。它在美国采购,并通过库欣中心分发,库欣中心被认为是“世界管道的十字路口”。它是石油市场的基准,WTI价格经常被媒体引用。
与所有资产一样,供需关系是WTI原油价格的关键驱动因素。因此,全球增长可以成为需求增长的驱动力,反之亦然,导致全球增长疲软。政治不稳定、战争和制裁可能会扰乱供应并影响价格。主要产油国组成的石油输出国组织(OPEC)的决定是油价的另一个关键驱动因素。美元的价值影响WTI原油的价格,因为石油主要以美元交易,因此美元疲软可以使石油更便宜,反之亦然。
美国石油协会(API)和能源信息署(EIA)发布的每周石油库存报告影响着WTI原油的价格。库存的变化反映了供需的波动。如果数据显示库存下降,则可能表明需求增加,从而推高油价。库存增加可以反映供应增加,从而压低价格。空气污染指数的报告每周二发布,环境影响评估报告于周二发布。它们的结果通常是相似的,75%的情况下误差在1%以内。环境影响评估的数据被认为更可靠,因为它是一个政府机构。
欧佩克(石油输出国组织)是由12个石油生产国组成的组织,每年举行两次会议,共同决定成员国的生产配额。他们的决定经常影响WTI原油价格。当欧佩克决定降低配额时,它可以收紧供应,推高油价。当欧佩克增加产量时,它会产生相反的效果。“OPEC+”指的是一个扩大后的组织,新增了10个非OPEC成员国,其中最引人注目的是俄罗斯。
推荐文章


