
英镑/日元价格预测:在188.50以下看跌前景仍然存在

来源 Fxstreet
  • 英镑/日元在周一早盘欧洲时段回落至约188.45,日内下跌0.35%。 
  • 该交叉盘在100日指数移动平均线(EMA)下维持负面前景,RSI指标看跌。 
  • 初步支撑位出现在187.47;首个上行阻力位位于190.00。

英镑/日元在周一早盘欧洲时段回落至接近188.45。美国总统唐纳德·特朗普的贸易关税持续的不确定性继续影响投资者情绪,推动避险货币如日元(JPY)走强。 

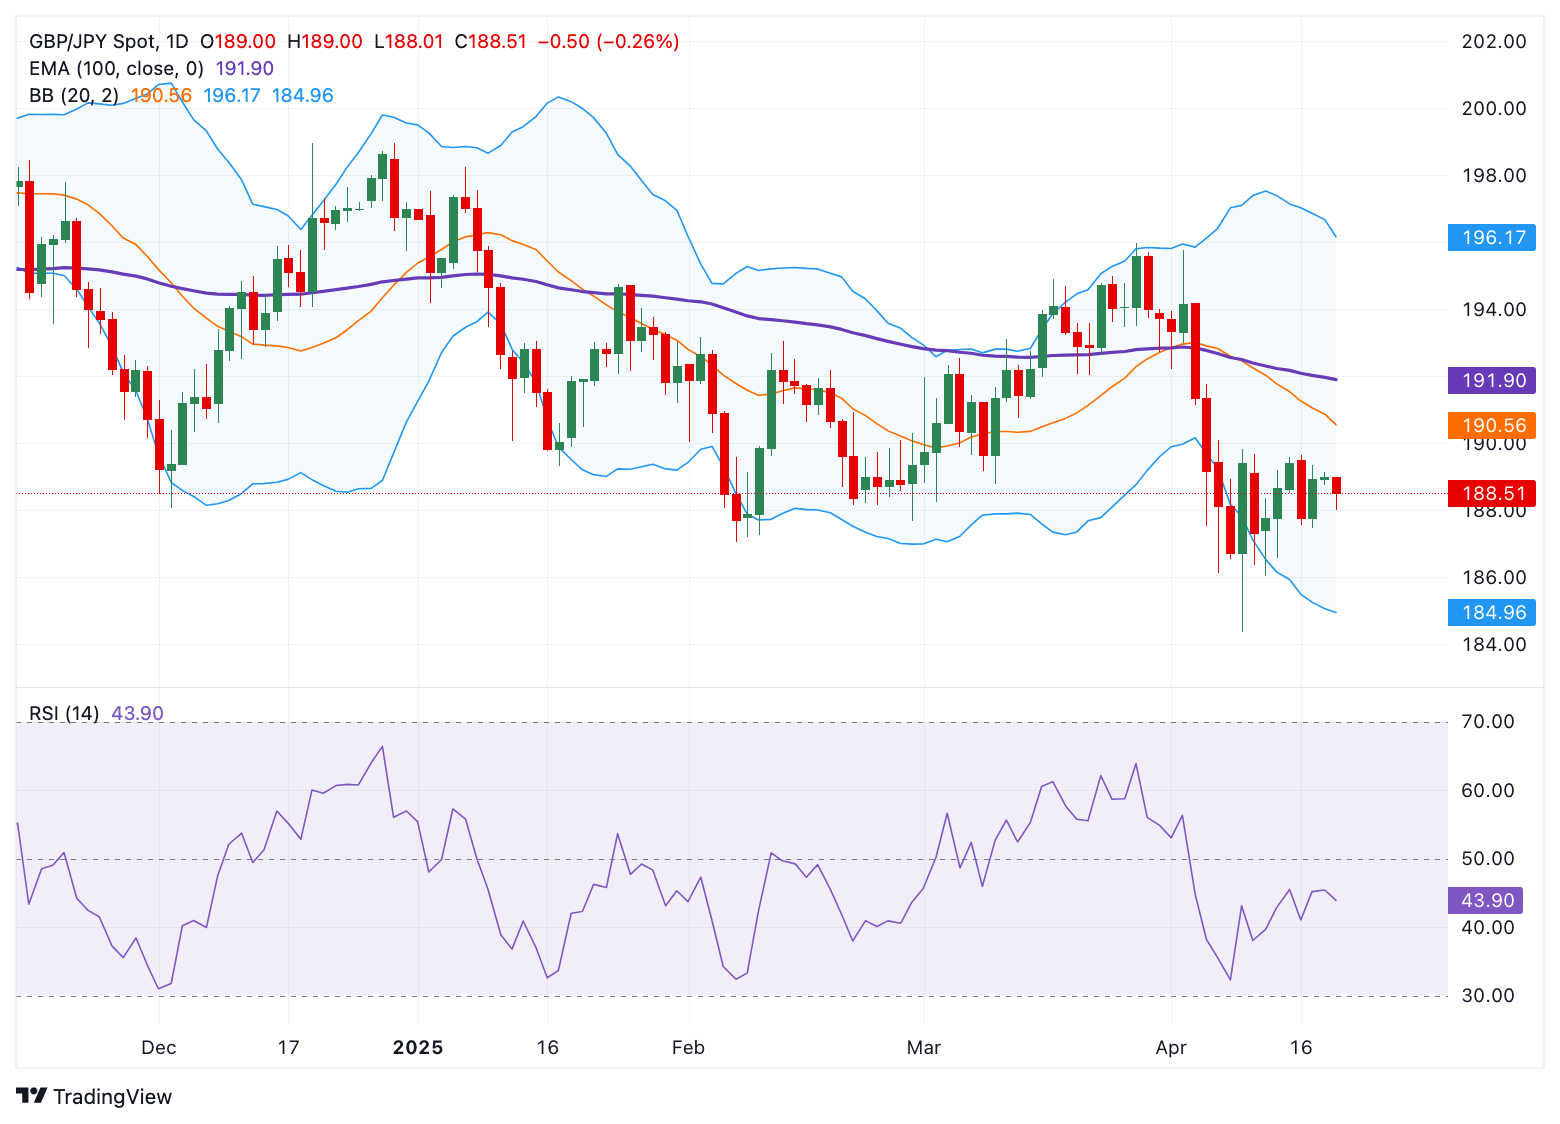
根据日线图,英镑/日元的看跌前景依然存在,因为该交叉盘仍然受到关键的100日指数移动平均线(EMA)的压制。最小阻力路径向下,14日相对强弱指数(RSI)位于中线以下,接近43.60。 

该交叉盘的首个下行目标出现在187.47,即4月17日的低点。进一步下跌可能会看到186.54,即4月8日的低点。英镑/日元的关键支撑位在185.00-184.95区间,代表心理关口和布林带的下限。

在看涨的情况下,立即阻力位位于190.00整数关口。持续在该水平上方交易可能会吸引一些买家至191.90,即100日EMA。进一步向北,下一道障碍是194.20,即4月3日的高点。 

英镑/日元日线图
日元 FAQs

日元(JPY)是世界上交易量最大的货币之一。日元的价值大体上取决于日本经济的表现,但更具体地说,取决于日本央行(Bank of Japan)的政策、日美债券收益率之差,或交易员的风险情绪等因素。

“日本央行的任务之一是货币控制,因此它的举措对日元至关重要。日本央行有时会直接干预外汇市场,通常是为了降低日元的价值,不过由于主要贸易伙伴的政治担忧,日本央行通常不会这么做。由于日本央行和其他主要央行之间的政策分歧越来越大,日本央行在2013年至2024年期间的超宽松货币政策导致日元对主要货币贬值。最近,这种超宽松政策的逐渐退出给日元提供了一些支持。”

过去10年,日本央行坚持超宽松货币政策的立场,导致其与其它央行(尤其是与美联储(fed))的政策分歧不断扩大。这支撑了10年期美国国债和10年期日本国债之间利差的扩大,这有利于美元兑日元。日本央行在2024年决定逐步放弃超宽松政策,加上其他主要央行的降息,正在缩小这一差距。

日元通常被视为一种避险投资。这意味着,在市场紧张时期,投资者更有可能将资金投入日元,因为日元被认为具有可靠性和稳定性。动荡时期可能会使日元对其他被视为投资风险更大的货币升值。

免责声明:仅供参考。 过去的表现并不预示未来的结果。
placeholder
美联储9月会议前瞻:3年来首次加息?黄金、美元市场迎巨震!美联储本周加息几乎已被市场定价, 关注焦点转向点阵图和沃什讲话。
作者  Alison Ho
9 月 14 日 周一
美联储本周加息几乎已被市场定价, 关注焦点转向点阵图和沃什讲话。
placeholder
黄金走势分析:多头陷两难、黄金4300美元岌岌可危!美8月核心CPI超预期、美联储货币政策转向或无可避免;黄金中期选举前或持续承压?黄金技术分析:短期震荡下行格局难改,关注11月3日前后时间窗口
作者  Insights
9 月 14 日 周一
美8月核心CPI超预期、美联储货币政策转向或无可避免;黄金中期选举前或持续承压?黄金技术分析:短期震荡下行格局难改,关注11月3日前后时间窗口
placeholder
【财经纵览】:10年期美债收益率触及5%!费半指数挫近6%,黄金跌破4300,WTI原油持稳100关口周一(9月15日)「全球资产定价之锚」美国10年期美债收益率突破5%心理大关,为2023年10月来首次。但30年期美债收益率小幅回落,凸显中东局势外溢效应扩大下市场押注主要央行将被迫收紧货币政策。与此同时,法国10年期债息一度涨穿4.53%,创2008年以来新高;英国2年期债息急涨6个基点至4.88%的2023年以来高位,同年期德债债息升5个基点至3.24%。花旗、高盛和摩根大通利率策略师上调债息预期,认为国债抛售潮还未结束,债息相应将继续攀升。
作者  Insights
昨日 01: 02
周一(9月15日)「全球资产定价之锚」美国10年期美债收益率突破5%心理大关,为2023年10月来首次。但30年期美债收益率小幅回落,凸显中东局势外溢效应扩大下市场押注主要央行将被迫收紧货币政策。与此同时,法国10年期债息一度涨穿4.53%,创2008年以来新高;英国2年期债息急涨6个基点至4.88%的2023年以来高位,同年期德债债息升5个基点至3.24%。花旗、高盛和摩根大通利率策略师上调债息预期,认为国债抛售潮还未结束,债息相应将继续攀升。
placeholder
标普500走势:30年期美债收益率突破5.40%,美股风险渐行渐近!若通胀冲击超预期,美联储开启新一轮加息周期,这势必加剧美国科技企业资本支出放缓、盈利下降的压力。更令人担忧的是,一旦美国债务问题发酵,投资者对美债寻求更高期限溢价,这或倒逼美联储加大升息幅度,并推升财政部的借贷需求,即“借新债还旧债”,而债务总量增加又降进一步要求更高利率。陷入“债务死亡螺旋”。届时或为美股提供进一步下行动力。
作者  Insights
17 小时前
若通胀冲击超预期,美联储开启新一轮加息周期,这势必加剧美国科技企业资本支出放缓、盈利下降的压力。更令人担忧的是,一旦美国债务问题发酵,投资者对美债寻求更高期限溢价,这或倒逼美联储加大升息幅度,并推升财政部的借贷需求,即“借新债还旧债”,而债务总量增加又降进一步要求更高利率。陷入“债务死亡螺旋”。届时或为美股提供进一步下行动力。
placeholder
【财经纵览】:WTI原油涨超3%,黄金两连跌!比特币、以太币双双下挫,美股全线下跌美国财政部周二(9月15日)拍卖一批总值130亿美元20年期国库券,中标利率报5.42%,创下2020年恢复发行以来最高位。美国10年期国债收益率升至5.041%,创2007年来最高水平,美国财政部长贝森特表示,债息上升是由于全球性问题造成,归咎于油价攀升,并称油价将会下降。
作者  Insights
3 小时前
美国财政部周二(9月15日)拍卖一批总值130亿美元20年期国库券,中标利率报5.42%,创下2020年恢复发行以来最高位。美国10年期国债收益率升至5.041%,创2007年来最高水平,美国财政部长贝森特表示,债息上升是由于全球性问题造成,归咎于油价攀升,并称油价将会下降。
goTop
quote