


日元兑美元 consolidates;在日本央行与美联储预期分歧的情况下,仍然保持看涨偏向
- 日本央行(JPY)在混合基本面信号的影响下,开启新一周时表现平淡。
- 积极的风险情绪支撑日元(JPY),但鹰派的日本央行(BoJ)预期限制了下行空间。
- 交易者在本周关键的日本央行和美联储政策决定之前似乎也显得犹豫不决。
在周一的亚洲交易时段,日本央行(JPY)在与其美国对手之间的微弱涨幅/小幅亏损中波动,受到混合基本面信号的影响。周末中国宣布的刺激措施所带来的乐观情绪在亚洲股市普遍积极的基调中显而易见。这反过来被视为削弱避险日元(JPY)的关键因素。
然而,在美联储(Fed)与日本央行(BoJ)政策预期的分歧背景下,任何有意义的日元贬值仍然难以实现。此外,地缘政治风险和对美国总统唐纳德·特朗普关税带来的经济影响的担忧也支撑了日元(JPY)。除此之外,围绕美元(USD)的潜在看跌情绪应限制美元/日元货币对的下行空间。
交易者可能会在本周关键的央行事件风险——周三的日本央行和美联储政策决定之前,避免进行激进的方向性押注,选择观望。这对日元看空者来说需要谨慎,并为美元/日元货币对从上周二触及的146.55-146.50区域的多月低点的反弹延续做好准备。
日元继续受到日本央行加息预期的支撑
- 中国国务院在周日宣布了一项特别行动计划,旨在刺激国内消费,并推出了增加家庭收入的措施。此外,中国深圳放宽了住房公积金贷款政策,以刺激房地产市场并清理积压。这反过来增强了投资者的信心,并在周一的亚洲交易时段削弱了避险日元(JPY)。
- 日本春季年度劳动谈判的结果于周五结束,显示公司至少连续第二年提供超过5%的平均工资增长,以帮助工人应对通胀和解决劳动力短缺。预计更高的工资将促进消费者支出并推动通胀上升,这为日本央行提供了继续加息的新理由。
- 与此同时,交易者继续加大对美联储今年将多次降息的押注,因美国总统唐纳德·特朗普的贸易关税可能导致经济衰退的可能性上升。密歇根大学的调查在周五确认了这一预期,显示消费者信心指数在3月份骤降至近2年半的低点。
- 这还加上上周发布的美国通胀数据疲软和劳动力市场降温的迹象,表明美国央行可能在6月恢复其政策宽松周期。此外,市场参与者目前预计美联储在7月和10月的货币政策会议上各降息25个基点的可能性,这使得美元维持在多月低位附近。
- 胡塞武装领导人阿卜杜勒·马利克·胡塞在周日表示,只要美国继续对也门进行攻击,他们的武装分子就会针对美国在红海的船只。这是在致命的美国空袭之后的一天,胡塞控制的卫生部表示至少造成53人死亡。作为回应,美国国防部长在周日表示,美国将继续攻击也门的胡塞武装,直到他们停止对航运的攻击。
- 根据巴勒斯坦媒体的报道,周六以色列在加沙北部的无人机袭击中至少造成九人死亡,其中包括三名记者。以色列军方表示,自1月19日停火生效以来,其部队已介入以阻止接近其部队或埋设炸弹的恐怖分子的威胁。以色列军方表示,在此次袭击中,有六名被认定为哈马斯武装分子的男子被击毙。
- 交易者现在期待美国经济日程——包括每月零售销售和纽约州制造业指数的发布——以便在北美交易时段获得一些动力。然而,焦点仍将集中在周三的日本央行关键决定上。这与为期两天的FOMC会议的结果一起,应该为美元/日元货币对提供新的方向性动力。
美元/日元在149.00关口上方难以找到支撑
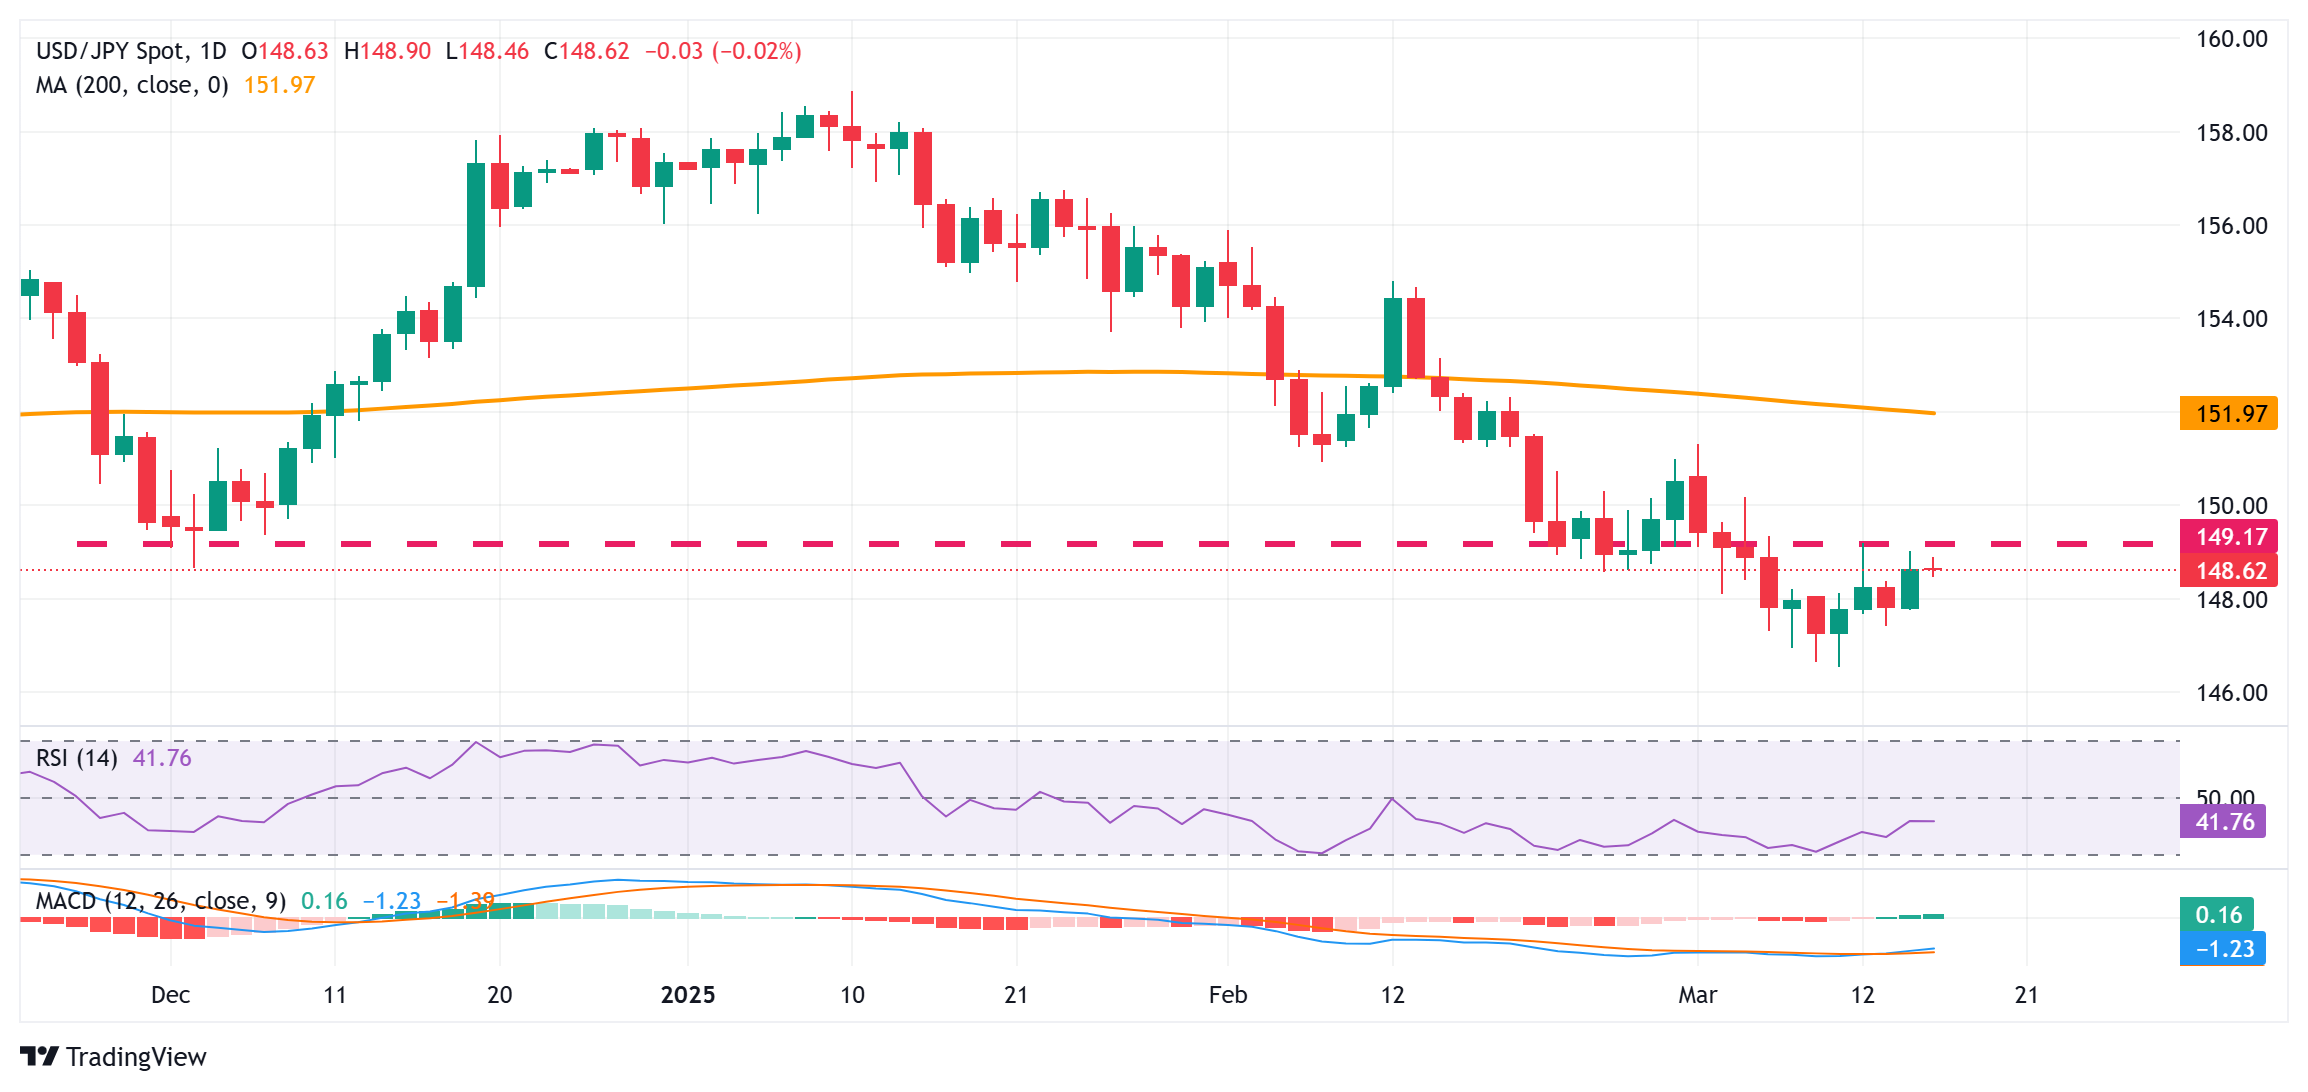
从技术角度来看,最近多次未能在149.00关口上方找到支撑,以及日线图上的负振荡器,利好看空交易者。然而,如果持续强势突破该水平,随后突破上周的波动高点149.20区域,可能会触发短期回补反弹,并将美元/日元货币对推升至150.00心理关口。动能可能进一步延伸至150.65-150.70区域,朝151.00关口及151.30区域的月度高点进发。
另一方面,148.25区域可能会保护148.00关口前的直接下行空间。如果在147.75-147.70水平下方出现一些跟进卖盘,可能会使美元/日元货币对面临加速下跌至147.00关口的风险,最终跌至146.55-146.50区域,或上周触及的自10月以来的最低水平。若有效突破后者,将被视为看空交易者的新触发点,并为进一步下跌铺平道路。
日元 FAQs
日元(JPY)是世界上交易量最大的货币之一。日元的价值大体上取决于日本经济的表现,但更具体地说,取决于日本央行(Bank of Japan)的政策、日美债券收益率之差,或交易员的风险情绪等因素。
“日本央行的任务之一是货币控制,因此它的举措对日元至关重要。日本央行有时会直接干预外汇市场,通常是为了降低日元的价值,不过由于主要贸易伙伴的政治担忧,日本央行通常不会这么做。由于日本央行和其他主要央行之间的政策分歧越来越大,日本央行在2013年至2024年期间的超宽松货币政策导致日元对主要货币贬值。最近,这种超宽松政策的逐渐退出给日元提供了一些支持。”
过去10年,日本央行坚持超宽松货币政策的立场,导致其与其它央行(尤其是与美联储(fed))的政策分歧不断扩大。这支撑了10年期美国国债和10年期日本国债之间利差的扩大,这有利于美元兑日元。日本央行在2024年决定逐步放弃超宽松政策,加上其他主要央行的降息,正在缩小这一差距。
日元通常被视为一种避险投资。这意味着,在市场紧张时期,投资者更有可能将资金投入日元,因为日元被认为具有可靠性和稳定性。动荡时期可能会使日元对其他被视为投资风险更大的货币升值。
推荐文章


