

印度卢比在美联储货币政策前承压
- 印度卢比在美联储政策公告前兑美元走低。
- 市场预计美联储将维持利率不变。
- 油价上涨削弱了印度卢比。
周三,印度卢比(INR)回吐开盘涨幅,兑美元(USD)转为小幅下跌。由于油价回升以及美联储(Fed)货币政策公告前的谨慎情绪等多重不利因素,美元/印度卢比(USD/INR)小幅上扬至接近95.16。
开盘交易中,11月19日到期的 MCX 原油合约上涨1.82%,接近每桶9,671卢比,逼近近期高点9,828卢比。
油价上涨对印度等严重依赖石油进口以满足能源需求的经济体货币不利。
胡塞武装袭击沙特最大炼油厂,油价上涨
路透社报道,周二,也门伊朗支持的胡塞武装一名军事发言人表示,他们向沙特阿拉伯东部的拉斯坦努拉炼油厂发射了一枚弹道导弹,该炼油厂是该王国最大的炼油厂。
这一事件加剧了市场对能源供应风险进一步上升的担忧,推动油价走高。
油价上涨也为美国(US)国债收益率提供了支撑。这种情况削弱了印度卢比等风险较高货币的吸引力。截至发稿,10年期美国国债收益率上涨0.46%,接近5.02%。
静待美联储政策决定
稍晚时候,美联储的货币政策公告将成为全球市场的关键催化剂。根据 CME 美联储观察工具,市场预计美联储将把利率维持在3.75%-4.00%不变。
在 9 月政策会议上,美联储将利率上调了 25 个基点,并通过点阵图暗示今年至少还会再加息一次。
在 9 月政策声明公布后,金融市场一度确信美联储将在 10 月再次加息;然而,随着多位政策制定者表示再次加息并不紧迫,市场削减了鹰派押注。
沃勒暗示更多加息但节奏放缓,令美元多头保持警惕
美联储的沃勒传递出明显的鹰派信息,FXS Speechtracker 评分为 8/10,相较于 7.2/10 的历史平均水平更为强硬,凸显出进一步收紧政策的偏向。他坚持认为“需要更多加息”,同时又表示“无需在连续会议上进行”,这表明终端利率可能更高,但路径更灵活;这种组合通过市场对长期维持限制性政策的预期支撑美元,而非依赖短期内激进的加息节奏。对人工智能相关投资、持续的能源冲击以及仍然“稳健且稳定”的劳动力市场等持续性通胀驱动因素的强调,强化了通胀预期在近 5½ 年高于目标后可能脱锚的风险,使政策倾向明显偏向鹰派。
FXS 美联储情绪指数上升 0.42 点至 138.34,确认这次讲话将政策基调进一步推入鹰派区域,远高于中性 100 这一水平。该指数处于高位,并与高于基准的 FXS Speechtracker 评分一致,应会在市场计入更长时间的限制性利率环境时为美元提供支撑,即便个别会议并不总是连续加息。
USD/INR 技术分析
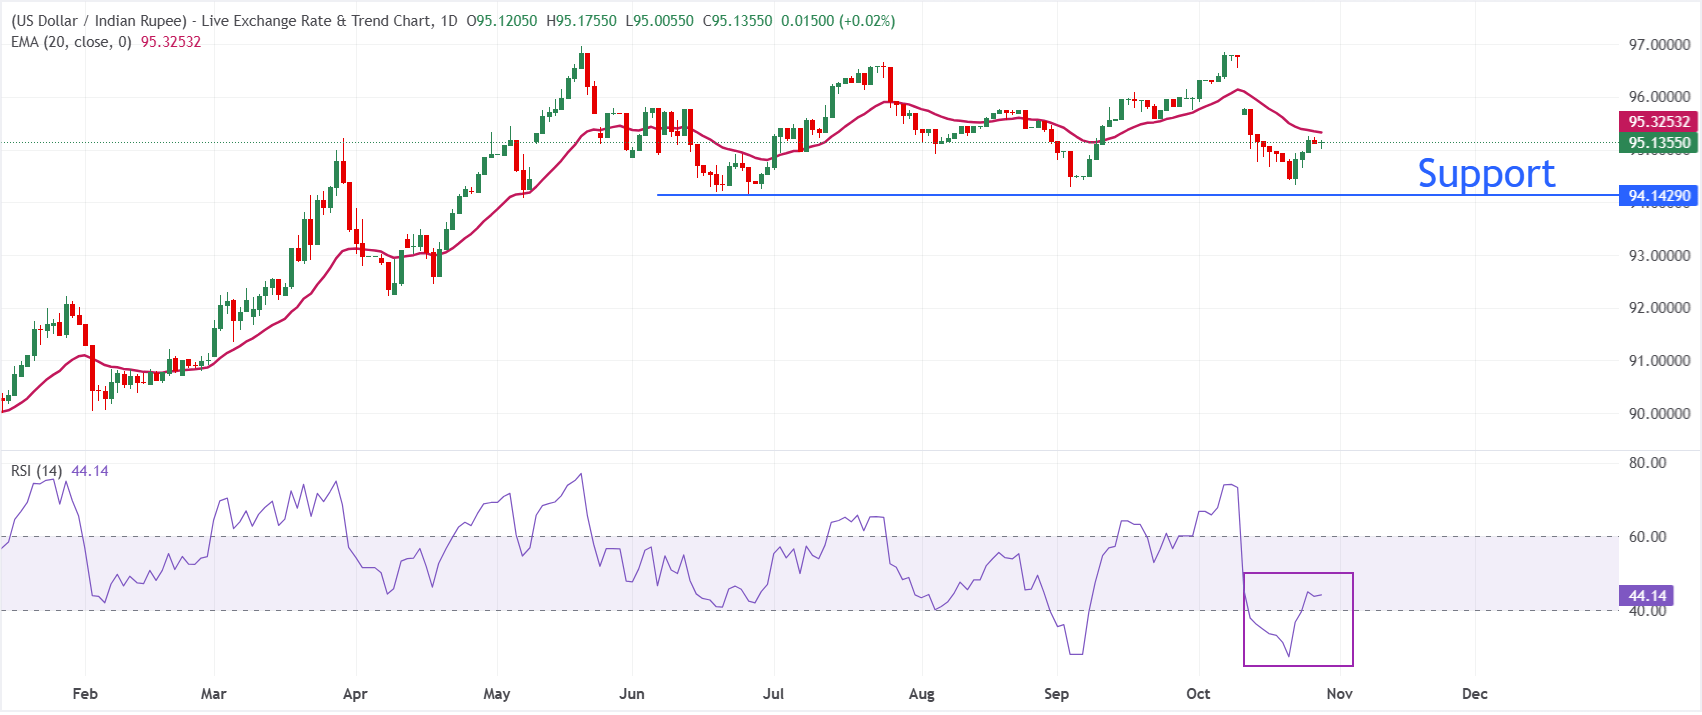
在日线图上,USD/INR 报 95.1355,维持短期看跌基调,因为现货价格仍低于 20 期指数移动均线(EMA)95.3253。该货币对未能重新站上这条短期 EMA,表明反弹遭到抛售;而相对强弱指数(RSI)约为 44,仍处于中性偏弱区域,暗示缺乏上行动能,而非明显的超卖状态。
上行方面,初步阻力位与 20 日 EMA 95.3253 一致,若要缓解眼前的下行压力并打开更有意义的反弹空间,则需要持续突破这一阻力。在现有指标未能给出明确的附近支撑位的情况下,市场焦点仍将放在价格相对于这一 EMA 枢轴位的表现上;若持续交投于其下方,短期内可能继续维持看跌倾向。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
印度卢比常见问题(FAQ)
印度卢比(INR)是对外部因素最敏感的货币之一。原油价格(该国高度依赖进口石油)、美元价值(大多数贸易以美元进行)和外国投资水平都有影响。印度储备银行(RBI)对外汇市场的直接干预以保持汇率稳定,以及RBI设定的利率水平,是影响卢比的进一步主要因素。
印度储备银行(RBI)积极干预外汇市场,以维持稳定的汇率,帮助促进贸易。此外,印度储备银行试图通过调整利率将通货膨胀率维持在4%的目标。较高的利率通常会使卢比升值。这是由于“套息交易”的作用,投资者在利率较低的国家借入资金,然后将资金放在利率相对较高的国家,并从中获利。
影响卢比价值的宏观经济因素包括通货膨胀、利率、经济增长率(GDP)、贸易平衡和外国投资流入。更高的增长率可能会带来更多的海外投资,从而推高对卢比的需求。贸易逆差减少将最终导致卢比走强。更高的利率,特别是实际利率(利率减去通货膨胀)也对卢比有利。风险环境可能导致更多的外国直接和间接投资(FDI和FII)流入,这也有利于卢比。
较高的通胀率,尤其是相对高于印度其他国家的通胀率,通常对卢比不利,因为它反映了供应过剩导致的贬值。通货膨胀也增加了出口成本,导致更多的卢比被出售来购买外国进口商品,这是卢比负的。与此同时,较高的通货膨胀通常会导致印度储备银行(RBI)提高利率,这对卢比可能是积极的,因为国际投资者的需求增加。低通胀则会产生相反的效果。
推荐文章


