


英镑/日元价格预测:多头在关键移动均线下方测试反弹动能
- 随着利差有利于英镑,英镑兑日元升至三周高点。
- 英镑/日元延续反弹,但 211.66-213.54 附近的一组移动平均线限制了上行空间。
- RSI 和 MACD 显示看涨动能正在改善。
周五,英镑/日元维持强势,涨幅约 0.50%,因为美元整体走弱,有利于收益率更高的英镑(GBP)兑收益率较低的日元(JPY);除美元外,日元兑其他主要货币的表现均逊于同类货币。截至发稿时,该交叉盘交投于 210.66 附近,创下 9 月 22 日以来的最高水平,并有望连续第三周上涨。
下表显示了 日元 (JPY) 对所列主要货币 今日的变动百分比。 日元 对 纽元 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.22% | -0.42% | 0.05% | -0.14% | -0.51% | -0.64% | -0.26% | |
| EUR | 0.22% | -0.21% | 0.23% | 0.06% | -0.28% | -0.43% | -0.05% | |
| GBP | 0.42% | 0.21% | 0.46% | 0.31% | -0.07% | -0.20% | 0.18% | |
| JPY | -0.05% | -0.23% | -0.46% | -0.16% | -0.54% | -0.63% | -0.28% | |
| CAD | 0.14% | -0.06% | -0.31% | 0.16% | -0.36% | -0.55% | -0.13% | |
| AUD | 0.51% | 0.28% | 0.07% | 0.54% | 0.36% | -0.13% | 0.27% | |
| NZD | 0.64% | 0.43% | 0.20% | 0.63% | 0.55% | 0.13% | 0.40% | |
| CHF | 0.26% | 0.05% | -0.18% | 0.28% | 0.13% | -0.27% | -0.40% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 日元 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 JPY (基数)/ USD (报价)。
与此同时,市场对英国央行(BoE)将在年底前加息的预期不断升温,可能会使其与日本央行(BoJ)之间的利差保持在较宽水平。目前两者之间的利差为 250 个基点,英国央行政策利率为 3.75%,日本央行为 1.25%。
目前市场焦点转向下周英国一系列重磅经济数据,包括劳动力市场数据、通胀和零售销售。日本方面,交易员正等待全国消费者物价指数(CPI)数据。
技术分析
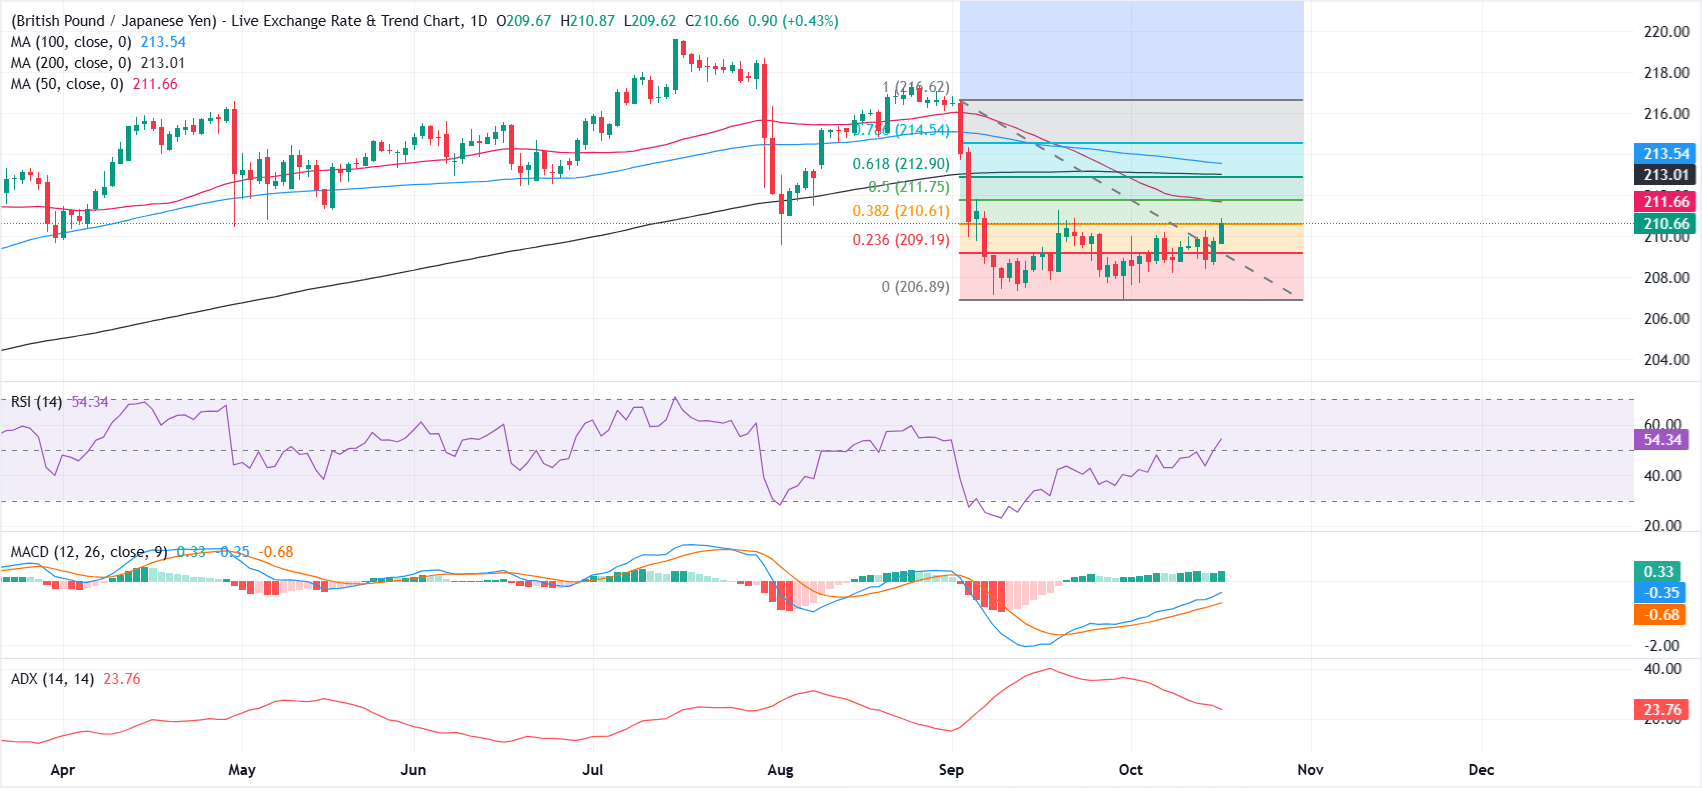
从日线图来看,英镑/日元交投于 50 日简单移动平均线(SMA)211.66 和 100 日 SMA 213.54 下方,这使得该交叉盘尽管近期反弹,但仍维持受限的短期看跌倾向。200 日 SMA 位于 213,与 50.0% 和 61.8% 斐波那契回撤位 211.75 和 212.90 一起,进一步构成密集的上方阻力。
动能面上,情况偏向建设性,相对强弱指数(RSI)徘徊在 54 附近,移动平均趋同/背离(MACD)位于零轴上方且信号线为正,但平均趋向指数(ADX)接近 24,暗示趋势强度正在减弱,而非加速。
上行方面,初步阻力位于 50 日 SMA 211.66,随后是 50.0% 斐波那契回撤位 211.75;61.8% 回撤位 212.90 以及 200 日和 100 日 SMA 213.01 和 213.54 构成更广泛的供应区,之后是 78.6% 水平 214.54。下行方面,初步支撑位于 38.2% 回撤位 210.61,进一步需求预计在 23.6% 水平 209.19 和结构性低点 206.89 附近;只要价格仍低于中长期均线簇,反弹很可能在这些附近阻力带遭遇抛售。
(本故事的技术分析由 AI 工具协助撰写。 了解更多。)
日本央行常见问题(FAQ)
日本银行(BoJ)是日本的中央银行,负责制定国家的货币政策。它的任务是发行纸币,并实施货币和货币控制,以确保价格稳定,这意味着通胀目标在2%左右。
2013年,日本央行(Bank of Japan)开始实施超宽松的货币政策,以在低通胀环境下刺激经济和推高通胀。央行的政策是基于量化和定性宽松政策(QQE),即印刷钞票购买政府或公司债券等资产,以提供流动性。2016年,央行加大了策略力度,进一步放松政策,先是引入负利率,然后直接控制10年期政府债券的收益率。2024年3月,日本央行提高了利率,实际上退出了超宽松的货币政策立场。
日本央行的大规模刺激措施导致日元对其他主要货币贬值。这一过程在2022年和2023年加剧,原因是日本央行与其他主要央行之间的政策分歧越来越大,后者选择大幅加息以对抗数十年来的高通胀水平。日本央行的政策导致日元与其他货币的汇率差距扩大,从而拉低了日元的价值。这一趋势在2024年部分逆转,当时日本央行决定放弃超宽松的政策立场。
日元贬值和全球能源价格飙升导致日本通货膨胀率上升,超过了日本央行2%的目标。该国工资上涨的前景——助长通胀的一个关键因素——也促成了这一举措。
推荐文章


