

欧元收复跌幅,此前法国提交预算案创下新低
- 欧元/美元收复周一跌幅,回到17个月低点,因法国提交预算案。
- 货币市场对欧洲央行10月加息的定价约为14%,低于9月底的60%。
- 欧元区8月零售销售月率上升0.1%,低于预期的0.2%。
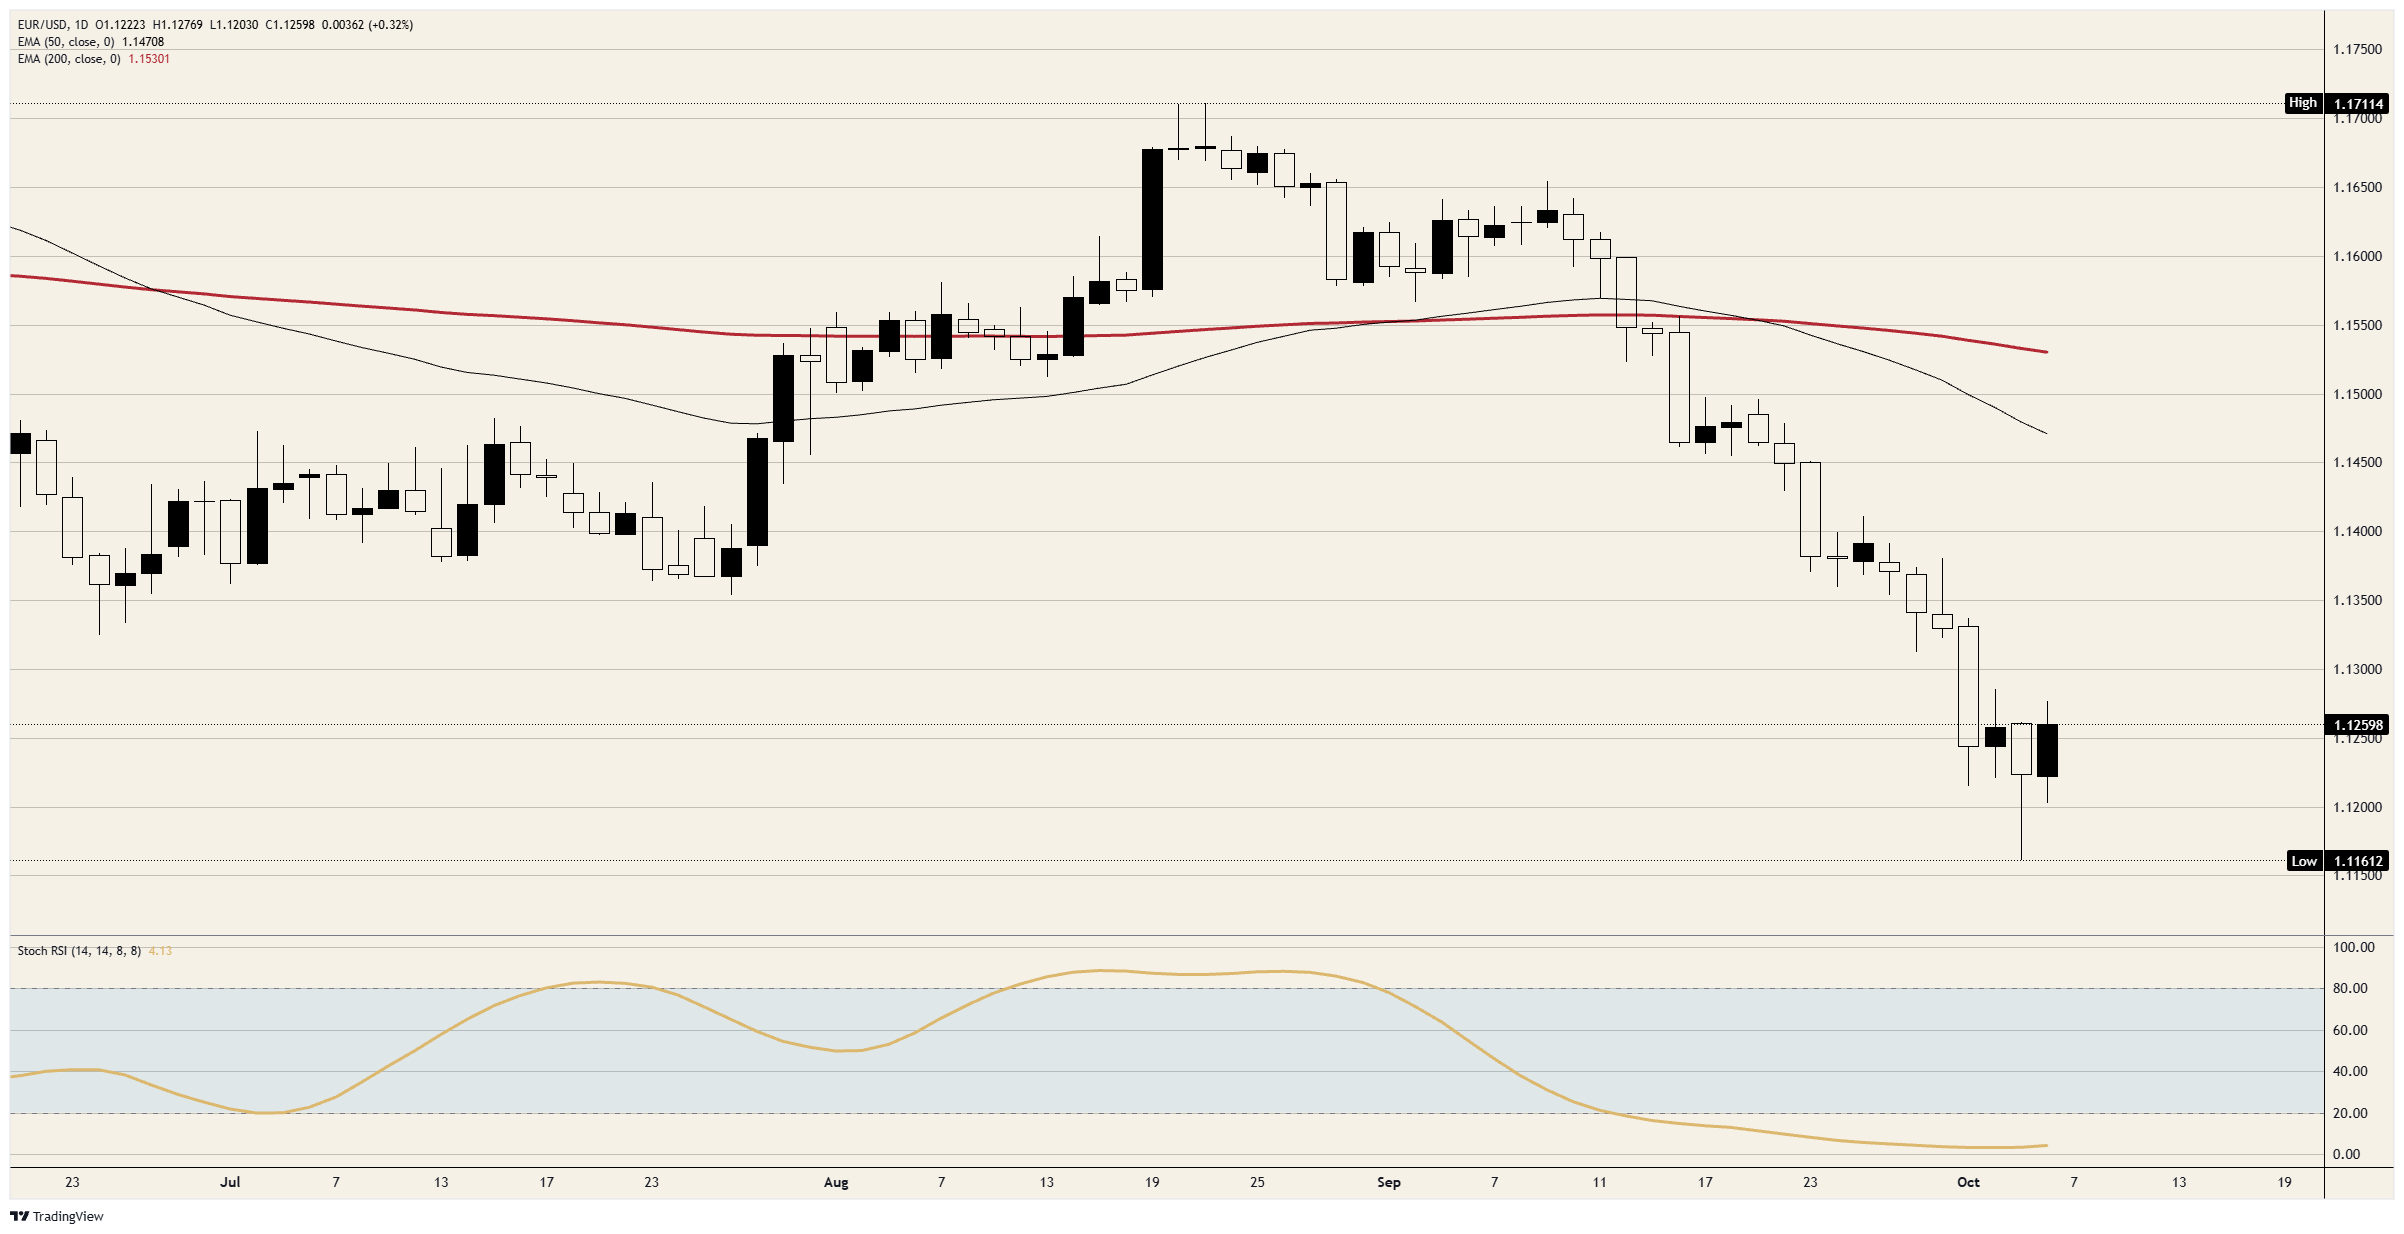
欧元/美元已收复周一全部跌幅,回到2025年5月以来的最低水平。随着法国国债企稳、美元全线回落,该货币对交投于1.1250上方,回到周一开盘水平。
法国在周二截止日期前将其2027年预算提交议会,法国10年期债务相对德国债务的额外收益率从周五高点接近1.6个百分点收窄至约1.3个百分点。自9月底以来,这一利差一直推动欧元走势,而其在周五前的扩大促使交易员削减了对欧洲央行(ECB)再次加息的押注。该预算显示,法国2027年的利息支出约为910亿欧元,超过其计划在国防或教育上的支出。
欧洲央行10月加息的概率从过半降至七分之一
货币市场在9月底对欧洲央行10月29日加息的定价约为60%,而目前约为14%,不过到年底前采取行动的定价仍接近80%。欧洲央行首席经济学家莱恩周二在一篇采访中表示,高能源成本尚未对工资和更广泛的价格产生强烈的连锁效应。他一直支持欧洲央行的战争情景,并表示仅凭基准情景还是不利情景来判断欧元区过于简单化。
8月零售销售月率上升0.1%,低于预期的0.2%,此前7月下降0.6%;年率增长0.8%,低于预期的1%。燃料销量较上年同期低3.7%,而食品和其他商品有所增长,因此能源冲击已体现在消费者购买的商品中。更疲弱的支出和有限的连锁效应都削弱了10月加息的理由,若无加息,欧元/美元相对于美元将失去利率支撑。
法国首次预算投票将在欧洲央行决议前九天举行
欧洲央行副行长武契奇将于周三GMT07:20和17:30发表讲话,首席经济学家莱恩将于周四GMT10:00发表讲话,随后是GMT11:30公布的9月10日会议纪要。该次会议将存款利率上调至2.50%,而交易员当时仍预期10月还会再次加息,因此会议纪要可能比当前定价更偏鹰派。法国国民议会将于10月20日就预算案第一部分进行投票,距离欧洲央行10月29日的决议还有九天。
联邦公开市场委员会(FOMC)会议纪要将于周三GMT18:00公布。周五GMT14:00公布的密歇根大学(UoM)调查预计将显示,消费者信心指数从48.1降至47.6。美国居民在上一次调查中将未来一年通胀预期定在4.6%,高于美联储区间上限4.00%,这意味着他们预计物价上涨速度将快于美联储的隔夜利率。若读数更高,将提振美联储加息押注,并推动欧元/美元回落至周一低点附近。
1.1300下方的欧元水平
上行方面:周二高点未能触及周五高点,后者位于1.1300下方不远处,自10月1日以来该货币对一直未曾交易于1.1300上方。1.1350位于10月1日下跌开始位置的上方不远处。
下行方面:周二低点略高于1.1200,是首个支撑位。周一低点略高于1.1150,为2025年5月以来最低水平,而1.1100是下一个整数关口。
倾向:在1.1300下方,市场仍偏向卖出,1.1150是首个目标,之后是1.1100。自9月14日以来一直低于20的日线随机相对强弱指数(Stoch RSI)刚刚从接近4的水平回升,这意味着在卖家回归之前,仍有空间测试1.1300。若日线收盘站上1.1350,则该判断失效。
欧元/美元日线图
欧元常见问题(FAQ)
欧元是属于欧元区的19个欧盟国家的货币。它是仅次于美元的世界上交易量第二大的货币。2022年,欧元占外汇交易总量的31%,日均交易额超过2.2万亿美元。欧元/美元是世界上交易量最大的货币对,约占所有交易的30%,其次是欧元/日元(4%),欧元/英镑(3%)和欧元/澳元(2%)。
位于德国法兰克福的欧洲中央银行是欧元区的储备银行。欧洲央行设定利率并管理货币政策。欧洲央行的主要任务是维持物价稳定,这意味着要么控制通胀,要么刺激增长。它的主要工具是提高或降低利率。相对较高的利率——或者更高利率的预期——通常对欧元有利,反之亦然。欧洲央行管理委员会每年召开八次会议,制定货币政策决定。决定是由欧元区国家银行行长和包括欧洲央行行长克里斯蒂娜·拉加德在内的六个常任理事国做出的。”
“欧元区通胀数据以消费者价格协调指数(HICP)衡量,是欧元的重要计量经济指标。如果通货膨胀率高于预期,特别是高于欧洲央行2%的目标,欧洲央行就不得不提高利率以控制通胀。与其他国家相比,相对较高的利率通常会对欧元有利,因为它使该地区作为全球投资者投资的地方更具吸引力。”
发布的数据可以衡量经济的健康状况,并可能对欧元产生影响。GDP、制造业和服务业pmi、就业和消费者信心调查等指标都可能影响欧元的走向。强劲的经济有利于欧元。这不仅会吸引更多的外国投资,还可能鼓励欧洲央行提高利率,这将直接增强欧元。否则,如果经济数据疲软,欧元可能会下跌。欧元区四大经济体(德国、法国、意大利和西班牙)的经济数据尤为重要,因为它们占欧元区经济的75%。”
“欧元的另一个重要数据是贸易平衡。该指标衡量的是一个国家在一定时期内出口收入与进口支出之间的差额。如果一个国家生产受欢迎的出口产品,那么它的货币将纯粹从寻求购买这些商品的外国买家创造的额外需求中获得价值。因此,净贸易余额为正会使货币走强,反之亦然。”
推荐文章


