

日本通胀疲弱且美元走强,导致日元贬值
- 日本 4 月通胀年率从前值 2.7% 降至 2.5%,日元汇率下跌。
- 日本通胀仍高于 2% 的目标,使日本央行面临进一步收紧政策的压力。
- 美国采购经理人指数走强强化了美联储可能“更长期维持更高水平利率”的前景,美元因此走强。
周五,日本统计局公布的全国消费者物价指数(CPI)数据疲软,日元继续下跌。4 月日本通胀年率 从上个月的 2.7% 降至 2.5%,连续第二个月回落,但仍高于日本央行 2% 的目标。通胀持续胀使央行面临考虑进一步收紧政策的压力。
日本央行强调,持续、稳定地实现 2% 的物价目标,同时保持强劲的工资增长,这种良性循环对于实现政策正常化至关重要。据路透社报道,与此同时,投资者预计日元持续疲软可能迫使日本央行提前推出新一轮加息,以减轻生活成本上升带来的影响。
美元(USD)因美联储“更长期维持更高水平利率”的鹰派前景而走高。周四公布的美国采购经理人指数高于预期,强化了这种情绪。
芝加哥商品交易所美联储观察工具显示,美联储在 9 月份实施降息 25 个基点的概率已从前日的 49.4% 降至 46.6%。
每日市场动态摘要:通胀疲弱且日元跌幅扩大
- 日本 4 月核心通胀年率(不包括新鲜食品,但包括燃料成本)如预期上升 2.2%,连续第二个月回落,而 3 月份为 2.6%。
- 标普全球美国综合采购经理人指数从4月份的51.3跃升至5月份的54.4,达到2022年4月以来的最高水平,超过期值51.1。服务业采购经理人指数攀升至54.8,反映出一年来最大的产出增长,而制造业采购经理人指数则略升至50.9。
- 日本央行周四宣布维持日本国债(JGB)规模与上次操作相比不变。一个多月前,日本央行在一次预定操作中削减了 5-10 年期国债的购买规模。
- 赖清德就任台湾新总统后,紧张局势正在升级。据路透社报道,中国国家媒体报道称,中国已在台湾海峡和台湾控制的岛屿群周围部署了大量战斗机并进行演习。
- 日本日经银行(Jibun Bank)和标准普尔全球公司(S&P Global)周四公布的日本制造业采购经理人指数(PMI)从4月份的49.6升至5月份的50.5,超过期值49.7。该指标录得 2023 年 5 月以来的首次增长。与此同时,服务业采购经理人指数从前值 54.3 降至 53.6,但仍维持八个月来最快的扩张速度。
- 本周,日本 10 年期国债收益率自 2013 年 5 月以来首次突破 1%,交易员对日本央行将在 2024 年进一步收紧政策的押注不断增加。
技术分析:美元/日元升破 157.00 心理关口
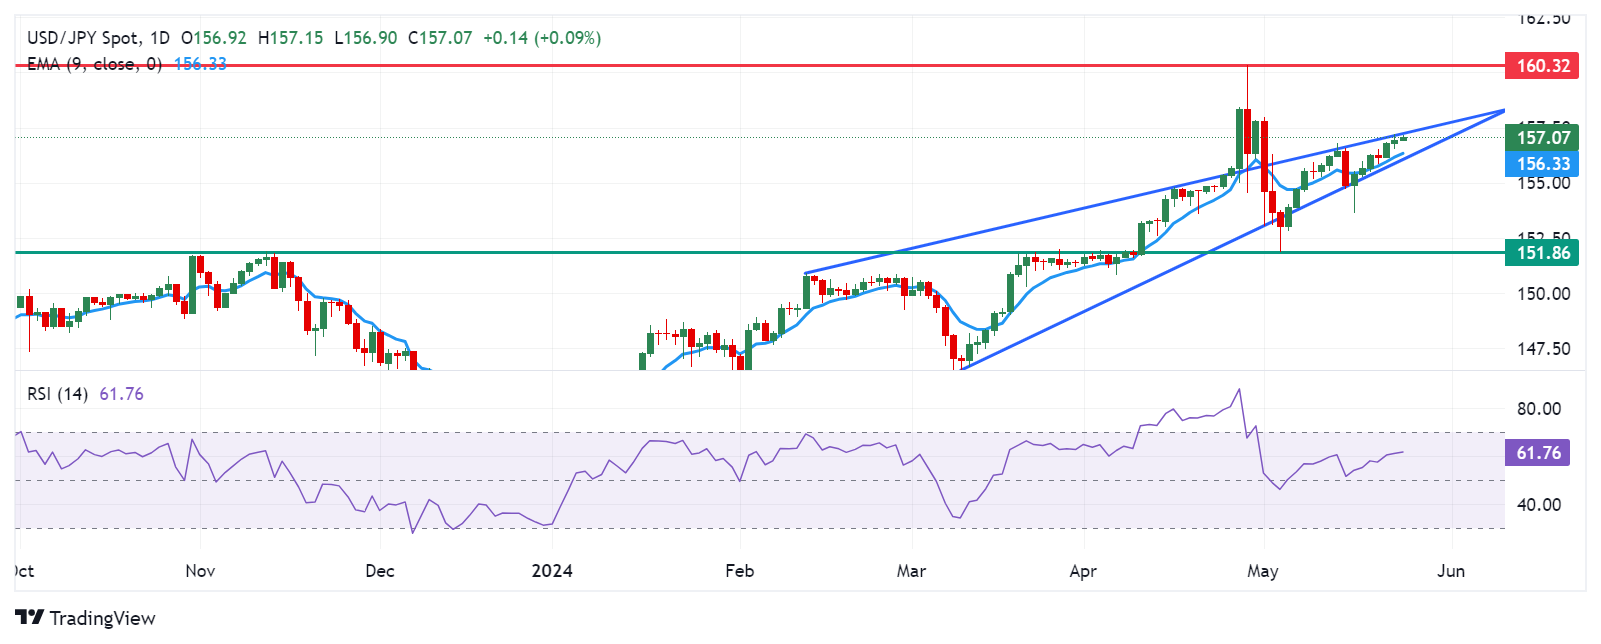
周五,美元/日元交投于157.10附近。日线图显示美元/日元构筑上升楔形形态表明,随着美元/日元接近楔形形态顶端,可能出现看跌反转。也就是说,14 天相对强弱指标(RSI)仍高于 50,表明看涨势头持续。如果美元/日元跌破这一水平,则意味着势头发生转变。
美元/日元可能会重新测试上升楔形形态上沿157.20。若美元/日元突破该水平,可能会接近近期高点 160.32。
下行方面,位于 156.33 的九日指数移动均线(EMA)似乎构成直接支撑位,然后是上升楔形下沿和心理价位 156.00。若美元/日元跌破这一水平可能会给美元/日元货币对带来下行压力,有可能跌向支撑位 151.86。
美元/日元:日线图
日元兑主要货币对价格
下表显示了今天日元兑主要货币对价格波动百分比。日元兑美元最为疲弱。
| 美元 | 欧元 | 英镑 | 加元 | 澳元 | 日元 | 新西兰元 | 瑞士法郎 | |
| 美元 | 0.03% | 0.02% | 0.02% | 0.09% | 0.06% | 0.07% | 0.07% | |
| 欧元 | -0.03% | 0.00% | -0.01% | 0.08% | 0.03% | 0.07% | 0.04% | |
| 英镑 | -0.02% | 0.00% | -0.01% | 0.08% | 0.04% | 0.06% | 0.04% | |
| 加元 | -0.03% | 0.04% | 0.00% | 0.08% | 0.04% | 0.07% | 0.05% | |
| 澳元 | -0.10% | -0.08% | -0.09% | -0.09% | -0.05% | -0.02% | -0.03% | |
| 日元 | -0.07% | -0.04% | -0.04% | -0.05% | 0.01% | 0.06% | 0.01% | |
| 新西兰元 | -0.06% | -0.07% | -0.07% | -0.08% | 0.02% | -0.03% | -0.03% | |
| 瑞士法郎 | -0.07% | -0.03% | -0.05% | -0.06% | 0.02% | -0.02% | 0.00% |
热图显示了主要货币之间的百分比变化。基准货币从左栏中选取,报价货币从顶行中选取。例如,如果您从左列选择欧元,然后沿水平线移动到日元,方框中显示的百分比变化将代表欧元(基准)/日元(报价)。
日元常见问题
推动日元走势的关键因素是什么?
日元是全球交易量最大的货币之一。其价值大致取决于日本经济的表现,但更具体地说,取决于日本央行货币政策、日本和美国债券收益率息差或交易者的风险情绪等因素。
日本央行货币政策如何影响日元?
日本央行的任务之一是控制货币,因此日本央行政策动向对日元至关重要。日本央行有时会直接干预货币市场,一般是为了降低日元币值,但由于考虑到主要贸易伙伴的政治影响,日本央行通常不会这样做。日本央行目前的超宽松货币政策以大规模刺激经济为基础,导致日元对主要货币贬值。最近,由于日本央行与其他主要央行之间的政策背离越来越大,导致这一进程加剧,这些央行选择大幅提高利率来对抗数十年来的高通胀水平。
日本和美国债券收益率息差对日元有何影响?
日本央行坚持超宽松货币政策的立场导致与其他央行,特别是与美国联邦储备委员会的政策背离不断扩大。这支持了 10 年期美国和日本债券之间息差不断扩大,从而有利于美元/日元。
更广泛的风险情绪如何影响日元?
日元通常被视为避险投资。这意味着,在市场紧张的时候,投资者更倾向于将资金投入日元,原因是日元具有所谓的可靠和稳定特性。在动荡时期,日元相对于其他被视为投资风险更大的货币来讲,其价值可能会走高。
推荐文章


